2026年10月5日
火災保険申請をすると、「いつ保険金が振り込まれるのか」「必要書類を出してから何日待てばいいのか」が気になります。
台風や大雪、雹、落雷などで住宅に損害が出た場合、修理を急ぎたい方ほど入金時期は重要です。
しかし、火災保険の保険金は、申請した翌日に自動的に振り込まれるものではありません。
事故連絡、必要書類の提出、損害状況の確認、査定、支払額の確定といった手続きを経て、入金へ進みます。
また、必要書類を提出した後の支払いまでの日数は一律ではなく、事故内容や損害規模、追加調査の有無などによって変わります。
損保ジャパンは、保険金請求手続きが完了した日からその日を含めて30日以内に必要な確認を終え、保険金を支払うことを基本としつつ、特別な照会や調査が不可欠な場合は期間を延長することがあると案内しています。
一方、東京海上日動は2026年10月1日改定のFAQで、必要書類提出後から保険金支払いまでの日数は事案ごとに異なるため、事故担当者へ確認するよう案内しています。
この記事では、火災保険申請から入金までの一般的な流れ、時間がかかりやすいケース、早く確認するためにできることを初心者向けに解説します。
火災保険申請から入金までは何日かかる?
最初に知っておきたいのは、「申請したら○日で必ず振り込まれる」という全国共通の日数があるわけではないことです。
事故内容が明確で、必要書類がそろい、写真や見積書だけで損害状況を確認できるケースでは比較的スムーズに進むことがあります。
一方、屋根など見えにくい場所の損傷、事故原因がはっきりしないケース、見積書と写真の内容に差があるケースなどでは、追加確認が必要になる場合があります。
「事故連絡をした日」と「保険金請求手続きが完了した日」は同じとは限りません。
支払時期を考えるときは、必要書類がそろい、保険会社側で確認を進められる状態になった時点も重要です。
「30日以内」という情報はどう理解すればいい?
火災保険について調べると、「保険金は30日以内に支払われる」という情報を目にすることがあります。
これは、約款などで定められた保険金の支払時期に関する規定に基づくものです。
たとえば損保ジャパンは、被保険者などが保険金請求に必要な書類を提出し、請求手続きを完了した日からその日を含めて30日以内に、保険金支払いに必要な事項の確認を終えて支払うと案内しています。
ただし、これは「事故を電話で連絡してから必ず30日以内」という意味ではありません。
また、専門機関による鑑定や警察・消防などへの照会といった特別な調査が不可欠な場合は、約款に定められた範囲で支払時期が延長される場合があります。
まず理解したい「請求完了日」とは
支払いまでの日数を考えるうえで重要なのが、請求手続きが完了した日です。
事故連絡をしただけで、すべての確認に必要な情報がそろっているとは限りません。
被害写真、修理見積書、保険金請求書など、事故内容に応じて必要な書類を提出し、保険会社が確認を進められる状態になる必要があります。
提出した資料に不足があれば、追加資料を求められる場合があります。
そのため、「2週間前に電話したのにまだ振り込まれない」と感じても、実際には必要書類の提出から数日しか経っていないこともあります。
火災保険申請から入金までの一般的な流れ
入金までの期間を理解するには、どこで時間がかかるのかを知ることが大切です。
1.事故・損傷を発見する
2.保険会社または代理店へ事故連絡する
3.必要書類の案内を受ける
4.被害写真・修理見積書などを準備する
5.必要書類を提出する
6.保険会社が事故・損害状況を確認する
7.必要に応じて追加資料や現地調査を行う
8.支払保険金が決定する
9.指定口座へ保険金が振り込まれる
1.事故を発見したら早めに保険会社へ連絡する
住宅の損傷を見つけたら、すべての書類がそろうまで待つ必要はありません。
まず加入している保険会社や代理店へ事故があったことを連絡し、今後必要になる書類や手続き方法を確認します。
この時点では、修理見積書が完成していないこともあります。
分からない事故原因や発生日を無理に決めず、現在確認できている事実を伝えましょう。
2.必要書類を準備する
火災保険申請では、事故や契約内容によって必要書類が異なります。
一般的には、保険金請求書、被害状況が分かる写真、修理見積書などが代表的です。
事故内容によっては、追加書類や別の資料を求められる場合があります。
早く入金してほしいからといって、不完全な資料を急いで提出すると、後から追加確認が必要になり、結果として時間がかかることもあります。
3.保険会社が損害状況を確認する
書類を提出すると、保険会社が契約内容、事故原因、損害範囲、修理内容などを確認します。
写真と見積書だけで確認できる場合もあれば、追加の写真や見積書の内訳を求められる場合もあります。
事故原因や損傷状態の確認が難しい場合は、専門の調査会社や鑑定人などによる現地調査が行われることがあります。
4.査定結果と支払保険金が決まる
必要な確認が終わると、契約内容と損害状況などを踏まえて支払保険金が決定されます。
修理見積額と支払保険金が同じとは限りません。
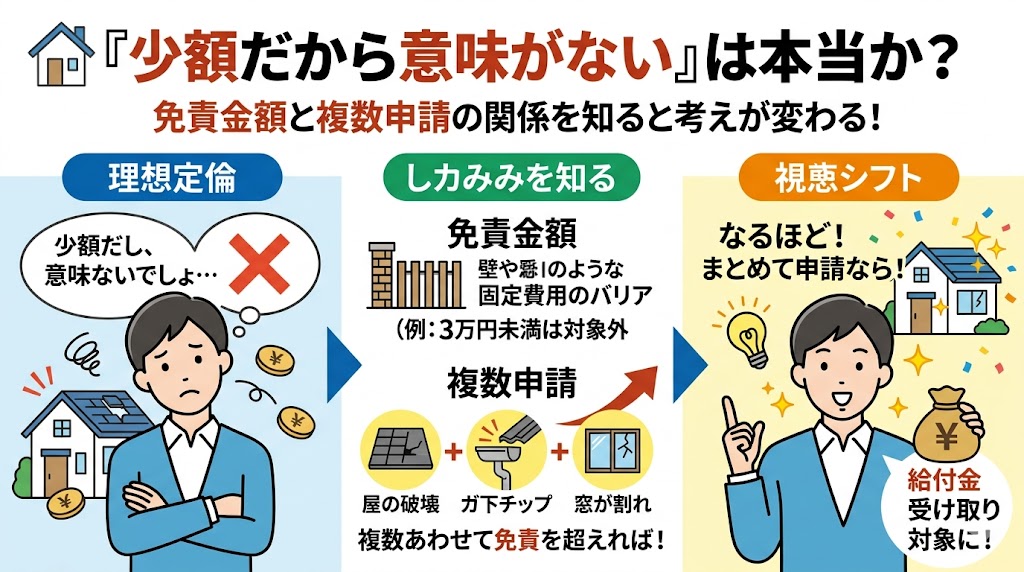
今回の事故と関係のない工事、経年劣化と判断された部分、契約上の免責金額などによって差が出ることがあります。
金額について疑問があれば、どの項目がどのような理由で認定されたのか確認しましょう。
5.支払額確定後に指定口座へ振り込まれる
支払保険金が確定し、必要な手続きが完了すると、指定した口座へ保険金が振り込まれます。
振込予定日について具体的な案内がある場合は、その日を確認してください。
銀行営業日や手続きの時間帯によって、実際に口座へ反映されるタイミングが異なる場合もあります。
早く振り込まれるケースの特徴
火災保険申請が比較的スムーズに進みやすいのは、必要な事実を提出資料から確認しやすいケースです。
事故原因が明確
たとえば強風による飛来物で窓ガラスが割れ、事故発生日や損傷状態がはっきりしているケースです。
事故の経緯を整理しやすく、追加確認が少なくなる可能性があります。
写真が分かりやすい
住宅全体、損傷箇所の位置、損傷部分のアップがそろっていると、第三者が見ても状況を把握しやすくなります。
反対に、損傷部分だけを極端に拡大した写真しかない場合、追加撮影を求められることがあります。
見積書の内容が具体的
工事項目、数量、単価、修理範囲などが分かる見積書は、修理内容を確認しやすくなります。
「屋根修理一式」のような記載だけの場合、内訳について追加確認されることがあります。
保険会社からの連絡へ早く対応できる
追加書類の依頼や電話確認を長期間放置すると、その間は手続きが進まない可能性があります。
すぐ対応できない場合でも、「現在修理業者へ資料を依頼中です」と状況を伝えておきましょう。
時間がかかりやすいケース1:事故原因が分からない
屋根の損傷などは、「いつ壊れたのか分からない」「台風によるものか経年劣化か判断できない」といったケースがあります。
この場合、過去写真、修理履歴、気象情報など追加の確認が必要になることがあります。
原因不明だから申請できないわけではありませんが、確認項目が増えるほど時間が必要になる可能性があります。
時間がかかりやすいケース2:現地調査が必要
写真や見積書だけでは損害状況を確認できない場合、現地調査が行われることがあります。
調査会社との日程調整、現場確認、その後の報告などの工程が加わるため、書類だけで確認できる場合より時間がかかることがあります。
大規模災害の直後には、調査依頼が集中し、訪問日程の調整に時間がかかる可能性もあります。
時間がかかりやすいケース3:追加書類が必要
提出した写真だけでは場所が分からない、見積書に詳しい内訳がないなどの場合は、追加資料を求められることがあります。
修理業者へ新しい見積書や写真を依頼すると、その作成にも時間が必要です。
保険会社から何を求められたのかを具体的に確認し、業者へ正確に伝えることが大切です。
時間がかかりやすいケース4:損害箇所が多い
台風で屋根、雨どい、外壁、カーポートなど複数箇所に被害が出た場合、確認する工事項目も増えます。
それぞれの損傷が同じ事故によるものか、修理範囲が適切かを確認する必要があります。
写真と見積書を損傷箇所ごとに整理しておくと、その後の確認を進めやすくなります。
時間がかかりやすいケース5:大規模災害の直後
大型台風、大雪、地震などでは、短期間に多数の保険金請求が発生します。
保険会社は災害対応体制を整えて対応しますが、通常時より事故受付や現地調査に時間を要する場合があります。
急いでいる場合は、自分の手続きが現在どの段階なのかを事故担当者へ確認してください。
30日を超えることがあるのはなぜ?
保険金の支払いに必要な確認が通常の調査だけでは完了しない場合、約款に定められた特別な照会や調査が必要になることがあります。
たとえば警察、消防など公的機関の調査結果を確認する必要がある場合や、専門機関による鑑定結果が必要な場合です。
損保ジャパンの案内では、専門機関による鑑定等の結果照会が必要なケースなどについて、通常の30日を超える支払期間が定められています。
このような場合は、保険会社から確認が必要な事項や支払いまでの時期について案内されることがあります。
「30日経ったのに入金されない」ときに最初に確認すること
日数だけを数える前に、どの日を起点としているのかを確認しましょう。
事故連絡日なのか、最初の書類提出日なのか、追加資料まで含めて請求手続きが完了した日なのかで意味が変わります。
保険会社へ「現在、請求手続きは完了していますか」「追加で必要な書類はありますか」「現在どの確認をしていますか」と聞いてみると状況を把握しやすくなります。
入金が遅いと感じたときに確認したい5つの質問
1.現在の手続きはどの段階ですか
2.不足している書類はありますか
3.現地調査や追加確認は必要ですか
4.支払額の確定予定はいつ頃ですか
5.振込予定日が分かれば教えてください
「いつ振り込まれますか」とだけ聞くより、現在の工程を確認すると、遅れている理由を理解しやすくなります。
書類を早く出せば必ず早く入金されるわけではない
早く保険金を受け取りたいからといって、内容を確認せず書類を提出するのはおすすめできません。
写真が不足していたり、見積書に事故と関係のない工事が混ざっていたりすると、追加確認が必要になる可能性があります。
提出前に、写真と見積書の損傷箇所が一致しているか、事故日や原因に事実と違う記載がないか確認しましょう。
修理業者選びで入金時期が変わることもある?
保険会社の査定そのものを修理業者が早めることはできません。
ただし、見積書や写真の準備に時間がかかれば、その分、必要書類を提出するまでの期間は長くなります。
火災保険申請で使う可能性があることを業者へ伝え、施工前写真や詳しい見積書を用意できるか確認しておくとスムーズです。
保険金が入る前に修理してもいい?
雨漏りや窓ガラスの破損など、生活や安全に影響する損傷では、入金まで修理を待てないことがあります。
その場合は安全を優先してください。
可能であれば修理前の状態を写真に残し、保険会社へ連絡したうえで応急処置や修理を進めます。
一方、緊急性が低く高額な工事の場合は、支払保険金が決まる前に契約すると、保険金と工事費との差額が自己負担になる可能性があります。
「保険金が入るから大丈夫」と言われて工事契約を急がない
修理業者から「火災保険で全額出ます」「入金されるので先に契約してください」と言われるケースがあります。
しかし、支払保険金を決めるのは修理業者ではありません。
契約内容、事故原因、損害状況などを保険会社が確認して判断します。
見積額どおりの保険金が支払われる保証はないため、工事契約の金額、キャンセル条件、保険金が少なかった場合の自己負担などを確認しましょう。
保険金の「給付金」という呼び方について
インターネットでは「火災保険の給付金」という表現がよく使われています。
ただし、保険会社や約款では一般的に「保険金」という言葉が使われます。
申請サポート会社などから「給付金」と説明された場合でも、実際には加入している火災保険契約に基づく保険金請求であることを理解しておきましょう。
国や自治体が一律に配る給付金とは仕組みが異なります。
保険金が決まったら書面や連絡内容を確認する
支払額が決まったら、金額だけではなく、どの損害について認定されたのか確認しておきましょう。
後から別の損傷を発見した場合や、修理業者から工事内容について質問された場合にも、最初の査定内容を把握していると整理しやすくなります。
保険会社から届く支払案内やメールなどは、すぐ捨てずに保管してください。
入金後に金額が違うと気づいたらどうする?
想定していた金額と実際の振込額が違う場合は、まず支払内容を確認しましょう。
修理見積額と保険金額が違う場合もありますし、免責金額など契約条件が影響している可能性もあります。
「振込額が少ない」とだけ伝えるのではなく、どの項目についてどのような計算になったのか事故担当者へ確認すると分かりやすくなります。
振込先口座の情報にも注意する
支払手続きが終わっていても、口座情報に誤りがあれば振込が正常に完了しない可能性があります。
保険金請求書などに口座情報を記載する場合は、金融機関名、支店名、口座種別、口座番号、名義などを確認しましょう。
口座変更が必要になった場合は、自己判断でメールに情報を送るのではなく、保険会社が案内する方法で手続きを行ってください。
申請サポート会社を利用している場合も進捗は自分で確認する
申請サポートを利用していると、「全部任せたから待っていればいい」と考えがちです。
しかし、自分の保険契約であり、自分の住宅についての請求です。
保険会社から追加資料や確認の電話が来ていないか、現在どの段階なのかは自分でも把握しておきましょう。
サポート会社から「保険会社へ問い合わせないでください」と言われた場合も、なぜなのか理由を確認してください。
申請から入金までの期間を短くするためにできること
保険会社の調査を急がせる特別な方法があるわけではありません。
ただし、自分側での準備不足による遅れを減らすことはできます。
・事故を知ったら早めに連絡する
・現在の損傷状態を写真で残す
・修理業者へ見積書を早めに依頼する
・見積書の内容を提出前に確認する
・保険会社からの連絡を放置しない
・追加資料は何が必要か具体的に確認する
・提出した書類の控えを残す
申請後は「待つだけ」ではなく現在地を確認する
火災保険申請をした後、何週間も何も連絡がないと不安になります。
その場合は、事故担当者へ進捗を確認して構いません。
「現在は書類確認中です」「追加調査の日程調整中です」など、現在地が分かるだけでも今後の予定を考えやすくなります。
ただし、毎日のように問い合わせても調査そのものが早くなるとは限りません。
一度確認したら、案内された時期まで待ち、それを過ぎても連絡がなければ再度確認する方法が現実的です。
大規模災害後は修理業者への見積依頼にも時間がかかる
台風や大雪の直後は、保険会社だけでなく修理業者にも依頼が集中します。
現地調査まで数日、見積書の作成までさらに時間が必要になることがあります。
この期間は、保険会社での査定期間とは別です。
「事故から1か月経った」という場合でも、そのうち数週間を見積書の準備に使っていれば、保険会社が請求内容を確認している期間は短い場合があります。
事故から入金までの日数を自分で記録しておく
手続きが長くなってきたら、時系列を簡単に記録してみましょう。
例
9月5日 台風による損傷を発見
9月6日 保険会社へ事故連絡
9月8日 修理業者が現地確認
9月15日 見積書受領
9月16日 写真・見積書を保険会社へ提出
9月22日 追加写真の依頼
9月24日 追加写真を提出
10月2日 査定内容の説明
このように記録すると、「どこで時間がかかっているのか」が分かります。
早く入金してもらうために事実を変えるのは絶対に避ける
手続きが長引くと、「もっと分かりやすく台風被害と言い切った方がいいのでは」と焦るかもしれません。
しかし、分からない事故日を作ったり、経年劣化の可能性がある損傷を自然災害と断定したりしてはいけません。
支払いを早めるために必要なのは、事実を変えることではなく、確認できる資料を整理することです。
入金時期を知りたいなら事故担当者へ直接確認するのが確実
インターネット上には「火災保険は1週間で入る」「通常は2週間」といった情報があります。
しかし、事故内容や保険会社、必要な調査によって実際の日数は異なります。
東京海上日動も2026年10月1日改定のFAQで、必要書類を提出してから保険金支払いまでの日数は事案ごとに異なるため、事故担当者へ確認するよう案内しています。
自分の申請について最も確実なのは、担当者へ現在の状況と今後の予定を確認することです。
火災保険申請から入金までで覚えておきたいポイント
火災保険の保険金は、事故連絡をした瞬間から機械的に日数を数えて振り込まれるものではありません。
必要書類をそろえ、事故と損害の確認が行われ、支払保険金が確定した後に入金されます。
通常の確認で済むケースと、現地調査や専門機関への照会が必要なケースでは、支払いまでの期間が変わります。
そのため「何日待てばいいか」だけでなく、「今どの段階にいるか」を把握することが大切です。
入金が遅いと感じたら、まず「請求手続きは完了しているか」「追加資料はないか」「現在どの確認をしているか」を担当者へ確認しましょう。
今日確認できること
すでに火災保険申請をしている方は、事故連絡日、必要書類を提出した日、追加資料を出した日を確認してください。
次に、保険会社から届いたメールや書類を見て、不足資料の連絡がないか確認します。
しばらく連絡がない場合は、事故受付番号などを用意して担当者へ現在の手続き状況を問い合わせましょう。
これから申請する方は、事故後の写真を残し、保険会社へ早めに連絡し、必要な書類を確認してください。
修理業者には、火災保険申請で使用する可能性があることを伝え、損傷箇所が分かる写真と具体的な修理見積書を依頼します。
火災保険申請から入金までの日数はケースによって異なります。
だからこそ、「平均で何日か」だけに振り回されず、自分の申請がどこまで進んでいるかを確認しながら、一つずつ手続きを進めることが大切です。
支払予定日の連絡が来たら確認したいこと
保険会社から支払予定日の連絡を受けたら、振込予定日だけでなく、支払保険金額と対象になった損傷内容も確認しておきましょう。
修理見積額と支払額に差がある場合は、どの工事項目がどのように認定されたのかを確認します。
また、振込先口座に変更がないか、名義や口座番号に誤りがないかも念のため見直してください。
支払案内の書面やメールは、修理工事が終わるまで保管しておくと安心です。
後日、追加の損傷を発見した場合や、工事内容について確認が必要になった場合にも、最初の支払内容を把握しておけば状況を整理しやすくなります。
入金を確認したら、金額だけを見て終わらせず、保険会社から案内された内容と実際の振込額が一致しているか確認しましょう。
不明点が残る場合は、自己判断せず事故担当者へ確認しながら進めて下さい。
この記事の監修者
損害保険診断士協会コラム一覧