2026年6月17日
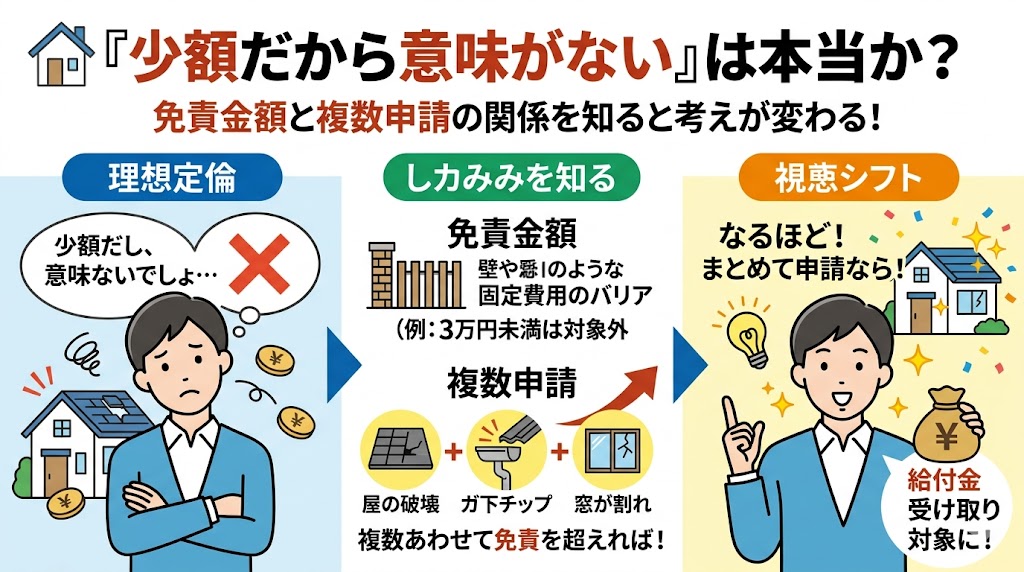
この記事の要点:免責金額は1回の事故ごとの自己負担額で、損害額がこれを上回れば少額でも請求できます。同じ事故による複数箇所の損害は合計して考えます。
免責金額の仕組み
免責金額とは、1回の事故で生じた損害のうち、契約者が自己負担する金額です。たとえば免責金額が5万円の契約で、損害額が20万円なら、20万円から5万円を差し引いた15万円が支払いの目安になります。損害額が5万円以下なら、保険金は支払われません。
免責金額は、契約時に0円・1万円・3万円・5万円・10万円などから選ぶことが多く、保険証券に記載されています。補償ごとに異なる金額が設定されている場合もあります。
免責の方式による違い
| 方式 | 支払いの考え方 | 損害額20万円・免責5万円の例 |
|---|---|---|
| 免責金額方式(現在の主流) | 損害額から免責金額を差し引いて支払う | 15万円が支払いの目安 |
| フランチャイズ方式(古い契約に多い) | 損害額が一定額以上なら全額、未満なら0円 | 「20万円以上」の条件なら20万円、未満なら0円 |
以前の火災保険では、風災・雹災・雪災について「損害額が20万円以上の場合のみ支払う」というフランチャイズ方式の契約がありました。長期契約の方は、保険証券で確認しておきましょう。
少額の損害でも請求できるかの判断
- 免責金額を確認する:保険証券で、該当する補償の免責金額を確認します。
- 同じ事故の損害を合計する:同じ台風で屋根と雨どいとフェンスが壊れた場合は、1回の事故の損害として合計します。
- 修理の見積もりを取る:足場代など修理に必要な費用も含めた見積もりで、損害額の目安を把握します。
- 免責金額を上回るか比べる:上回る見込みがあれば、保険会社へ連絡します。
別の日の事故による損害は、それぞれ別の事故として扱われ、事故ごとに免責金額が差し引かれます。日付の異なる被害を、同じ事故としてまとめて申告することはできません。
免責金額の選び方(契約・更新時)
免責金額を高く設定すると保険料は安くなりますが、小さな損害では保険金を受け取れなくなります。家計への影響と、住まいの地域で起こりやすい災害を考えて選びましょう。
よくある質問
Q. 免責金額とは何ですか?
A. 1回の事故で契約者が自己負担する金額です。損害額から差し引かれ、損害額が免責金額以下なら保険金は支払われません。
Q. 少額の損害でも請求できますか?
A. 損害額が免責金額を上回れば請求できます。同じ事故による複数箇所の損害は合計して考えます。
Q. 20万円未満の損害は支払われないと聞きました。本当ですか?
A. 古い契約の風災などで、損害額20万円以上を条件とするものがあります。現在の契約の多くは免責金額方式なので、保険証券で確認してください。
Q. 別の日の被害をまとめて請求できますか?
A. できません。事故ごとに請求し、それぞれ免責金額が差し引かれます。
Q. 免責金額はどこで確認できますか?
A. 保険証券に記載されています。補償ごとに金額が異なる場合もあるため、あわせて確認しましょう。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧