2026年9月29日
火災保険申請を考えて自宅を確認したとき、「屋根の状態を見たいけれど、自分では登れない」と困る方は少なくありません。
台風や強風、大雪、雹などの後は、屋根材のズレ、棟板金の浮き、雨どいの変形などが気になります。
しかし、火災保険申請の写真を撮るために、自分で屋根へ登る必要はありません。
むしろ高所へ無理に上がることは、転落や屋根材の踏み抜きなど大きな事故につながる危険があります。
火災保険申請で大切なのは、「自分で屋根に登って証拠を集めること」ではなく、安全な方法で現在の損傷状態を記録し、必要に応じて専門業者や保険会社へ相談することです。
この記事では、屋根に登れない場合にどこまで自分で確認できるのか、地上から撮影するときのポイント、専門業者へ依頼するときの注意点、火災保険申請で残しておきたい資料まで分かりやすく解説します。
火災保険申請のために自分で屋根へ登る必要はない
屋根の損傷が疑われると、「写真がないと保険金を申請できないのでは」と焦るかもしれません。
ですが、自分で屋根へ登ることを前提に考える必要はありません。
屋根上は地上から見る以上に危険で、傾斜があり、雨や結露で滑りやすくなっている場合があります。
さらに台風や大雪の後は、屋根材そのものが浮いていたり、割れていたり、下地が弱くなっていたりする可能性があります。
厚生労働省の労働災害事例でも、屋根やはしごからの転落事故が繰り返し報告されており、高所作業では墜落防止措置が重要とされています。
火災保険申請のために危険な場所へ入る必要はありません。
屋根や高所の確認は無理をせず、安全な範囲で記録し、必要なら専門業者へ依頼しましょう。
屋根に登れないと火災保険申請できない?
屋根に登れないことだけを理由に、火災保険申請を諦める必要はありません。
保険金請求では、事故の内容に応じて被害状況が分かる写真や修理見積書などを提出し、保険会社が事故・損害状況を確認します。
写真だけでは確認できない場合には、追加資料や現地調査などによって確認されることもあります。
つまり、自分自身が屋根へ上がってすべてを撮影しなければ手続きができないわけではありません。
まずは地上から安全に確認できる部分を記録し、屋根の状態については修理業者などへ相談してください。
まず地上から確認できる損傷を探す
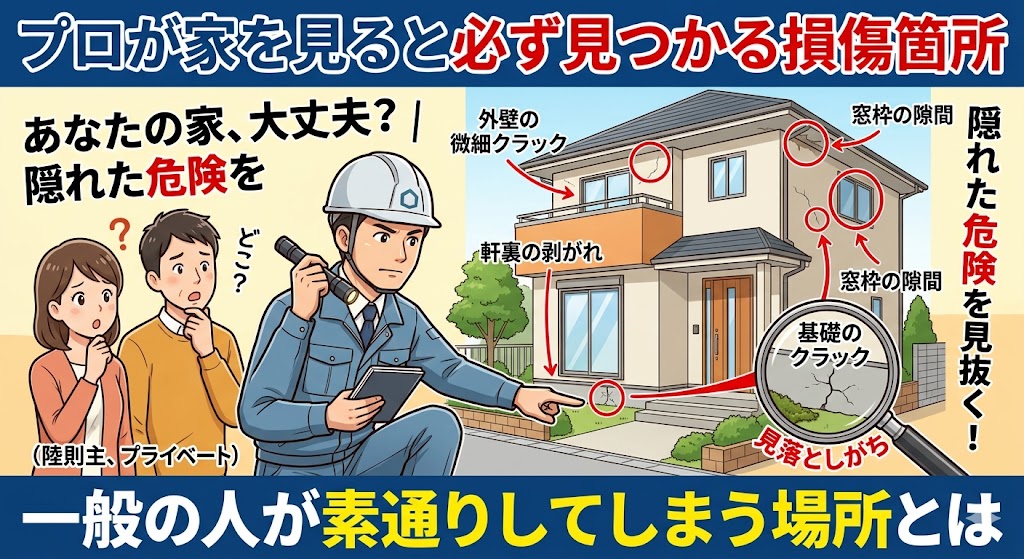
屋根へ登らなくても、地上から確認できる変化はあります。
台風や強風の後は、住宅の周囲を安全に歩きながら、屋根だけでなく雨どい、軒天、外壁、カーポート、フェンスなども確認してみましょう。
ただし、建物の真下で屋根材が落ちそうな場合や、電線が垂れている場合などは近づかないでください。
屋根材のズレや欠け
道路や庭など離れた位置から、屋根材が一部ずれていないか、欠けているように見えないか確認します。
双眼鏡やカメラのズーム機能を使える場合は、地上から安全に確認する方法もあります。
ただし、ズーム画像だけで損傷原因を断定するのは避けましょう。
棟板金や屋根の端の変化
屋根の頂部や端部は強風の影響を受けることがあります。
以前と比べて浮いているように見える、金属部分がめくれているように見える場合は、その位置が分かる写真を残します。
雨どいの変形・外れ
雨どいは地上から比較的確認しやすい部分です。
曲がっている、金具から外れている、継ぎ目がずれている、途中で大きく傾いているなどの変化がないか見てみましょう。
軒天や外壁の異常
屋根の裏側にある軒天の剥がれや変色、外壁のひび割れ、飛来物による傷などが見つかる場合があります。
屋根だけに集中せず、住宅全体を確認することで別の損傷に気づけることもあります。
地上から写真を撮るときは「3段階」で残す
火災保険申請用の写真は、単に枚数を増やせばよいわけではありません。
第三者が見たときに、「住宅のどこに、どのような損傷があるのか」が分かることが重要です。
安全な場所から撮影するときは、全体・位置・詳細という3段階を意識すると整理しやすくなります。
地上から残したい3種類の写真
1.建物全体が分かる写真
2.損傷箇所の位置が分かる写真
3.ズームなどで損傷状態が分かる写真
建物全体の写真
最初に住宅全体が分かる写真を撮影します。
可能であれば正面だけでなく、側面や裏側など複数方向から撮影しておくと、位置関係を把握しやすくなります。
損傷箇所を含む写真
次に、屋根のどの位置に異常があるのか分かる距離で撮ります。
屋根の一部分だけではなく、窓や外壁、雨どいなど周囲の特徴も写るようにすると、場所を説明しやすくなります。
ズームした写真
スマートフォンやカメラの光学ズームなどを使い、損傷部分を拡大して撮影します。
画質が極端に粗くなるほどデジタルズームを使うと、かえって状態が分かりにくくなるため注意してください。
脚立やはしごに乗って撮影すれば大丈夫?
屋根へ登らなくても、「脚立の上からなら大丈夫」と考える方がいます。
しかし、脚立やはしごを使った高所作業にも転落事故の危険があります。
特に風が強い日、足元が濡れている日、地面が傾いている場所では不安定になります。
火災保険申請の写真を撮るだけのために、慣れていない方が高所へ上がることは避けましょう。
屋根の状態を専門業者に確認してもらう方法
地上からでは損傷状態が分からない場合は、屋根修理業者、工務店、住宅点検会社などへ相談する方法があります。
依頼するときは「火災保険が必ず使えるか判断してほしい」ではなく、「屋根のどこがどのような状態なのか確認してほしい」と伝えることが大切です。
保険金の支払可否を最終的に判断するのは保険会社だからです。
点検前に料金を確認する
無料点検を行う会社もあれば、調査費用や写真撮影費用が必要な会社もあります。
「無料だと思って依頼したら、その場で高額な修理契約を求められた」ということにならないよう、点検の範囲と料金を事前に確認しましょう。
施工前の写真を残してもらう
業者が屋根へ上がる場合は、損傷部分だけではなく、屋根全体、位置関係、周囲の状態が分かる写真を残せるか相談します。
撮影日が分かる状態で元データを受け取れるかも確認しておくと整理しやすくなります。
点検報告書をもらえるか確認する
会社によっては写真付きの点検報告書を作成してくれます。
屋根のどの部分にどのような損傷があるのか、修理が必要な理由などが記載されていると、本人も状態を把握しやすくなります。
ドローンで屋根を確認する方法は使える?
近年は、屋根点検にドローンを利用する業者もあります。
住宅所有者が屋根へ登らずに、高い位置から屋根全体を確認できる点はメリットです。
一方で、すべての住宅でドローンを飛ばせるわけではありません。
周囲の建物、電線、飛行場所、天候などによって使用できない場合があります。
また、ドローン映像だけでは細かな浮きや内部の状態まで判断できないケースもあります。
ドローン点検を利用する場合は、何が確認できるのか、撮影データをもらえるのか、費用はいくらかを事前に確認してください。
高所カメラや伸縮ポールを使う点検もある
屋根点検では、長いポールの先にカメラを取り付けて撮影する方法もあります。
住宅の形状によっては、屋根へ直接上がらずに軒先や雨どい、屋根材の一部を確認できます。
専門業者へ相談するときは、「屋根に人が上がらない方法で確認できますか」と聞いてみるのもよいでしょう。
特に古い屋根や割れやすい屋根材では、人が歩くことで新たな損傷が生じる可能性もあるため、建物に合った点検方法を選ぶことが大切です。
業者が屋根へ登る場合も「何をするか」を確認する
専門業者であっても、何の説明もなく屋根へ登らせる必要はありません。
どの部分を確認するのか、どのような安全対策を行うのか、写真や動画を残すのかを事前に聞いておきましょう。
訪問営業の業者から突然「屋根が浮いています。今すぐ登って確認します」と言われても、その場で依頼を決める必要はありません。
自分から依頼した信頼できる業者や、複数社を比較したうえで選ぶ方が安心です。
「近所の工事中に屋根が壊れているのが見えた」と言われたら注意
住宅修理のトラブルでは、訪問業者から「近くで工事をしていて、お宅の屋根が壊れているのが見えた」と声を掛けられるケースがあります。
その場で屋根へ上がらせたり、すぐ修理契約を結んだりせず、まず自分で確認できる範囲を撮影しましょう。
必要であれば、以前から付き合いのある工務店や別の専門業者へ点検を依頼します。
日本損害保険協会も、「保険が使える」と言って住宅修理を勧誘する業者とのトラブルについて注意を呼びかけています。
屋根の損傷を見つけても「必ず保険が使える」とは限らない
専門業者が屋根の破損を確認したとしても、その修理費が必ず火災保険の対象になるわけではありません。
火災保険では、損傷原因と契約している補償内容が重要です。
台風などの風災による損害なのか、長年の自然な劣化なのか、施工上の問題なのかによって扱いは異なります。
業者から「これは100%保険で直せます」と言われても、それだけで判断しないでください。
最終的な支払可否と保険金額は、保険会社が契約内容や損害状況などを確認して判断します。
屋根に登れないと事故原因が分からない場合はどうする?
地上から見ただけでは、損傷原因を特定できないケースがあります。
その場合も、自分で事故原因を作る必要はありません。
損傷をいつ発見したのか、事故前の写真があるか、直前に台風や大雪があったか、修理業者がどのような状態を確認したかを整理します。
原因が分からない部分は「原因は確認できていません」と保険会社へ伝え、必要な調査方法について相談しましょう。
業者の写真をそのまま信じる前に場所を確認する
屋根の写真を業者から見せられても、一般の方には「本当に自宅の屋根なのか」「どの場所なのか」が分かりにくいことがあります。
撮影してもらう場合は、屋根全体から損傷箇所へ近づいていく写真や、周囲の特徴が一緒に写った画像を残してもらうと位置関係を確認しやすくなります。
動画で屋根全体を連続して撮影してもらう方法もあります。
自宅の損傷だと自分でも確認できる資料にしておくことが重要です。
修理見積書は屋根写真と対応しているか確認する
点検後に見積書を受け取ったら、総額だけを見るのではなく、写真の損傷箇所と工事項目を照らし合わせます。
写真では棟板金の一部だけが損傷しているように見えるのに、見積書では屋根全体の葺き替えになっている場合は、なぜその工事が必要なのか説明を受けましょう。
全面工事が必要な技術的理由があるケースもありますが、今回の事故と関係のないメンテナンス工事が含まれている可能性もあります。
分からない項目は契約前に確認してください。
屋根へ登れなくても事故前の写真が見つかることがある
現在の屋根写真だけではなく、事故前の状態が分かる写真も探してみましょう。
旅行へ出かける前に家の前で撮った写真、庭で撮った家族写真、車を撮影した写真などに屋根が写り込んでいる場合があります。
GoogleフォトやiCloudなどを利用しているなら、過去の日付まで検索してみるのも一つです。
以前のリフォーム会社や不動産会社が外観写真を持っている場合もあります。
火災保険申請前に現在の状態を放置しすぎない
屋根の状態が分からないからといって、長期間そのまま放置すると被害が拡大する可能性があります。
屋根材が大きく外れている、雨漏りが続いている、部材が落下しそうといった場合は安全確保を優先してください。
保険会社へ早めに連絡し、可能な範囲で現在の状態を記録したうえで、専門業者へ応急処置を相談しましょう。
申請のために危険な状態を維持する必要はありません。
応急処置をする場合も施工前写真を残す
ブルーシート設置などの応急処置が必要になった場合は、作業前に損傷状態を撮影できるか業者へ相談します。
応急処置後は元の状態が見えにくくなる可能性があるためです。
施工前、施工中、施工後という流れで写真を残してもらえると、どの部分にどのような処置を行ったのか確認しやすくなります。
すでに屋根を修理してしまった場合はどうする?
「写真を撮る前に修理してしまった」という方も、自分から申請を諦める必要はありません。
工事を行った業者へ、施工前写真、点検写真、施工中写真、施工報告書が残っていないか確認してください。
見積書、請求書、領収書なども保管しておきます。
どの資料が必要になるかは事故や契約によって異なるため、保険会社へ状況を説明して確認しましょう。
写真が撮れない場所は保険会社へ相談する
「屋根全体の写真が必要と言われたけれど、安全に撮れない」という場合は、その事情を保険会社へ伝えてください。
無理に自分で撮影するのではなく、どのような資料で確認できるか相談します。
修理業者の写真、点検報告書、見積書などで確認できる場合もあれば、保険会社側が現地確認を行う場合もあります。
求められた資料を用意できないからといって、危険な行動をする必要はありません。
現地調査が入ることもある
提出写真や見積書だけでは屋根の状態や損傷範囲を確認しにくい場合、保険会社や委託された調査会社による現地確認が行われることがあります。
現地調査になること自体は、申請が不利になったことを意味しません。
資料だけでは分からない状態を確認するための手続きとして行われる場合があります。
調査が決まったら、これまで撮影した写真、修理見積書、業者の報告書などを整理しておきましょう。
点検業者を選ぶときに確認したい7つのポイント
1.会社名・所在地・連絡先が明確か
2.点検料金を事前に説明しているか
3.どの方法で屋根を確認するか
4.写真や点検報告書を受け取れるか
5.工事契約をその場で急かさないか
6.「必ず保険金が出る」と保証していないか
7.キャンセル条件や費用が明確か
点検だけのつもりが、気づいたら高額な修理契約を結んでいたということにならないよう注意してください。
「火災保険で無料修理できます」という言葉だけで依頼しない
住宅点検と火災保険申請をセットで営業する会社もあります。
サービスそのものがすべて問題というわけではありませんが、保険金がいくら支払われるかは点検業者が決めるものではありません。
また、受け取った保険金より修理費用が高い場合、差額が自己負担になる可能性があります。
成功報酬、調査費用、解約違約金などの条件も確認してから契約しましょう。
自分でできるのは「屋根に登ること」ではなく「情報を整理すること」
火災保険申請で住宅所有者が担うべき役割は、危険な屋根点検ではありません。
損傷をいつ発見したのか記録する、地上から撮れる写真を残す、過去写真を探す、保険証券を確認する、信頼できる業者へ点検を相談する。
こうした情報整理は屋根へ登らなくてもできます。
専門的な点検は専門家へ任せ、自分は保険会社へ事実を正確に伝えられる状態を作ることが大切です。
屋根の被害を見つけた日の行動を時系列で残す
写真と合わせて、簡単なメモも残しておきましょう。
「9月29日午前、庭から屋根材のズレを発見」「同日午後、保険会社へ連絡」「翌日、修理業者が地上から確認」という程度でも構いません。
後から電話で状況を聞かれたとき、記憶だけで答えるより整理しやすくなります。
屋根点検で異常がなかった場合も記録を残す
専門業者へ確認してもらった結果、「目立った損傷は確認できなかった」と言われる場合もあります。
その場合も点検結果や写真を保管しておくと、将来別の事故が起きた際に以前の住宅状態を確認できる可能性があります。
災害時だけでなく、平常時の住宅状態を記録する習慣をつけておくことは住宅管理にも役立ちます。
平常時に外観写真を撮っておくと事故後に比較しやすい
台風が来てから初めて屋根を確認しようとしても、「以前からこの状態だったのか」が分からないことがあります。
そこで、天気の良い日に地上から住宅全体を定期的に撮影しておく方法があります。
屋根、雨どい、外壁、カーポートなどが写るようにしておけば、事故前後の比較資料として役立つ場合があります。
わざわざ屋根へ登る必要はありません。
屋根に登れない場合の火災保険申請の基本手順
1.危険な場所へ近づかない
2.地上から住宅全体を撮影する
3.ズームなどで確認できる損傷を記録する
4.損傷を発見した日時をメモする
5.保険会社または代理店へ事故連絡する
6.必要に応じて専門業者へ屋根点検を依頼する
7.点検写真と修理見積書を受け取る
8.必要書類を保険会社へ提出する
9.追加写真や現地調査の依頼があれば対応する
保険会社へ相談するときは「屋根に登れない」と伝える
保険会社へ事故連絡をするとき、「屋根の写真を撮れていないことが不利になるのでは」と心配する必要はありません。
自分では安全に撮影できない場所であること、地上から確認できる範囲ではどのような異常が見えるのか、修理業者への点検依頼を予定しているかなどをそのまま伝えましょう。
たとえば「庭から見ると棟付近が浮いているように見えますが、危険なので屋根には登っていません。地上から撮った写真はあります」と説明すれば、現在の状況を整理して伝えられます。
必要な追加写真や見積書について案内されたら、その内容をメモし、専門業者へ共有してください。
自分で撮影できない写真を求められた場合も、無理に用意しようとせず、業者による撮影や現地確認など別の方法がないか相談します。
屋根の写真は「多さ」より「つながり」が大切
専門業者から大量の写真を受け取った場合も、そのまま全部提出すればよいとは限りません。
住宅全体から屋根の位置が分かり、そこから損傷箇所へ近づき、最後に破損状態が分かるというように、写真同士のつながりを確認しましょう。
同じ場所を何十枚も撮影した写真より、位置関係と損傷状態を理解できる一連の写真の方が整理しやすくなります。
業者へ撮影を依頼するときも、「屋根全体、損傷箇所の位置、損傷部分のアップを残してほしい」と伝えると目的が明確になります。
写真のために命を危険にさらさないことが最優先
火災保険申請について調べていると、「被害写真が重要」という情報を多く見かけます。
確かに、写真は損害状況を確認するうえで重要な資料の一つです。
しかし、その写真を撮るために転落の危険がある屋根へ上がる必要はありません。
地上から撮影できる範囲は自分で記録し、高所は専門家に任せる。
それでも資料が不足する場合は、保険会社へ相談する。
この順番で考えれば、安全を守りながら必要な確認を進められます。
屋根に登れないことは、火災保険申請を諦める理由にはなりません。
安全な場所から記録し、必要な部分だけ専門家へ任せることが、最も現実的な方法です。
今日からできる安全な確認方法
自宅の屋根が気になっているなら、まず道路や庭など安全な位置から住宅全体を見てみましょう。
目立つズレや欠け、雨どいの変形があれば、全景と位置が分かる写真を撮影します。
次に、事故前の住宅写真がないかスマートフォンを確認してください。
そして保険証券を用意し、契約している保険会社または代理店へ現在分かっている状況を相談します。
屋根の詳細確認が必要なら、点検方法や料金を確認したうえで信頼できる専門業者へ依頼します。
「自分で屋根に登れないから何もできない」と考える必要はありません。
安全な方法で情報を集め、専門家と保険会社を適切に使い分けることが、火災保険申請を進めるための基本です。
この記事の監修者
損害保険診断士協会コラム一覧