2026年7月15日
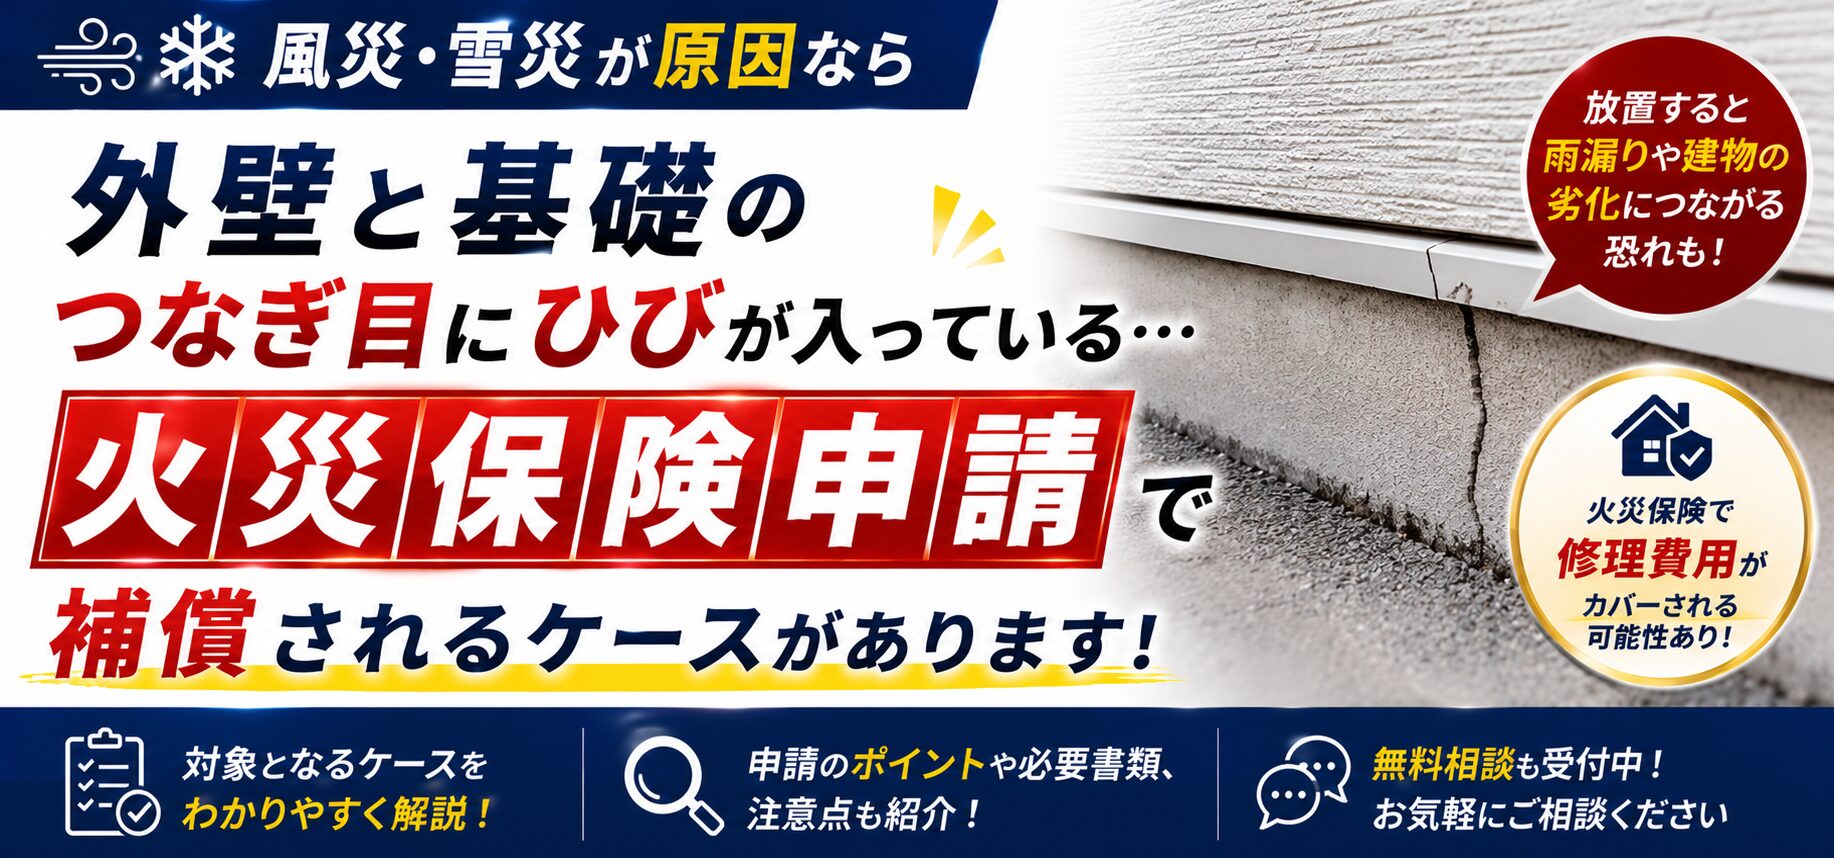
この記事の要点:外壁と基礎のつなぎ目のひびは、乾燥収縮や劣化が原因のことが多く、通常は火災保険の対象外です。車の衝突など突発的な事故が原因なら対象になり得ます。
つなぎ目のひびは、多くが経年劣化や乾燥収縮
外壁と基礎のつなぎ目は、コンクリートと外壁材という異なる素材が接する部分で、ひびが入りやすい場所です。原因の多くは、コンクリートやモルタルの乾燥収縮、温度変化による伸び縮み、経年劣化などで、これらは通常、火災保険の補償の対象外です。
ただし、原因によっては火災保険や地震保険の対象になる場合があります。まずは原因の見当をつけることが大切です。
原因別の補償の目安
| 原因 | 補償の目安 | 確認すること |
|---|---|---|
| 乾燥収縮・経年劣化 | 対象外 | 築年数、ひびの幅や長さの変化 |
| 地盤沈下・不同沈下 | 火災保険の対象外。地震が原因なら地震保険を確認 | 建物の傾き、ドアや窓の開け閉め |
| 地震 | 火災保険ではなく地震保険の対象 | 地震保険の加入の有無、地震の日付 |
| 車の衝突など外からの物体の衝突 | 「物体の落下・飛来・衝突」として対象になり得る | 衝突の日時、相手の情報、警察への届け出 |
| 強風・大雪 | つなぎ目のひびが直接の被害になることはまれ。周辺の破損とあわせて確認 | 同じ時期の屋根や雨どいの被害 |
ひびを見つけたら確認すること
- 写真と大きさの記録:ひびの全体と近景を撮り、定規やクラックスケールで幅と長さを記録します。
- いつからあるか:以前の写真と比べ、最近できたものか、少しずつ広がってきたものかを確認します。
- きっかけの有無:地震、車の接触、近くの工事など、思い当たる出来事がないかを書き出します。
- 建物の変化:建物の傾き、ドアの閉まりにくさ、室内の壁のひびなど、ほかの変化がないか確認します。
幅が大きいひびや、広がり続けるひびは、建物の構造に関わる場合があります。保険の対象かどうかにかかわらず、専門家に点検を依頼しましょう。
保険会社に相談するときのポイント
原因が突発的な事故や地震だと考えられる場合は、保険会社に相談します。その際は、ひびの写真、気づいた日、思い当たる出来事の日時を伝えましょう。劣化によるひびを、事故によるものとして申告することは不正請求にあたるおそれがあるため、分からないことは分からないと伝えて構いません。
また、ひびから雨水が入り、室内に被害が出ている場合でも、ひび自体が劣化によるものであれば、通常は補償の対象外となります。
よくある質問
Q. 外壁と基礎のつなぎ目のひびは火災保険で直せますか?
A. 乾燥収縮や経年劣化が原因であれば、通常は対象外です。車の衝突など突発的な事故が原因であれば対象になり得ます。
Q. 地震でできたひびはどの保険の対象ですか?
A. 地震による損害は火災保険では補償されず、地震保険の対象です。地震保険に加入しているか確認してください。
Q. ひびの幅がどのくらいなら危険ですか?
A. 幅が大きいひびや、広がり続けるひびは構造に関わる場合があります。保険とは別に、専門家に点検を依頼しましょう。
Q. 車がぶつかってできたひびはどうすればよいですか?
A. 警察に届け出て、相手の情報を控えたうえで、相手方の保険と自分の火災保険のどちらを使うか保険会社に相談します。
Q. 原因が分からない場合も相談できますか?
A. 相談できます。写真や気づいた日、思い当たる出来事を整理して伝え、原因の判断は保険会社や専門家に委ねましょう。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧