2026年9月14日
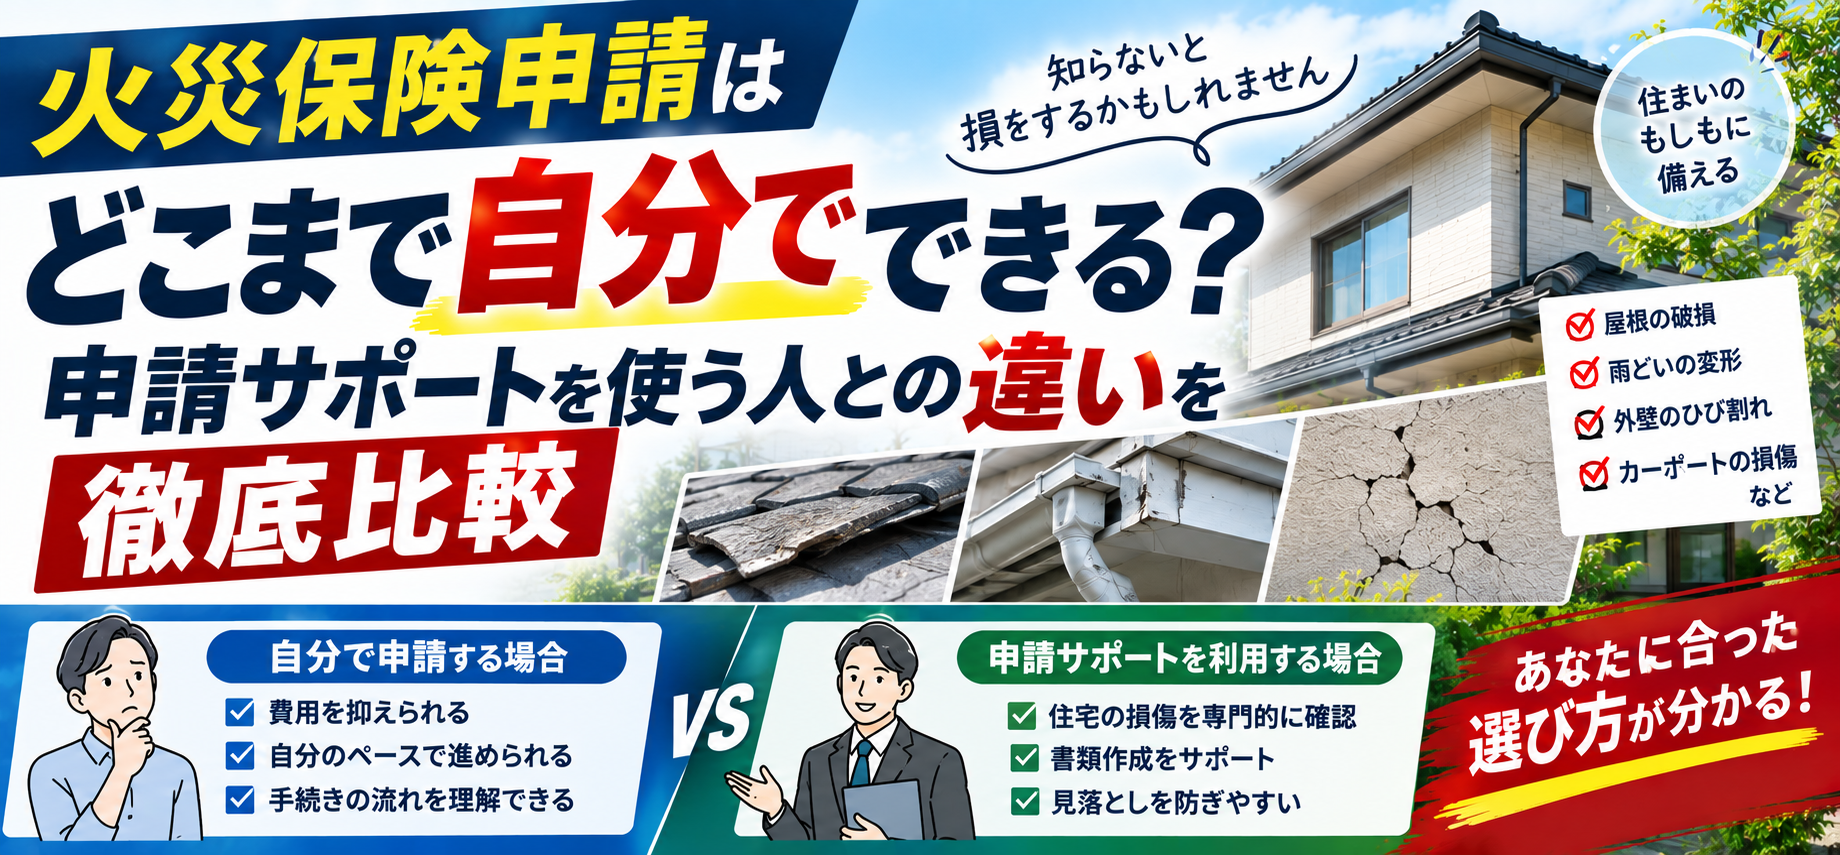
火災保険申請について調べていると、「自分で申請できるの?」「申請サポートを使った方がいいの?」と迷う方は少なくありません。
結論から言えば、火災保険の申請は自分で行うことができます。
実際、事故の連絡から必要書類の提出まで、自分で進めて保険金を受け取っている方もいます。
一方で、住宅のどこまでが被害を受けているのか判断できなかったり、損傷原因をうまく整理できなかったりして、申請途中で困ってしまうケースもあります。
そこで今回は、火災保険申請を自分で行う場合と、申請サポートを利用する場合の違いを初心者にも分かりやすく解説します。
火災保険申請は自分でできる?まず知っておきたい基本
「火災保険申請は専門家に依頼しなければできない」と思っている方もいますが、そのようなことはありません。
契約者自身が保険会社や代理店へ事故を連絡し、必要な手続きを進めることができます。
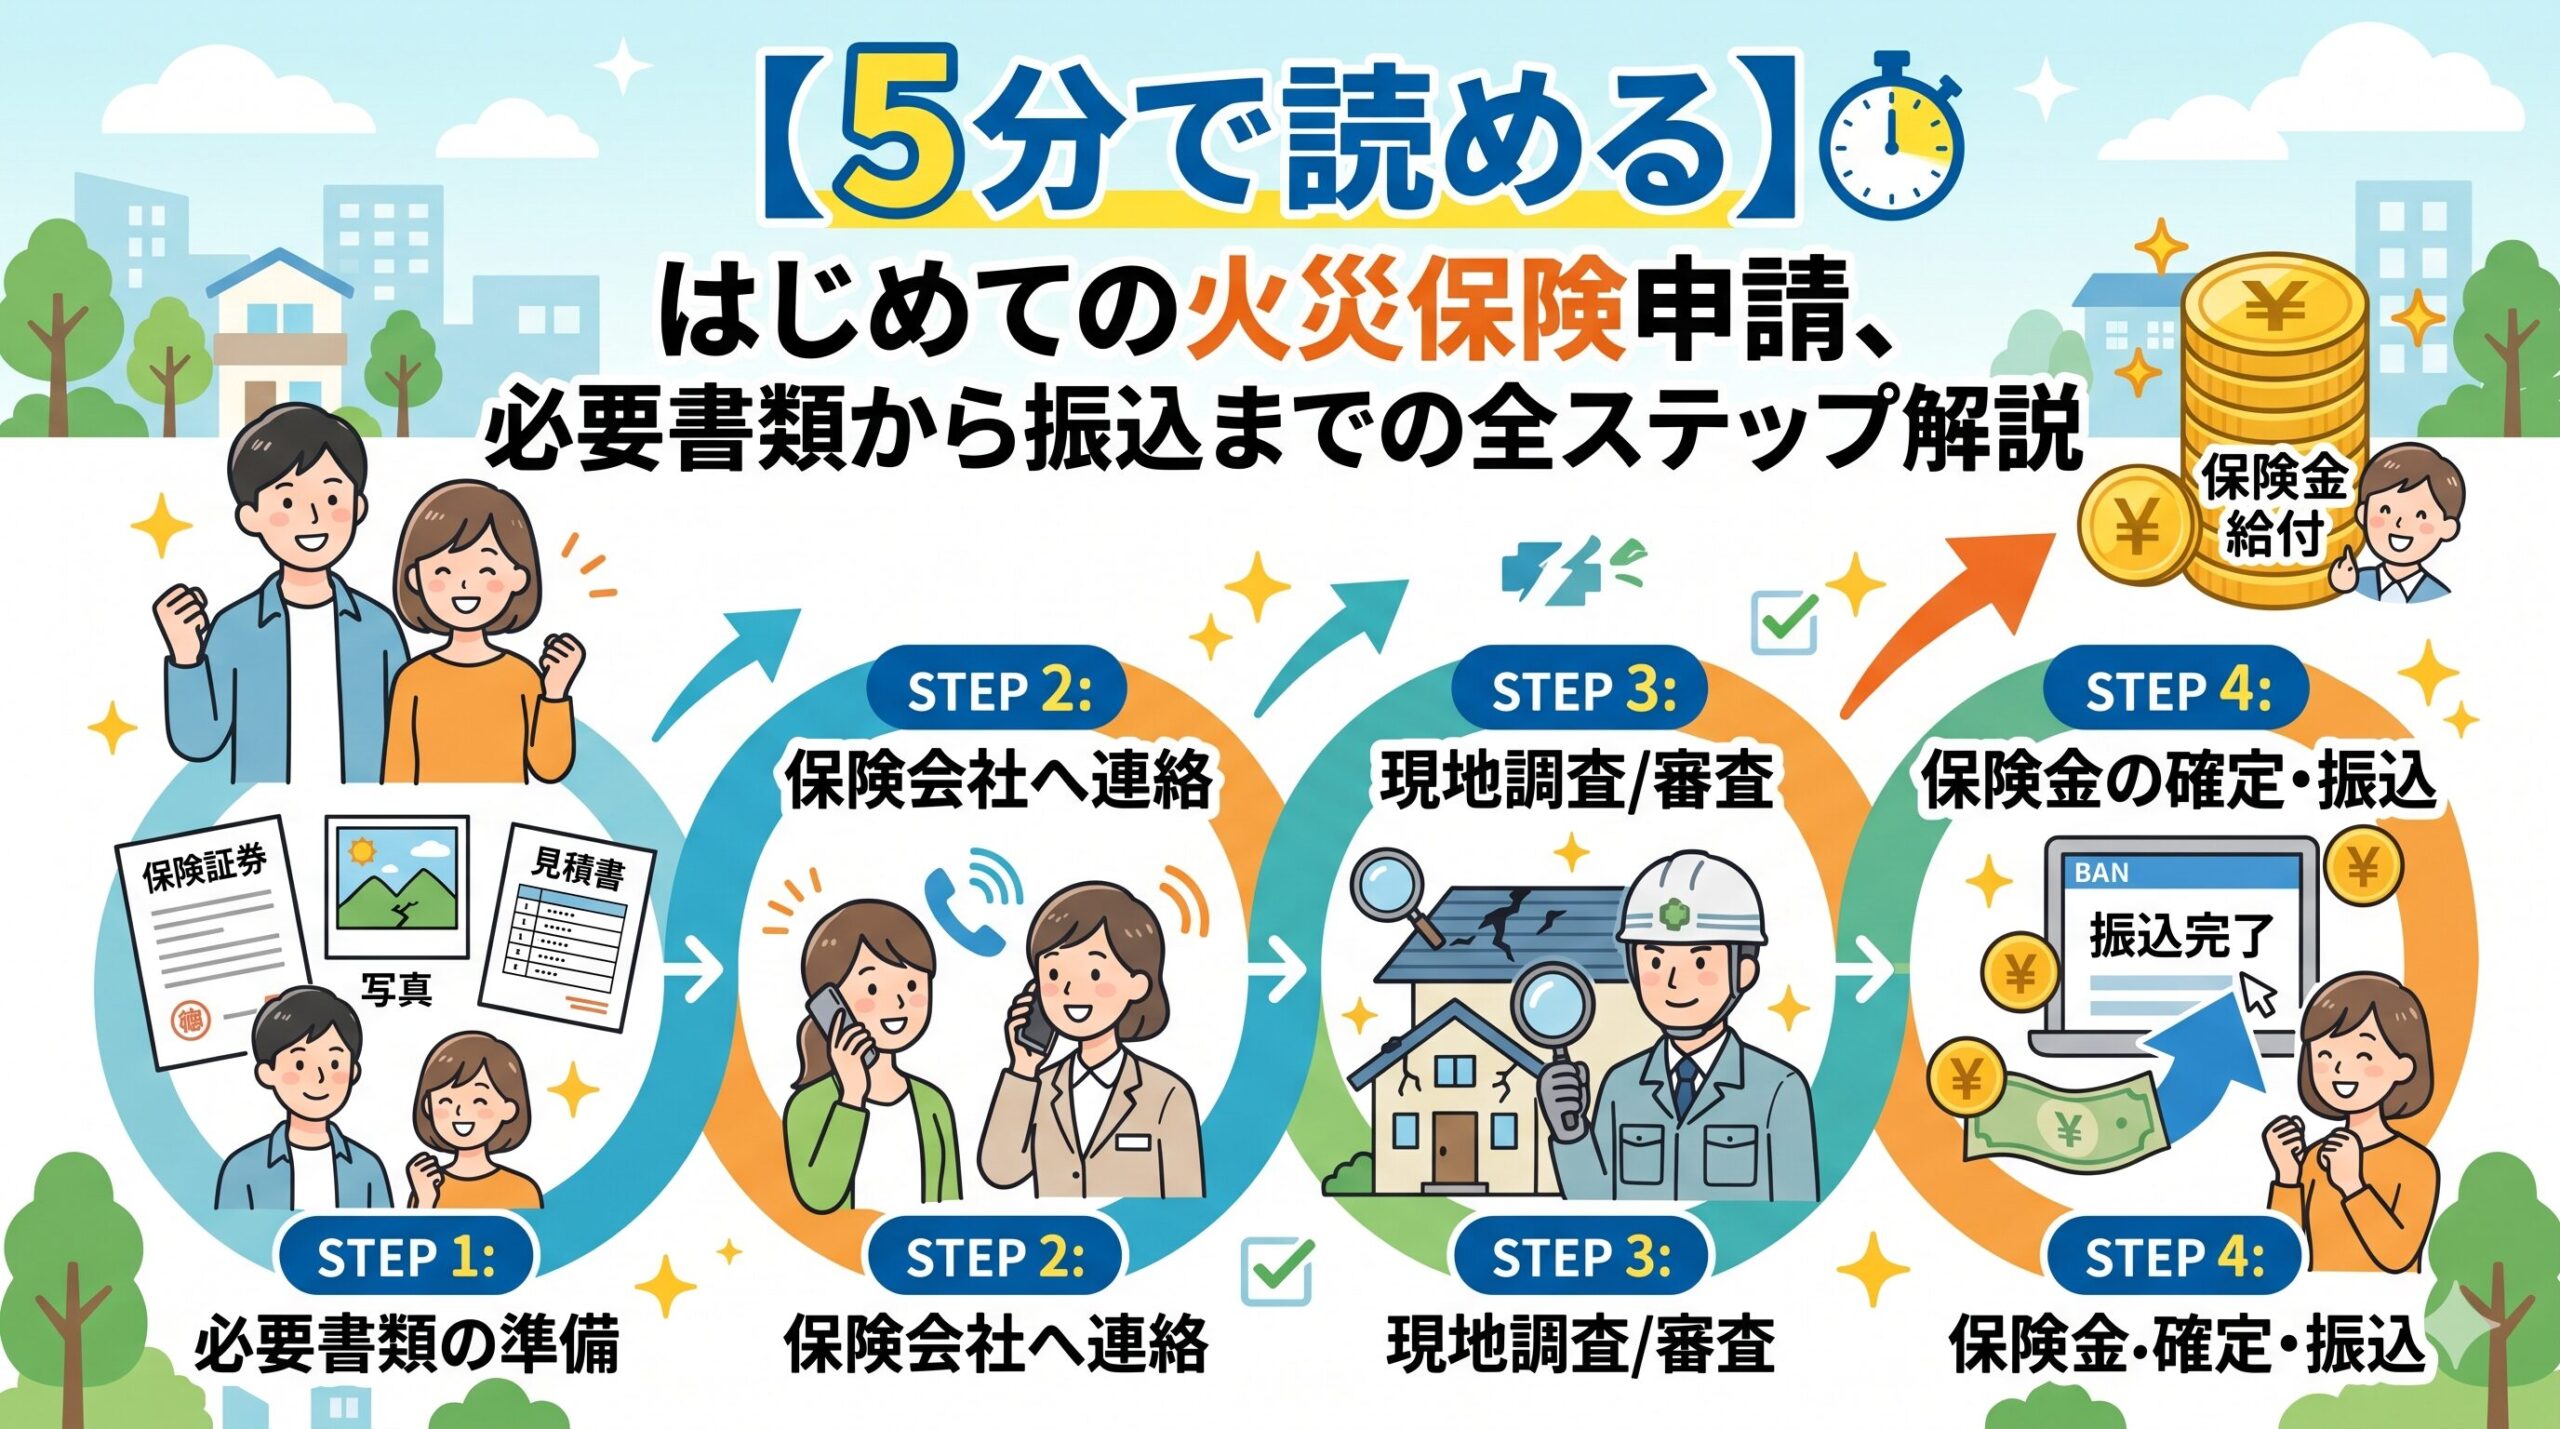
一般的には、事故が発生したことを保険会社へ連絡し、契約内容を確認したうえで、案内された必要書類を準備します。
その後、必要に応じて損害状況の確認や調査が行われ、契約内容と調査結果に基づいて保険金額が判断されます。
火災保険申請そのものは、契約者が自分で行えます。まずは契約している保険会社または代理店に相談し、必要な手続きを確認するのが基本です。
ここで重要なのは、「自分で申請できること」と「自分だけで損傷を正確に把握できること」は別だという点です。
書類への記入自体は難しくなくても、屋根や雨どい、外壁など普段確認しない場所の被害まで自分で判断するのは簡単ではありません。
自分で火災保険申請するときの基本的な流れ
初めて申請する方は、何から始めればいいのか分からず不安になりがちです。
しかし、基本的な流れを先に理解しておけば、一つずつ準備できます。
1.保険証券や契約内容を確認する
最初に確認したいのが、現在加入している火災保険の契約内容です。
建物だけが対象なのか、家財も対象なのか、風災・水災・雪災などがどこまで補償されているのかを確認しましょう。
同じ「火災保険」という名称でも、補償内容は契約によって異なります。
保険証券が手元に見当たらない場合でも、そこで諦める必要はありません。
契約している保険会社や代理店へ問い合わせ、契約内容を確認してください。
2.損傷箇所を確認する
次に、自宅のどこに被害が発生しているのか確認します。
台風の後なら屋根だけを見るのではなく、雨どい、軒天、外壁、カーポート、フェンスなども確認しておきたいところです。
大雪なら雨どいや屋根、カーポートなどに荷重による変形が発生している場合があります。
ただし、屋根など高所へ自分で登るのは危険です。
安全に確認できない場所については無理をせず、専門業者への点検依頼も検討してください。
3.損害状況が分かる写真を残す
火災保険申請では、損害状況を確認する資料として写真が重要になります。
損傷部分だけを極端にアップで撮影すると、「住宅のどの部分なのか」が分かりにくくなることがあります。
建物全体、損傷箇所の位置が分かる写真、損傷部分のアップというように、距離を変えて記録すると状況を整理しやすくなります。
片付けや応急処置が必要な場合も、可能であれば作業前の状態を写真で残しておきましょう。
4.修理見積書を準備する
損傷した住宅を元の状態へ戻すため、どのような工事が必要で、いくらかかるのかを示す資料が修理見積書です。
単に「屋根修理一式」と書かれているだけでは、具体的な修理内容が分かりにくいことがあります。
工事項目、数量、単価などが整理された見積書であれば、損傷と修理内容の関係を確認しやすくなります。
修理業者へ依頼するときには、火災保険申請で使用する可能性があることを伝えておくとスムーズです。
5.保険会社へ事故を連絡する
必要な情報を整理したら、契約している保険会社または代理店へ事故を連絡します。
事故の発生日、原因、被害状況などについて確認されることがあります。
分からないことを無理に推測して答える必要はありません。
確認できている事実を整理して伝えることが大切です。
6.必要書類を提出する
保険会社から案内された書類を準備して提出します。
申請内容によって異なりますが、保険金請求書、損害状況が分かる写真、修理見積書などを求められる場合があります。
必要書類は契約や事故内容によって異なるため、保険会社からの案内を確認してください。
7.損害調査を受ける
書類だけで判断されるケースもあれば、損害状況を確認するために現地調査が行われるケースもあります。
現地調査があるからといって、不利になったという意味ではありません。
保険会社が事故原因や損害状況などを確認するために行う通常の手続きの一つです。
8.査定結果を確認する
調査が終わると、契約内容と損害状況などを踏まえて支払対象や保険金額が判断されます。
ここで注意したいのが、修理業者から出された見積金額と、保険会社が認定する損害額が必ず一致するわけではないことです。
結果について疑問がある場合は、なぜその金額になったのか確認してみましょう。
自分で申請する最大のメリットは費用を抑えられること
自力申請の大きなメリットは、申請サポート会社への手数料が発生しないことです。
必要な確認や書類準備を自分でできる方なら、第三者へ依頼しなくても申請できます。
保険会社との連絡も直接行うため、質問したいことをその場で確認できるのもメリットです。
自分で申請するメリット
・申請サポートの手数料がかからない
・保険会社と直接やり取りできる
・申請内容を自分で把握できる
・比較的小さな損害なら手続きを進めやすい
特に被害原因と損傷箇所が明確で、写真や見積書もすぐ準備できるケースなら、自分で申請する選択肢は十分考えられます。
自力申請で難しいのは「書類を書くこと」ではない
火災保険申請というと、難しい申請書を何枚も作るイメージを持つ方がいます。
しかし、実際に悩みやすいのは書類への記入そのものではありません。
「どこが壊れているのか」「何が原因なのか」「契約している補償の対象になる可能性があるのか」を整理する部分です。
住宅の損傷を見落としてしまう
たとえば台風の翌日、庭から屋根を見て「特に問題なさそう」と判断したとします。
ところが実際には、屋根材が一部浮いていたり、棟板金が変形していたりすることがあります。
雨どいのわずかな歪みや、軒天、外壁などの損傷も、普段住宅を点検していない方には判断しにくい部分です。
目立つ一箇所だけを申請して、ほかの損傷に後から気づくケースも考えられます。
原因と損傷を結び付けるのが難しい
火災保険では、住宅に傷があるだけで必ず補償されるわけではありません。
契約している補償内容と、損傷が発生した原因の確認が重要です。
強風によって壊れたのか、雪の重みなのか、経年による劣化なのか。
見た目だけでは判断しにくい損傷もあります。
そのため、原因を決めつけず、発生時期や当時の状況を整理することが重要になります。
写真で損傷状況を十分に伝えられない
本人には分かっていても、第三者が写真を見ると損傷箇所が分からないケースがあります。
暗すぎる、近すぎる、損傷箇所だけしか写っていないといった写真では、被害状況を確認しづらくなります。
写真は「きれいに撮る」ことよりも、「何がどこでどう壊れているのか分かる」ことが重要です。
火災保険申請サポートとは何をしてくれるサービスなのか
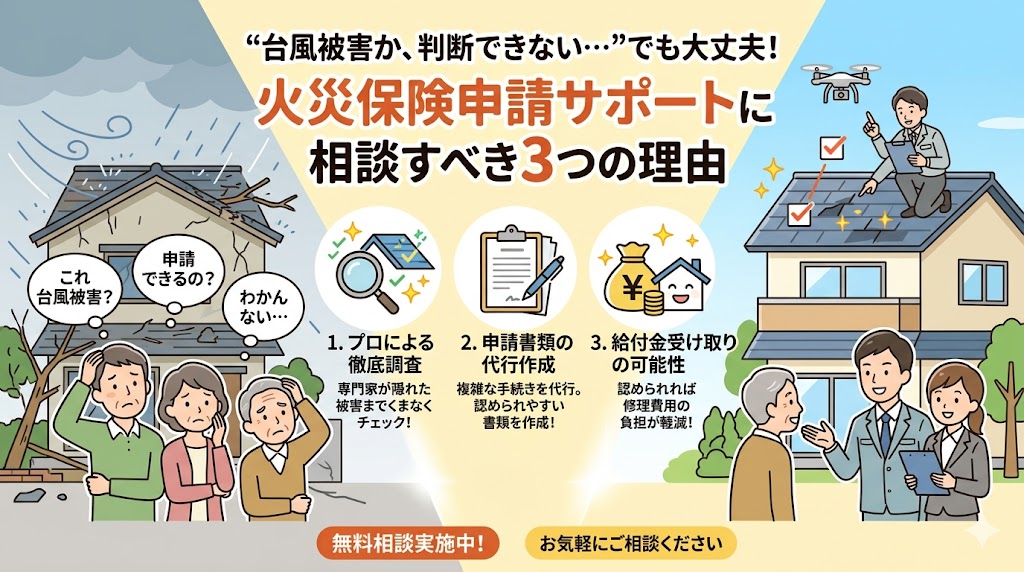
火災保険申請サポートは、住宅の損傷確認や申請準備などを支援するサービスです。
ただし、サービス内容は会社によって大きく異なります。
住宅調査を中心に行う会社もあれば、写真整理や必要書類の準備方法について助言する会社もあります。
そのため、「申請サポート」という名前だけで判断せず、具体的に何をしてくれる会社なのか確認することが大切です。
申請サポートを検討するときは、「何を代わりにしてくれるか」ではなく、「自分が正しく申請するために何を支援してくれるか」という視点で確認すると分かりやすくなります。
自力申請と申請サポートの違いを比較
どちらが絶対に正解というものではありません。
住宅の状態、損害規模、自分で調べられる時間などによって向いている方法は変わります。
自力申請
費用:基本的に申請手続き自体のサポート手数料は不要
住宅確認:自分または修理業者へ依頼
写真準備:自分で対応
見積書:自分で修理業者へ依頼
保険会社との連絡:自分で対応
向いている人:損傷原因や場所が明確で、自分で準備できる方
申請サポート
費用:サービス内容に応じて手数料等が発生する場合がある
住宅確認:サービスによって調査支援あり
写真準備:サービスによって支援あり
見積書:対応範囲は会社によって異なる
保険会社との連絡:原則として契約者本人が行う部分を確認
向いている人:住宅の損傷を自分だけでは判断しにくい方
こんな方ならまず自分で申請しても進めやすい
申請サポートを使わなければ保険金を受け取れないわけではありません。
状況によっては、自力申請の方がシンプルです。
被害原因がはっきりしている
たとえば台風直後に物が飛んできて窓ガラスが割れ、その瞬間の状況も把握しているケースです。
いつ、何が原因で、どこが壊れたのか整理しやすいため、保険会社にも状況を説明しやすくなります。
損傷箇所が自分でも確認できる
室内の水ぬれや窓ガラスなど、安全な場所から明確に確認できる被害であれば、写真も準備しやすいでしょう。
信頼できる修理業者が決まっており、見積書も依頼できるのであれば、さらに進めやすくなります。
保険会社とのやり取りが苦にならない
申請では、事故状況の確認や追加資料の依頼などで連絡が入る場合があります。
電話やメールを確認し、必要な資料を準備できる方なら、自分で進めるハードルはそれほど高くありません。
反対に申請サポートを検討しやすい人とは
「自分で申請できるなら、サポートは必要ないのでは?」と感じるかもしれません。
それも一つの考え方です。
ただし、自分だけでは住宅の状態を把握しづらい場合、第三者の専門的な確認が役立つケースがあります。
屋根や外壁など自分では確認できない場所が多い
戸建て住宅では、地上から確認できる範囲に限界があります。
特に屋根は、安全面からも自分で登って確認するべきではありません。
「台風の後から雨漏りするようになったけれど、どこが壊れたのか分からない」といった場合は、住宅の状態を確認できる専門業者への相談を検討できます。
被害箇所が複数ある
屋根、雨どい、外壁、カーポートなど複数箇所に損傷があると、自分だけで整理するのが大変になることがあります。
一箇所ずつ写真を撮影し、どの事故による損傷なのか確認し、見積内容と対応させる必要があるためです。
忙しくて時間が取れない方にとって、この作業は想像以上に負担になる場合があります。
過去の自然災害による損傷か判断できない
「最近、雨どいが曲がっていることに気づいた。でも、いつ壊れたのか分からない」
このような相談は珍しくありません。
だからといって、事故日を推測で決めるのは避けるべきです。
過去の気象状況、損傷状態、修理履歴など、確認できる情報から事実関係を整理する必要があります。
申請サポートを選ぶなら「給付金が増える」という言葉だけで決めない
ここは非常に重要です。
火災保険申請サポートを検討するとき、「必ず保険金が出る」「絶対に高額になる」といった説明だけで契約しないよう注意してください。
保険金が支払われるかどうか、いくら支払われるかを最終的に判断するのは保険会社です。
契約内容や損傷原因、損害状況などによって結果は変わります。
契約前に料金を確認する
サポート料金が定額なのか、受け取った保険金に対する割合なのか確認しましょう。
解約した場合に費用が発生するのか、調査だけでも料金がかかるのかといった条件も重要です。
口頭説明だけでなく、契約書面で確認してください。
契約を急がせる会社には注意する
「今日契約しないと申請できない」「今すぐ工事契約が必要」と急かされた場合は、一度立ち止まって内容を確認しましょう。
申請サポートと住宅修理工事がセットになっている場合は、工事契約の条件まで確認する必要があります。
事実と違う申請を勧める会社は利用しない
これは絶対に避けなければなりません。
実際には発生していない事故を申告したり、経年劣化による損傷を自然災害によるものと偽ったりしてはいけません。
火災保険申請では、事実に基づいて損害状況を伝えることが大前提です。
「申請が通りやすいように事実を変える」のではなく、「実際に起きた損害を分かりやすく整理する」。この違いを理解しておくことが非常に重要です。
「経年劣化かもしれない」と自分で決めつけないことも大切
住宅に傷を見つけたとき、「古い家だから経年劣化だろう」と自分で判断してしまう方がいます。
しかし、住宅の築年数が古いことと、今回見つかった損傷原因が経年劣化であることは同じではありません。
たとえば古い雨どいでも、大雪の直後に明らかな変形が発生したのであれば、その状況を確認する意味があります。
反対に、新しい住宅だからといって、すべての損傷が自然災害として補償されるわけでもありません。
大切なのは築年数だけで判断せず、「何が原因で損傷したのか」を確認することです。
修理を先にしてしまったら火災保険申請できない?
「壊れているから、先に修理してしまった」という方もいるでしょう。
修理済みだからという理由だけで、必ず申請できなくなるとは限りません。
ただし、修理前の損傷状況を確認できる資料が少なくなるため、事故状況の確認が難しくなる可能性があります。
緊急性がなく安全上問題がないのであれば、修理前に保険会社へ連絡し、必要な写真や資料について確認しておくと安心です。
雨漏りなどで応急処置が必要な場合は、安全確保を優先しつつ、可能な範囲で作業前の写真を残しておきましょう。
写真は「多ければいい」ではなく状況が伝わることが大切
火災保険申請を自分でする方ほど、「とにかく写真をたくさん撮ればいい」と考えがちです。
枚数も大切ですが、それ以上に重要なのが内容です。
何十枚あっても、すべて同じ角度のアップ写真では住宅全体との位置関係が分かりません。
反対に数枚でも、全体、位置関係、損傷部分が段階的に分かる写真なら状況を理解しやすくなります。
写真を残すときの基本
・建物全体が分かる写真
・損傷箇所の位置が分かる写真
・損傷部分を確認できるアップ写真
・複数方向から撮影した写真
・可能であれば事故後できるだけ早い時点の写真
見積書は「高く作ってもらえば得」ではない
火災保険申請について検索すると、「見積額を高くすれば保険金も増える」といった情報を見かけることがあります。
しかし、必要性のない工事を追加したり、実際の損傷とかけ離れた見積書を作ったりする考え方は適切ではありません。
重要なのは、損傷を元の状態へ戻すために必要な修理内容が分かることです。
修理箇所と工事項目の関係が明確であれば、本人も内容を確認しやすくなります。
見積書を受け取ったら、そのまま提出する前に、自分でも工事内容を確認しておきましょう。
火災保険申請サポートを利用しても最終確認は自分で行う
サポート会社へ依頼したからといって、すべて任せきりにするのはおすすめできません。
自分の保険契約であり、自分の住宅についての申請だからです。
提出する写真、損傷箇所、事故原因、見積内容などに事実と異なる点がないか確認しましょう。
分からない記載があれば、提出前に説明してもらうことも大切です。
「プロが作ったから大丈夫」ではなく、「自分でも内容を理解したうえで申請する」という姿勢が安心につながります。
迷ったら最初から二者択一にしなくてもいい
火災保険申請では、「全部自分でやる」「最初から申請サポートへ依頼する」の二択で考える必要はありません。
まず保険証券を確認する。
次に自分で確認できる範囲の損傷を撮影する。
分からないところだけ専門業者に住宅点検を依頼する。
そのうえで、自分で申請できそうなら自力で進める方法もあります。
住宅の損傷が多く整理が難しいと感じた段階で、サポートを検討することもできます。
最初から「どちらを選ぶか」を決める必要はありません。まず住宅の状態と保険契約を確認し、自分でできる範囲を把握してから判断する方が納得しやすくなります。
火災保険申請で一番避けたいのは「分からないから何もしない」こと
自力申請と申請サポートには、それぞれメリットがあります。
しかし、最も避けたいのは「難しそうだから放置する」という選択です。
台風の後に雨どいが曲がった。
大雪の後からカーポートが歪んでいる。
強風の後から屋根の一部がおかしい気がする。
こうした変化に気づいたなら、まず安全な範囲で状態を確認し、写真を残しておきましょう。
火災保険は火事だけを想定した保険ではなく、契約内容によっては風災、水災、雪災などによる損害が補償対象になる場合があります。
ただし、どの災害が対象になるか、免責金額が設定されているかなどは契約によって異なります。
「隣の家が保険金を受け取れたから自分も受け取れる」とは限りません。
まず自分の契約を確認することが出発点です。
自力申請か申請サポートか迷ったときの判断基準
最後に、自分に合った方法を判断するための基準を整理しておきます。
被害原因が明確で、損傷箇所を安全に確認でき、写真と見積書を準備できるのであれば、まず自分で保険会社へ相談してみてもよいでしょう。
一方、屋根など見えない部分が多い、被害箇所が複数ある、自然災害による損傷なのか判断できない場合は、住宅調査などの専門的なサポートを検討する余地があります。
自力申請を検討しやすい方
・損傷した場所が明確
・事故発生日や原因を把握している
・写真を自分で準備できる
・修理業者へ見積書を依頼できる
・保険会社との連絡を自分で行える
申請サポートを検討しやすい方
・屋根など自分では確認できない場所がある
・被害箇所が複数ある
・損傷原因を自分では判断しにくい
・住宅の状態を一度詳しく確認したい
・申請準備に不安がある
大切なのは、「サポートを使えば必ず得をする」「自分で申請した方が必ず得をする」と決めつけないことです。
住宅の被害状況と自分の契約内容を確認したうえで、必要な支援だけを利用するという考え方もあります。
そして、申請方法以上に重要なのが、実際に発生した損傷を正確に記録し、事実に基づいて保険会社へ伝えることです。
自宅に気になる損傷があるなら、「どうせ対象にならないだろう」と自分だけで結論を出す前に、まず契約内容と住宅の状態を確認するところから始めてみてください。
この記事の監修者
損害保険診断士協会コラム一覧