2026年10月2日
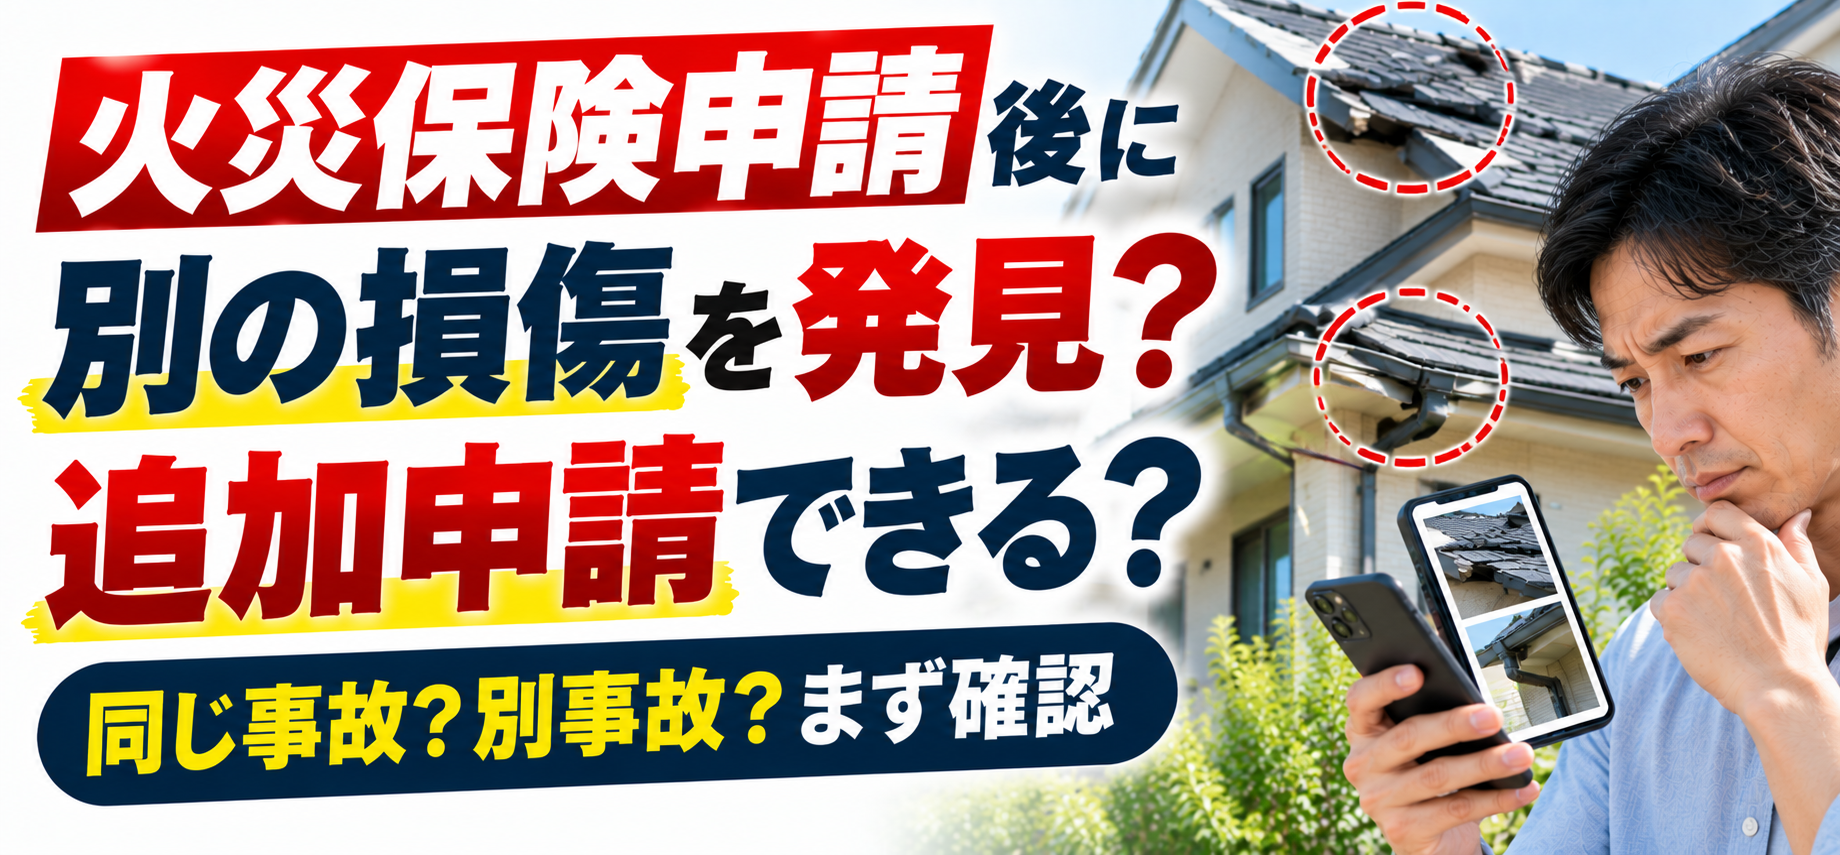
火災保険申請を済ませたあとになって、「別の場所にも壊れているところがあった」「最初に申請した損傷以外にも被害を見つけた」と気づくことがあります。
台風や大雪、雹などの自然災害では、屋根だけでなく雨どい、外壁、カーポート、フェンス、軒天など複数の場所に同時に被害が出ることがあります。
最初は目立つ損傷だけに気づき、後日になって別の損傷を発見するケースは珍しくありません。
そこで気になるのが、「すでに火災保険申請をした後でも追加で連絡できるのか」「同じ事故として扱われるのか、それとも別の事故になるのか」という点です。
結論からいえば、申請後に別の損傷を見つけた場合は、自己判断で放置せず、まず契約している保険会社または代理店へ連絡することが大切です。
ただし、その損傷が最初の事故によるものなのか、別の日に起きた別事故なのか、以前からの劣化なのかによって扱いは変わります。
この記事では、火災保険申請後に別の損傷を発見したときの考え方、追加で確認したい写真や見積書、保険会社へ伝える際の注意点を分かりやすく解説します。
火災保険申請後に別の損傷を見つけたら追加で連絡できる?
すでに一度事故連絡や保険金請求をしていたとしても、後から別の損傷へ気づいた場合は、そのことを保険会社へ相談できます。
重要なのは、「追加申請できるか」を自分だけで決めないことです。
保険会社は、最初に申告した事故内容、追加で見つかった損傷、発見時期、写真、修理見積書などを確認し、同じ事故として扱うのか、別の事故として扱うのかを判断します。
日本損害保険協会も、事故が発生した場合は契約している保険会社や代理店へできるだけ早く連絡し、必要書類の案内や損害調査を受ける一般的な流れを案内しています。
追加の損傷を見つけたら、最初の申請が終わるまで待つのではなく、分かった時点で保険会社へ相談することが基本です。
最初に確認したいのは「同じ事故の見落とし」か「別事故」か
追加で見つけた損傷が、最初に申請した事故と同じ原因で発生したものかどうかは重要なポイントです。
たとえば台風の翌日に屋根の損傷を発見して申請し、その数日後に同じ台風で雨どいも変形していたことに気づいた場合、同じ事故による損傷として確認される可能性があります。
一方、最初の事故から数か月後に別の台風が来て、新たにカーポートが壊れたのであれば、別事故として扱われる可能性があります。
また、後から見つけた外壁のひび割れが以前からの経年劣化であれば、最初の事故とは別に補償対象外と判断される可能性もあります。
同じ事故で見落としていたケース
自然災害の直後は、目立つ損傷ばかりに意識が向きやすくなります。
屋根材が飛んでいることに気づいても、同時に雨どいが曲がっていたり、軒天が剥がれていたりすることには後から気づくことがあります。
このような場合は、「最初の事故の際に確認できていなかった損傷」として、追加で状況を伝えます。
最初の事故日、追加損傷を発見した日、どこにどのような損傷があるのかを整理しておきましょう。
最初の事故と時期が近いだけでは決めつけない
同じ時期に見つけたからといって、すべて同じ事故が原因とは限りません。
たとえば屋根は台風による損傷でも、外壁の細かなひび割れは以前から存在していた可能性があります。
住宅所有者が「全部同じ台風です」と決めるのではなく、分かっている事実を保険会社へ伝え、必要な確認を受けましょう。
別の日に起きた別事故の可能性があるケース
一度目の火災保険申請後に、別の台風、大雪、雹、落雷などが発生して新たな損害が生じる場合もあります。
この場合は、最初の請求へ単純に追加するのではなく、新しい事故として受付されることがあります。
特に、事故日や原因が明確に異なる場合は、最初の事故と区別して記録することが大切です。
たとえば「8月の台風で屋根が損傷し申請済み。9月の雹でカーポートに新しいへこみを発見した」という場合は、事故日と損傷箇所をそれぞれ分けて整理します。
火災保険は何回も申請できないという噂は本当?
「一度火災保険を使ったら、次は申請できないのでは」と心配する方もいます。
しかし、火災保険は一度保険金を受け取っただけで必ず契約が終了するわけではありません。
一般的には、保険金額相当額の支払いによって契約が終了するようなケースを除き、契約が継続している限り、その後に別の補償対象事故が起きれば再び保険金請求を検討できます。
ただし、契約内容、保険金額、事故内容などによって扱いは異なるため、自分の契約を確認してください。
追加の損傷を見つけたら最初にやること
新しい損傷へ気づいたときは、まず現在の状態を安全な範囲で記録します。
追加損傷を発見したときの基本
1.現在の状態を写真に残す
2.発見した日時を記録する
3.最初の事故日と申請内容を確認する
4.過去写真に同じ損傷が写っていないか確認する
5.修理済み部分との関係を確認する
6.保険会社または代理店へ連絡する
追加損傷の写真は「どこにあるか」が分かるように撮る
新しく見つけた損傷を撮影するときは、損傷部分のアップだけで終わらせないことが大切です。
建物全体、損傷箇所の位置が分かる写真、損傷部分の詳細という順番で撮影すると、第三者が確認しやすくなります。
火災保険に関する案内でも、台風・強風・雹・雪による建物被害では、主な請求書類として保険金請求書、被害状況の分かる写真、修理見積書などが案内されています。
屋根など自分では安全に撮影できない場所については、無理に登らず修理業者などへ相談しましょう。
最初の申請時に提出した写真も見直す
追加損傷を発見したら、最初の申請で提出した写真も確認してみましょう。
当時は気づいていなかっただけで、追加で見つけた損傷がすでに写真に写っている可能性があります。
たとえば屋根を撮影した写真の端に雨どいの変形が写っていた場合、その時点ですでに損傷が存在していたことを確認する材料になります。
写真の元データが残っているなら、削除せず保管してください。
過去写真を確認すると事故を区別しやすい
追加で見つけた損傷が同じ事故か別事故かを考える際、過去の住宅写真が役立つ場合があります。
最初の事故直後の写真ではカーポートに異常がなく、その後の雹の後に新しいへこみが確認できるなら、事故を分けて整理しやすくなります。
スマートフォンの写真、家族の写真、修理業者の施工写真などを確認してみましょう。
追加で修理見積書が必要になることもある
最初の申請では屋根だけの見積書を提出していたものの、後から雨どいの損傷を発見した場合、雨どいの修理費用が分かる追加見積書などを求められることがあります。
必要な書類は損害状況や契約内容によって異なります。
自分で判断して見積書を作り直すのではなく、まず保険会社へ何が必要か確認したうえで、修理業者へ依頼しましょう。
見積書に追加工事を入れるときの注意点
追加損傷が見つかったからといって、今回の事故と関係のない工事まで一緒に追加するのは適切ではありません。
たとえば台風による雨どいの破損を追加する際に、以前から予定していた外壁塗装や住宅設備の交換まで「保険工事」としてまとめるべきではありません。
追加で見つけた損傷と必要な復旧工事が分かる内容にしてもらいましょう。
すでに査定結果が出ている場合はどうする?
最初の火災保険申請について保険金額が決定した後に別の損傷を見つける場合もあります。
この場合も、自己判断で「もう終わったから追加できない」と決めつけず、保険会社へ相談してください。
いつ追加損傷へ気づいたのか、最初の事故とどのような関係があると考えているのか、現在どのような状態なのかを伝えます。
追加で確認できるか、別事故として事故受付が必要かなど、具体的な手続きは保険会社の案内に従います。
すでに保険金を受け取っている場合でもまず相談する
保険金を受け取った後で別の損傷へ気づくと、「もう請求が終わったので何も言えないのでは」と感じるかもしれません。
しかし、最初の事故による見落としなのか、その後に発生した別事故なのかによって対応は異なります。
保険金を受け取った事実だけで判断せず、追加損傷の発見状況を伝えてください。
最初の事故で修理工事を始めている場合
工事中に修理業者が別の損傷を発見するケースもあります。
屋根材を外したところ別の場所にも破損が見つかった、足場を設置して初めて雨どいの変形へ気づいた、といったケースです。
この場合は、追加部分をすぐに工事してしまう前に、可能であれば写真を残し、保険会社へ連絡しましょう。
すでに応急処置が必要な場合は安全を優先し、施工前・施工中の写真を修理業者へお願いしてください。
修理業者から追加工事を提案されたら理由を確認する
工事中に「ここも保険で直せます」と追加工事を勧められる場合があります。
そのときは、どこにどのような損傷があり、なぜ最初の事故によるものと考えるのか説明を受けましょう。
保険金支払いの判断を修理業者が決めるわけではありません。
必要な写真と見積内容を確認し、保険会社へ相談したうえで進める方が安心です。
追加の損傷が経年劣化だった場合はどうなる?
後から見つけた損傷のすべてが火災保険の補償対象になるとは限りません。
自然の消耗や劣化によって生じた損害は、一般的に火災保険の補償対象外となる場合があります。
たとえば最初に申請した雨どいは台風による破損でも、追加で見つけた外壁のシーリングの劣化は長年の経年変化ということもあります。
「同じ家で同時期に見つけたから全部同じ事故」と考えないことが大切です。
追加損傷の事故日が分からない場合
後から見つけた損傷について「いつ壊れたのか分からない」場合もあります。
そのときは、発見日、最後に正常だったことを確認できる時期、過去の写真、直前の自然災害などを整理します。
最初の事故日へ無理に合わせる必要はありません。
「最初の台風と同じ事故だと思います」と断定する前に、確認できている事実を保険会社へ伝えましょう。
同じ場所を二重に請求しないよう注意する
追加申請で特に注意したいのが、すでに最初の請求で認定された損傷と同じ部分を、別の損傷として重複して申告しないことです。
損害保険では、同じ損害について実際の損害額を超えて保険金を受け取ることはできません。
最初の査定でどの箇所が対象になっていたのかを確認し、新しく見つけた損傷との違いを整理してください。
別の保険会社にも同じ損害を重複して請求すれば得になる?
同じ建物について複数の火災保険契約がある場合でも、実際の損害額を超えて保険金を受け取れる仕組みではありません。
適正な保険金支払いのために、火災保険などの重複契約や事故受付の有無を保険会社間で確認する制度も設けられています。
他の契約の有無を聞かれた場合は、事実を正確に伝えましょう。
追加損傷を保険会社へ連絡するときの伝え方
難しい説明を準備する必要はありません。
いつ、どの場所で、どのような損傷へ新たに気づいたのかを伝えます。
たとえば「9月10日の台風で屋根の損傷を申請しています。10月1日に修理業者が点検したところ、同じ建物の北側雨どいにも変形が見つかりました。最初の申請時には気づいていませんでした」という形です。
同じ事故によるものか自分では分からない場合は、そのことも正直に伝えましょう。
保険会社へ伝えたい情報
・最初の事故受付番号や事故日
・追加損傷を発見した日
・追加で見つかった場所
・どのような損傷なのか
・誰が発見したのか
・写真があるか
・すでに修理しているか
・修理業者の見積りがあるか
追加損傷を見つけたら電話内容を記録しておく
最初の申請と追加損傷のやり取りが混ざると、後から分かりにくくなることがあります。
保険会社へ連絡した日時、担当者名、追加提出を求められた資料、提出期限などをメモしておきましょう。
最初の申請番号や事故受付番号がある場合は、同じメモにまとめておくと便利です。
追加写真を提出するときは最初の写真と整理する
新しい写真を提出するときは、どの写真が最初の事故時に撮影したものか、どの写真が追加損傷を発見したときのものか、自分でも分かるように整理しておきます。
ファイル名を変更する場合も、元データは残しておくと安心です。
修理業者が撮影した写真については、撮影日と撮影箇所を確認してください。
追加申請を急ぐあまり事故原因を作らない
追加で見つけた損傷について、「最初の事故と同じにした方が手続きが簡単なのでは」と考える方もいるかもしれません。
しかし、実際には別の日に発生した損傷を、最初の台風による被害として申告するのは適切ではありません。
分からない部分は分からないと伝え、保険会社の確認を受けましょう。
追加損傷が見つかったからといって最初の申請が無効になるわけではない
新しい損傷へ気づくと、「最初に見落としていたことで申請全体が疑われるのでは」と不安になることがあります。
しかし、住宅のすべての損傷を事故直後に把握できるとは限りません。
重要なのは、後から分かった事実をそのまま伝えることです。
追加損傷を隠したり、反対に最初から知っていたかのように説明を変えたりする必要はありません。
保険会社から現地調査を提案されることもある
追加損傷の写真や見積書だけでは、最初の事故との関係を確認しにくい場合、現地調査が行われることがあります。
これは適切な保険金支払いのために事故や損害状況を確認する手続きの一つです。
現地調査になること自体を「追加申請が認められないサイン」と考える必要はありません。
最初の事故時の写真と追加損傷の写真、見積書などを整理しておきましょう。
追加損傷を発見したら修理前の状態をできるだけ残す
すでに最初の工事が始まっていると、追加部分もそのまま修理したくなるかもしれません。
ただし、修理すると元の損傷状態を後から確認しにくくなります。
緊急性がなければ、写真を残して保険会社へ連絡してから工事内容を確認する方が整理しやすいでしょう。
雨漏りなど緊急対応が必要な場合は、安全確保を優先しつつ、可能な範囲で施工前写真を残してください。
追加で保険金が支払われても使い道は契約内容を確認する
追加損傷が補償対象となり、保険金が支払われた場合、その保険金の扱いについては契約内容や修理契約を確認します。
修理業者と「受け取った保険金全額を工事費に充てる」といった契約を結んでいる場合は、その条件も確認してください。
追加で支払われたからといって、業者へ自動的に全額支払う契約になっているとは限りません。
保険金額が想定より少ない場合は追加損傷とは分けて考える
最初の申請で見積額より認定額が低かったことと、後から新しい損傷を見つけたことは別の問題です。
「最初の査定額が低かったから、追加損傷を入れて金額を増やそう」という考え方は適切ではありません。
追加損傷については、その場所に実際にどのような損害があり、今回または別の事故とどのような関係があるのかを確認します。
追加申請の可能性があるなら修理業者にも情報を共有する
保険会社から「追加部分の詳しい見積書を出してください」と言われたら、その内容を修理業者へ正確に伝えます。
どの部分の数量が必要なのか、写真はどの角度が必要なのかなど、保険会社から求められた内容を共有しましょう。
「保険金が増えるよう高い見積書にしてほしい」と依頼するのではなく、実際に必要な修理内容を明確にしてもらうことが重要です。
複数回の事故がある場合は事故ごとに資料を分ける
同じ年に複数の台風が来て、それぞれ別の損害が発生するケースもあります。
その場合は、「事故A」「事故B」というように、自分でも分かるよう資料を分けて管理すると混乱しにくくなります。
事故日、発見日、損傷箇所、写真、修理見積書、保険会社との連絡履歴をそれぞれまとめます。
後から別事故の写真を誤って提出することも防ぎやすくなります。
追加損傷で最も避けたい3つのこと
1.追加損傷を最初の事故だと根拠なく決めつける
2.すでに認定された同じ損傷を重複して請求する
3.保険会社へ連絡せず先にすべて修理して記録を残さない
追加で請求できるかどうかだけに意識を向けず、まず事故と損害を整理することが大切です。
追加損傷を見つけたときの確認順序
火災保険申請後に別の損傷を見つけたら、最初の事故との関係を考えながら順番に整理しましょう。
まず現在の状態を安全な範囲で撮影します。
次に、いつ初めて気づいたのかを記録し、最初の申請で提出した写真や見積書を確認します。
その後、過去写真や修理業者の記録を見て、最初の事故時点ですでに存在していた損傷なのか、それ以降に生じた可能性があるのかを整理します。
自分で判断できない部分はそのまま保険会社へ相談してください。
追加損傷は「見つけた時点で連絡」が基本
「最初の査定が終わるまで待った方がいいのでは」「工事が全部終わってからまとめて伝えればいいのでは」と考える方もいるでしょう。
しかし、時間が経つほど住宅状態が変わり、損傷がいつから存在したのか確認しにくくなる場合があります。
追加の損傷へ気づいたら、写真を残し、分かった時点で保険会社や代理店へ相談することをおすすめします。
「追加で見つけた=自動的に追加支払い」でも、「最初の申請後だからもう無理」でもありません。
同じ事故か別事故かを含め、写真や発見時期などの事実を整理して保険会社へ確認することが大切です。
今すぐ確認しておきたいこと
すでに火災保険申請をしている方は、最初に提出した被害写真をもう一度見直してみましょう。
屋根以外の雨どい、軒天、外壁、カーポートなどに異常が写っていないか確認します。
次に、安全な範囲で現在の住宅状態を見て、以前気づかなかった損傷がないか確認してください。
別の損傷へ気づいたら、発見日時と現在の写真を残します。
そして事故受付番号や最初の申請内容を手元に用意し、契約している保険会社または代理店へ連絡します。
同じ事故なのか別事故なのか分からなくても、そのことを含めて相談して構いません。
火災保険申請で大切なのは、最初からすべて完璧に見つけることではありません。
後から新しい事実が分かったときに、その情報を正確に追加し、契約内容と損害状況に沿って確認してもらうことです。
追加損傷を見つけた時点で契約内容も見直す
追加で見つけた損傷が補償対象になるかを考えるときは、現在の火災保険契約も確認しておきましょう。
同じ「火災保険」という名称でも、風災、雹災、雪災、水災、破損など、どこまで補償されるかは契約によって異なります。
また、免責金額が設定されている契約では、損害額によって支払保険金の計算方法が変わる場合があります。
最初の事故では補償対象になったからといって、追加で見つけた別の損傷も必ず同じ扱いになるとは限りません。
保険証券や契約者向けWebページなどで補償内容を確認し、分からない場合は保険会社や代理店へ問い合わせてください。
追加損傷の連絡は「早いほど有利」ではなく「早いほど整理しやすい」
追加損傷を見つけたら早めに連絡した方がよい理由は、保険金を有利にするためではありません。
時間が経過すると、修理によって元の状態が見えなくなったり、次の台風や大雨で状態が変わったりする可能性があるためです。
発見した時点の写真やメモを残し、その時点で分かっている情報を伝えることで、最初の事故との関係を整理しやすくなります。
「もっと証拠をそろえてから」と長期間待つより、まず状況を伝え、必要な資料を確認する方が手続きを進めやすいでしょう。
この記事の監修者
損害保険診断士協会コラム一覧