2026年10月21日
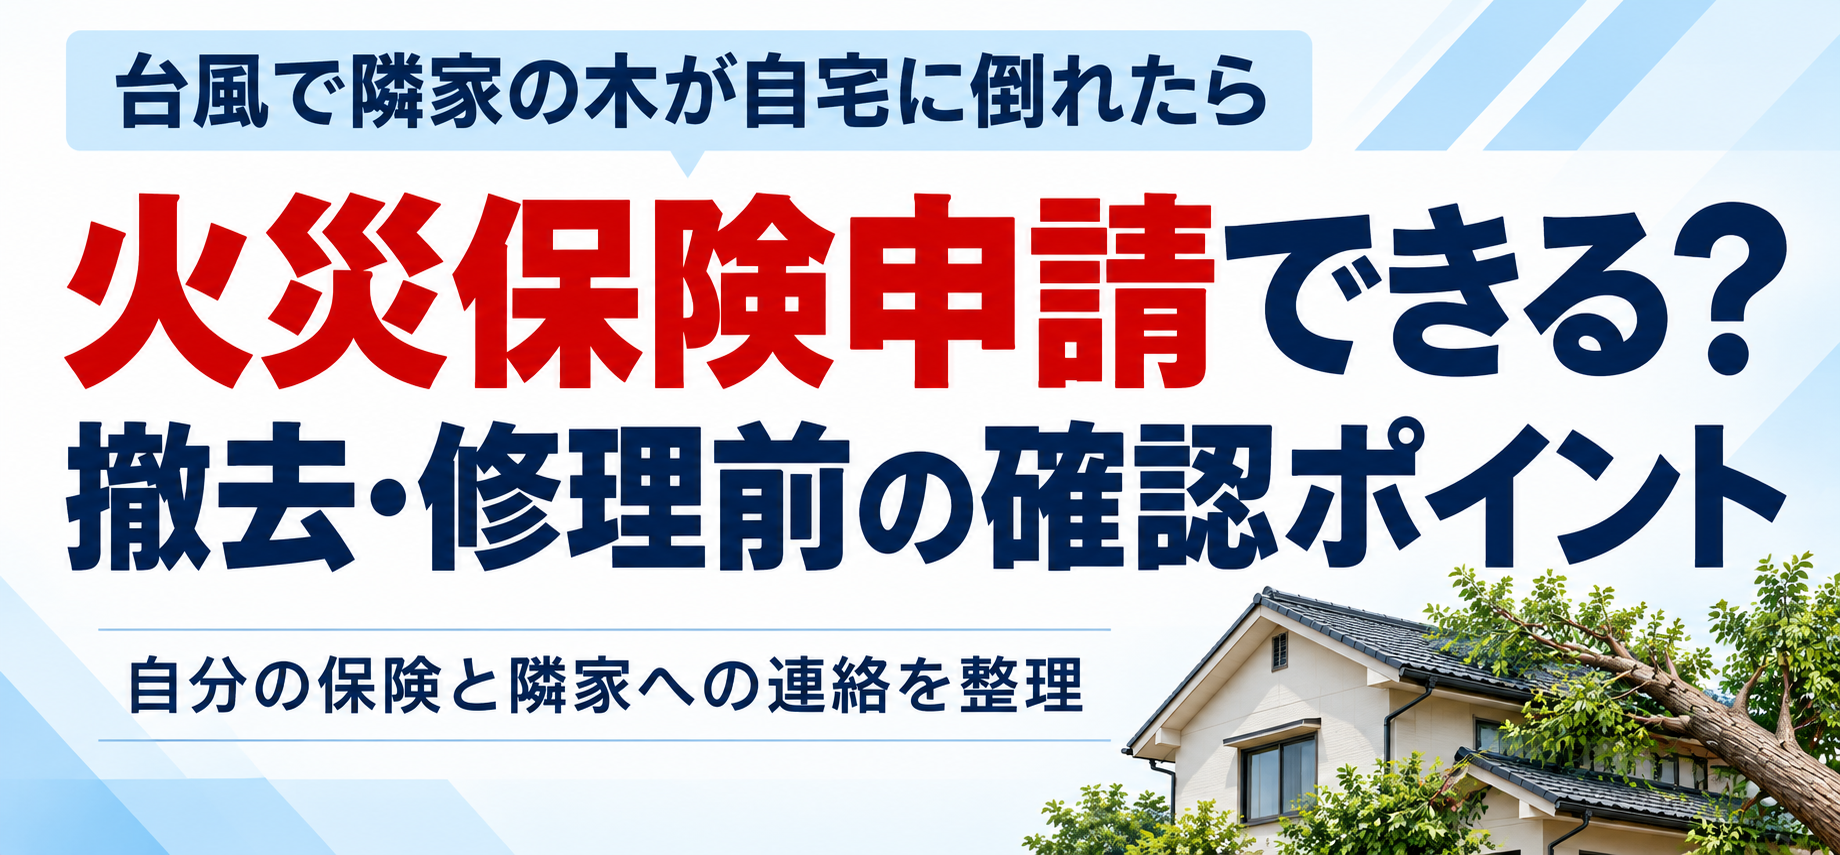
台風が去った後、隣の家の木が自宅の屋根に倒れかかっていた。雨どいも外れ、室内には雨漏りの跡がある。驚きが落ち着くと、「修理代は隣の人に払ってもらうの?」「自分の火災保険へ連絡していいの?」と、次の不安が浮かんできます。
隣家の木による被害でも、契約内容と事故の原因によっては、自分の火災保険で補償を確認できます。隣家の賠償責任が決まるまで、保険会社への相談を待つ必要はありません。
ただし、建物の修理費、木を取り除く費用、隣家との費用分担は、それぞれ確認する内容が異なります。近所付き合いへの気遣いで動けなくならないよう、安全確保から記録、連絡、見積もりまで順番に整理しましょう。
隣家の木で自宅が壊れても、自分の火災保険へ相談できる
台風が原因の倒木なら、まず風災の補償を確認
強風で木が倒れ、その衝撃で屋根や外壁が破損した場合は、風災として補償を確認することになります。自宅に生えていた木か、隣家の木かという点だけで、自分の保険が使えないと決まるわけではありません。
例えば、チューリッヒの公式案内では、台風で隣家の木が倒れ、自宅の屋根や外壁が壊れた場合について、風災による損害として補償対象になると説明しています。
実際の取り扱いは、保険商品、契約時期、選んだ補償などによって異なります。風災の補償があるか、傷んだ建物や設備が保険の対象かを、保険証券や契約者向けの画面で確認してください。
「相手がいる事故」と「相手が必ず払う事故」は違う
隣から倒れてきた木を見ると、「相手の家の物だから、当然向こうが直してくれる」と考えたくなるものです。しかし、木の所有者が分かっていることと、法律上の賠償責任があることは別の問題です。
自然災害による倒木では、木の状態や管理の状況、事故が起きた事情などを踏まえた確認が必要になります。台風だったから必ず責任がない、隣家の木だから必ず全額払うという、どちらの決めつけも避けましょう。
まずは自分の契約先へ「隣家の木が倒れてきた」と伝え、住宅の損害について相談します。相手との連絡状況も共有すれば、今後の手続きで何に注意するかを確認しやすくなります。
相手の回答待ちで、雨漏りへの対応を止めない
隣家が留守だったり、所有者への連絡に時間がかかったりすることもあります。その間に雨が入り続けるなら、費用負担の結論を待つだけでは、室内の被害が広がるおそれがあります。
隣家との話し合いの決着を待たず、自分の保険会社へ事故を知らせ、安全確保と被害の拡大を防ぐ対応を相談しましょう。
応急処置が必要な場合は、できる範囲で作業前後の記録を残します。保険会社への連絡、隣家への状況報告、専門業者への相談を、それぞれの目的に合わせて進めることが大切です。
倒木を見つけた直後は、近づかずに危険な場所を避ける
屋根にかかった木を、自分で引っ張らない
屋根に乗った枝を少し動かせば片付くように見えても、幹や枝に力がかかり、思わぬ方向へ動くことがあります。倒れた木の下や、折れかけた枝の近くへ入らないでください。
屋根に上る、脚立から枝を切る、車で木を引くといった作業は避け、倒木処理に対応できる専門業者へ相談します。保険用の写真を撮るために危険な位置へ移動する必要もありません。
家族や来訪者が通らないよう、安全な場所から注意を伝えましょう。玄関が使えない場合は無理に通り抜けず、危険が少ない出入り口を使えるかを確認することが先です。
電線や電気設備に触れているときは、手を出さない
木が電線にかかっている、引き込み線が垂れている、付近で火花が出ている。こうした状態では、木や電線に触れず、十分に離れた場所から電力会社などへ状況を連絡してください。
道路や歩道まで木が倒れている場合は、通行上の危険もあります。差し迫った危険があるときは警察や消防などの緊急窓口へ、道路の管理に関することは道路管理者へ相談します。
自宅の敷地内だから自分で処理するしかない、と抱え込まないことが大切です。事故の後は気が張ってしまいますが、急ぐ場面ほど、どこへ連絡するかを落ち着いて分けましょう。
室内も、天井のたわみや落下物に注意する
外から見ると屋根の端だけの被害でも、室内側に影響が出ている場合があります。天井に大きなたわみがある、壁材が落ちているなどの異常があれば、その場所を使わないようにしてください。
濡れた照明や電気設備に触れたり、天井を押して状態を確かめたりするのは避けます。室内の安全に不安がある場合は、専門業者の確認を受けるまで、無理に荷物を運び出さない判断も必要です。
危険な場所へ入らずに分かる情報だけでも、最初の連絡はできます。「屋根に木がかかっている」「室内は安全が確認できず未点検」と伝えれば、確認できた範囲が明確になります。
最初に連絡する内容を分ける
・人命や通行の危険:警察、消防、道路管理者など
・電線や送電設備の異常:電力会社など
・住宅の補償と必要資料:自分の保険会社、代理店
・倒木の処理と応急修理:対応できる専門業者
・木の所有や現地作業の調整:隣家の所有者、管理者
写真は「木」と「壊れた家」の位置関係が分かるように残す
近くの傷だけでなく、事故現場の全体を撮る
屋根の割れだけを撮ると、何がどこへ当たったかが分かりにくくなります。安全な場所から、自宅、倒木、接触している部分が一緒に分かる写真を残すと、状況を説明しやすくなります。
次に、地上から見える雨どい、外壁、窓、フェンスなどを撮影します。屋根の上や木の陰になって見えない場所は無理に確認せず、専門業者の点検時に記録を依頼しましょう。
撮影のために隣家へ無断で立ち入らないことも大切です。相手の敷地から確認する必要がある場合は、立ち入りや撮影について事前に調整し、作業する範囲を共有してください。
木を取り除く前と後で、記録する目的が変わる
撤去前の写真は、倒木の向きや建物への接触状況を伝える材料になります。撤去後の写真は、隠れていた屋根や外壁の損傷を確認するために役立ちます。
木を取り除く業者へ、作業前後の写真を残せるか事前に相談しましょう。自分が立ち会えない場合も、何を撮ってほしいかを伝えておくと、後から現地の様子を振り返りやすくなります。
倒れた時刻が不明なら、発見した日時を伝える
夜間に大きな音を聞いた、朝になって初めて気づいた、外出中で分からない。倒木に気づく場面はさまざまです。事故を見ていないなら、見たかのように説明する必要はありません。
発見日時、最後に異常がなかった時期、当時の天候を分けてメモします。防犯カメラの記録などがある場合は、保存期間を過ぎる前に、必要な部分を残せるか確認してください。
地域の気象記録は参考資料になりますが、それだけで自宅の被害発生時刻まで証明できるわけではありません。分かっている事実と推測を区別すると、追加の確認にも落ち着いて答えられます。
隣家へ伝えるときは、責任の結論より被害と予定を共有する
最初の連絡では、起きたことと危険の有無を伝える
普段から顔を合わせる相手だからこそ、修理代の話を切り出すのは気が重いですよね。最初から費用負担を決めようとせず、現在の状態と、これから必要な確認を共有するところから始めましょう。
「お庭の木と思われる木が、こちらの屋根に倒れかかっています。雨漏りもあるため、保険会社と業者へ相談します」といった伝え方なら、被害と対応方針を分けて伝えられます。
木の持ち主が確定していない場合は、その点も断定しません。連絡した日時、相手の回答、次に連絡する方法を控えておけば、家族が対応を引き継ぐときにも役立ちます。
木の管理状況に疑問があっても、その場で責任を決めない
以前から木が傾いていた、枯れた枝が落ちていたなど、気になっていたことがある場合は、過去の写真や連絡履歴を整理します。「前から危なかったはず」という印象と、記録のある事実は分けましょう。
樹木の植え方や支え方などの不備が、賠償責任の判断に関係することがあります。ただし、具体的な事故で誰がどこまで責任を負うかは個別の判断であり、現場の会話だけで結論を出すものではありません。
費用負担について意見が合わない場合は、契約先へ相談し、必要に応じて弁護士などの法律相談を利用してください。火災保険への申請準備と、賠償に関する判断を分けることで、話が整理しやすくなります。
「今後一切請求しない」といった約束は慎重に
相手から見舞金や一部の修理代を提示された場合も、その金額が何に対する支払いかを確認します。まだ屋根の損傷範囲が分からないうちに、すべて解決したと受け取られる約束を急がないようにしましょう。
保険会社が保険金を支払った後、責任を負う相手へ請求できる権利を引き継ぐ場合があります。そのため、相手への請求を放棄する合意などは、保険会社への相談前に進めないことが大切です。
金銭を受け取った、修理を手配してもらった、費用の合意書を示された。そのような動きがあれば、自分の保険会社へ内容を伝え、手続きへの影響を確認してください。
倒木の撤去費用は、屋根の修理費と分けて確認する
「片付け費用が付いている」だけで判断しない
保険には、壊れた建物などの片付けに関する補償が用意されている場合があります。ただし、その名称だけで隣家の木の伐採や運搬、処分まで何でも対象になるとは判断できません。
例えば、チューリッヒの残存物取片づけ費用の説明は、保険の対象が廃棄物になった場合の搬出などを扱っています。被害の原因となった他人の木については、同じ扱いかを別に確認する必要があります。
屋根を修理するため木を取り除く必要があるのか、庭に残った木をすべて処分したいのかでも、作業の目的が違います。撤去が必要な理由と範囲を具体的に伝えて、契約上の取り扱いを尋ねましょう。
伐採、吊り上げ、運搬、処分を分けた見積もりを取る
「倒木撤去一式」だけでは、建物の復旧に必要な部分と、敷地全体の整備が区別しにくくなります。伐採、吊り上げ、搬出、処分、道路使用に関する手配など、必要な内容を説明してもらいます。
保険会社には、その見積もりのどこを確認してほしいかを伝えます。補償の有無や金額は契約先が判断するため、業者の「保険で払えると思う」という見込みだけで発注しないようにしてください。
残った木の予防伐採や植え替えは、別の目的で考える
一本が倒れると、隣に残った木も心配になるものです。ただ、今後の事故を防ぐための伐採や、庭を元の景観へ戻す植え替えは、今回壊れた住宅を修理する作業とは目的が異なります。
事故による損害、修理のために必要な作業、将来の予防のための手入れを分けてください。樹木自体が保険の対象かどうかも契約によって異なり、建物の保険から当然に補償されるとは限りません。
隣家の木へ作業する場合は、所有者との調整も必要です。緊急性のある作業と、その後の庭の管理については、同じ依頼書にまとめる前に内容を確かめましょう。
見積もりを分けると確認しやすい項目
・危険を取り除くための応急作業
・建物を修理するために必要な倒木の移動や撤去
・屋根、外壁、雨どいなどの復旧
・壊れた建材の搬出や処分
・被害のない木の手入れ、庭の改良、植え替え
屋根以外にも被害があるときは、物ごとに保険を確かめる
フェンスやカーポートは、建物の対象範囲を見る
倒木でフェンスが曲がった、カーポートの屋根が割れた、物置が押しつぶされた。こうした建物の外にある設備についても、どこまで契約の対象に含まれるかを確認します。
自宅の敷地内にあるという理由だけで、すべてが補償されるとは限りません。所有者、固定の状況、契約で除外されていないかなどを確認し、設備ごとの損傷写真を用意しましょう。
屋根の写真を提出したから、ほかの設備も確認してもらえているとは限りません。被害箇所の一覧を作り、「未確認の場所」も分けて書くと、調査の際に伝え忘れを減らせます。
雨漏りで濡れた家具や家電は、家財の契約を確認
木が屋根を壊し、その部分から雨が入った場合は、室内の被害も記録します。天井や壁の損傷と、家具、家電、衣類などの損傷は別項目にして整理してください。
建物だけの契約では、家財まで補償されるわけではありません。家財の補償の有無と、今回の雨の入り方が支払条件に当てはまるかを、契約先へ確認する必要があります。
濡れた品物は、安全や衛生面に配慮しながら、品名、型番、被害状況を残します。処分が必要なら、写真など何を保存すべきかを相談し、無理に使ったり通電したりしないようにしましょう。
駐車中の車が壊れたら、自動車保険へも連絡する
同じ倒木でカーポートと車が壊れても、両方を住宅の火災保険で直せるとは限りません。自動車の損害は、加入している自動車保険の車両保険などを確認します。
ソニー損保の車両保険の案内でも、倒木が車を直撃した場合の補償が説明されています。ただし、実際の支払いは自分の契約内容によるため、保険会社へ事故状況を伝えてください。
車の移動が危険な場合は無理に動かさず、ロードサービスなどへ相談します。住宅と車で受付窓口が別になる場合は、それぞれの受付番号を控え、同じ事故による被害であることを共有しましょう。
修理見積書は、倒木の衝撃と工事の必要性が伝わる内容に
当たった場所だけでなく、その周辺も点検してもらう
木が当たった屋根材の割れは見つけやすくても、その下や周囲まで傷んでいるかは、地上からは分からないことがあります。専門業者には、接触した部分と周辺の点検を依頼しましょう。
ただし、見えない場所があるという理由で、屋根全体が壊れたと扱うことはできません。確認できた損傷、調査が必要な部分、以前からの傷みを分けた説明を受けることが大切です。
点検で新しい損傷が見つかったら、その場所と写真を追加して保険会社へ伝えます。最初に見つけた被害だけで工事範囲を決めるより、必要な復旧を整理してから判断しやすくなります。
部分修理と全面工事の違いを、理由から確かめる
修理業者から広い範囲の工事を提案されたら、なぜその範囲が必要かを聞きます。材料の入手状況、接続部分の施工方法、雨仕舞いなど、工事上の事情を説明してもらいましょう。
事故の復旧として必要な工事と、色をそろえるための交換や性能を高める改修は、保険上の扱いが同じとは限りません。見積もりを目的別に分けると、自己負担で選ぶ工事も判断しやすくなります。
見積書には、場所、作業内容、数量、単価が分かるよう詳しく記載してもらいます。専門用語が多くて分からない場合は、どの写真の箇所を直す費用か説明してもらうと理解しやすくなります。
工事費と保険金の差額を確認してから契約する
修理の見積額が、そのまま保険金の支払額になるとは限りません。補償される損害の範囲、契約で決められた自己負担額、支払限度額などの確認が必要です。
保険会社から金額の案内を受けたら、見積書のどの項目が対象になり、どこに差額が出ているかを確認します。説明が分からないときは、項目ごとに聞き直して構いません。
工事業者には、保険金が未確定であることや予算を伝えましょう。着工日、支払時期、追加工事が生じた場合の連絡方法まで確認しておくと、修理を急ぐ中でも行き違いを減らせます。
申請中に迷いやすい場面は、連絡と記録を止めない
隣家から支払いの申し出があった場合は共有する
隣家が修理費の一部を負担すると申し出てくれたら、自分の保険会社へその内容を伝えます。支払いが決まる前でも、話し合いが進んでいることを知らせておくとよいでしょう。
同じ損害について、受け取った金額や相手側の保険の対応を隠して請求しないことが重要です。修理業者へ直接払ってもらう場合も、誰が何の費用を負担したかを説明できるようにします。
住宅の保険と相手の賠償に関する保険の調整は、契約先へ確認してください。自分で「この分なら二重にならないはず」と計算して処理するより、支払いの事実を共有するほうが確実です。
木の所有者が分からなくても、被害の連絡はできる
隣が空き家だったり、裏山の木で所有者が分からなかったりすると、誰へ連絡するかで悩むことがあります。所有者の確認が終わっていなくても、自分の住宅の被害は保険会社へ知らせましょう。
「どの敷地から倒れたか未確認」「木の所有者には連絡できていない」と、分からない点をそのまま伝えます。推測した相手の名前を、確定情報として申告しないことが大切です。
公園や道路の木と思われる場合は、管理している自治体などへ状況を連絡します。撤去や立ち入りの調整が必要なら、その連絡状況も作業業者と共有し、無断で広い範囲を伐採しないようにしてください。
写真が少なくても、残っている資料から相談する
安全確保を優先して撤去したため、作業前の写真が十分にないこともあります。その場合でも、写真がないから相談できないと決めず、残っている資料を契約先へ伝えてください。
撤去業者の作業記録、修理前の点検写真、近隣へ送った連絡、応急処置の領収書などが、当時の状況を説明する材料になる場合があります。必要な資料は保険会社へ確認しましょう。
当時の姿を再現するために木を置き直したり、別の日の写真を事故直後として提出したりすることは避けます。記録がない部分は無理に埋めず、確認できる事実を積み重ねてください。
申請の相談と、隣家との交渉は依頼先の役割を分ける
書類準備の支援で、賠償の結論まで決まるわけではない
火災保険の事故連絡や請求は、自分で進めることができます。資料の整理が負担なら支援サービスを検討できますが、写真や見積書の準備と、隣家との法的な交渉は別の役割です。
法律上の賠償責任について意見が分かれている場合は、弁護士などへ相談する内容になります。申請支援の契約だけで、相手との交渉や紛争解決まで任せられると思い込まないようにしましょう。
依頼前には、現地確認、写真整理、書類準備のうち何を行うかを確かめます。調査料、成功報酬、不支給だった場合の費用、キャンセル条件も確認すると、必要な支援を選びやすくなります。
「必ず全額出る」という説明より、確認事項の明確さを選ぶ
倒木の撤去と屋根の修理が重なると、費用の大きさに焦ってしまうかもしれません。それでも、契約を見ずに「全部保険で払える」と断定する説明だけで工事を決めないことが大切です。
日本損害保険協会も、保険金を利用した住宅修理などのトラブルについて注意を呼びかけています。保険金の支払いを決めるのは、修理業者や申請支援サービスではなく保険会社です。
分からない点を分からないまま説明し、確認先と次の作業を示してくれるかを見てください。隣家に責任があると一方的に決めつけたり、事故の内容を変えるよう勧めたりする提案には合わせないようにしましょう。
最初の連絡で伝える内容を、一枚のメモにする
保険会社への伝え方の例
台風の後、隣家の木が自宅の屋根に倒れかかっているのを見つけました。雨どいが外れ、室内にも雨漏りがあります。倒木には近づいておらず、地上からの写真だけあります。補償の確認と、撤去や応急修理を進める前に必要な記録について教えてください。
火災保険申請に関する相談はこちら。被害写真の整理や申請準備でお困りの場合は、現在分かっている状況をお知らせください。対応範囲と料金条件を確認してから利用をご検討ください。相談や調査によって、保険金の支払いが保証されるものではありません。
まずは安全な場所から状況を記録し、契約先へ一本連絡を入れてみてください。隣家との関係を気遣いながらでも、自宅の被害を伝え、必要な修理の準備を進めることはできます。
この記事の監修者
損害保険診断士協会コラム一覧