2026年9月4日
火災保険の申請をしなかった人が抱える「あの時やっておけば」という後悔
火災保険に加入しているのに一度も申請せずに契約期間が終わった方が実はとても多いです。
「大した被害じゃない」「面倒そう」と先送りにした結果、老後になって深く後悔する方がいます。
この記事では、申請しなかった方が老後に後悔する具体的な理由を正直にお伝えします。
火災保険の申請率は驚くほど低いという現実
火災保険に加入している世帯のうち、実際に保険金を申請したことがある方の割合は非常に低いと言われています。
毎年保険料を支払い続けながら、受け取れるはずの給付金を受け取っていない方が大半です。
「被害がない」と思い込んでいても、プロが点検すると申請対象の被害が見つかるケースは珍しくありません。
申請しないまま契約が終わるのは、支払った保険料を無駄にしているのと同じです。
被害に気づかないまま時効を迎えてしまう方が多い
火災保険の請求権には三年間の時効があり、三年を過ぎると申請する権利を失います。
屋根や外壁の被害は地上から見えにくく、気づかないうちに時効を迎えてしまう方が非常に多いです。
台風や大雪の後に点検していれば見つかったはずの被害が、放置されたまま権利が消滅していきます。
「知らなかった」では取り戻せない権利の喪失が、静かに進行しているのです。
火災保険の申請に関する見落としがちな事実
1. 加入者の大半が一度も申請せずに契約期間を終えている
2. 屋根や外壁の被害は地上から目視では発見しにくい
3. 請求権には三年間の時効があり権利は消滅する
4. プロが点検すると申請対象の被害が見つかることが多い
5. 毎年支払う保険料に対して給付金を受け取らないのは損失
老後に後悔する理由一・住宅の修繕費用が重くのしかかる
老後に最も大きな後悔となるのは「現役時代に火災保険で修繕できたはずの箇所を放置した結果、退職後に全額自己負担で修繕しなければならなくなる」という経済的な負担であり、年金生活の中で数十万円から百万円を超える修繕費は生活を圧迫します。
火災保険の給付金で修繕していれば自己負担を大幅に軽減できたはずなのです。
この「もったいなさ」に気づくのが、残念ながら老後になってからという方が少なくありません。
放置した被害は年月とともに確実に悪化する
台風で浮いた棟板金を放置すると、そこから雨水が浸入して下地材が腐食していきます。
外壁のひび割れを放置すると、水分が内部に入り込んでカビの問題に発展します。
数万円で済んだはずの被害が、十年放置すると数十万円の大規模工事になることは珍しくありません。
被害を放置する時間が長いほど、将来の修繕費用は雪だるま式に膨らんでいきます。
年金生活で突然の修繕費用は家計を直撃する
現役時代なら修繕費を捻出する余裕がありますが、年金生活ではそうはいきません。
屋根の葺き替え百万円、外壁塗装八十万円は、年金収入だけでは簡単に用意できない額です。
貯蓄を取り崩すか修繕を諦めるかという厳しい選択を迫られます。
「あの時、保険で直しておけば」という後悔の声が、この瞬間に最も強くなるのです。
火災保険の給付金があれば修繕費の自己負担を軽減できた
火災保険の給付金は使い道が自由で、受け取った給付金をそのまま修繕費用に充てられます。
申請が通れば修繕費の大部分を保険金でカバーでき、自己負担は大幅に軽減されるのです。
毎年保険料を支払っているからこそ、給付金は正当な権利として主張すべきものです。
権利を行使しないまま保険料だけ払い続けるのは、文字通りお金を捨てているのと変わりません。
老後に後悔する理由二・住宅の資産価値が大幅に下がっている
適切にメンテナンスされていれば住宅は資産価値を維持できますが、放置された住宅は価値が大きく下がります。
老後に住み替えや売却を検討した時に、メンテナンス不足が査定額を大幅に下げてしまいます。
火災保険で修繕しておけば維持できたはずの資産価値が、申請しなかったことで失われています。
屋根や外壁の劣化は不動産査定で厳しく評価される
売却査定では、屋根や外壁の状態が建物の評価額に大きく影響します。
棟板金の浮きや外壁のひび割れが放置されたまま売りに出すと、査定額は大幅に下がることがあります。
「修繕履歴がある住宅」と「ない住宅」では、買い手の印象も購入価格も全く異なります。
適切なメンテナンスの記録が、住宅の資産価値を守る保険証のような役割を果たしてくれます。
老後の住み替え資金に直結する問題
介護施設や子供の近くへの住み替えを検討する際、自宅の売却資金が重要な原資になります。
メンテナンス不足で査定額が下がっていると、住み替え資金が不足する事態に陥ります。
「あの時修繕しておけば、もっと高く売れたのに」という後悔は、住み替えの選択肢を狭めてしまいます。
住宅の資産価値を維持することが、老後の生活の選択肢を広げてくれる大切な備えです。
老後に後悔する理由三・健康リスクに気づくのが遅れる
住宅被害を放置すると、建物だけでなく住む人の健康にも影響が出る場合があります。
老後の健康は何よりも大切であり、住環境の悪化がその健康を脅かすリスクは無視できません。
「家の問題」が「体の問題」に変わる前に対処しておくことの重要性を見ていきます。
雨漏りが引き起こすカビは呼吸器疾患の原因になる
屋根や外壁の被害から雨水が浸入すると、壁内部にカビが発生します。
カビの胞子を長期間吸い続けると、喘息などの呼吸器疾患を引き起こすリスクが高まります。
高齢者は免疫力が低下しているため、カビの健康被害を受けやすい傾向にあります。
「家の修繕」が「健康の維持」に直結していることを、多くの方が見落としています。
断熱性能の低下がヒートショックのリスクを高める
外壁のひび割れや屋根材の劣化は、断熱性能を低下させます。
断熱性能が落ちると室内の温度差が大きくなり、ヒートショックのリスクが高まります。
冬場の浴室やトイレでの急激な温度変化は、脳卒中や心筋梗塞の原因になりえます。
住宅の性能を維持することが、老後の命を守る防波堤として機能してくれます。
住宅の被害放置が老後にもたらすリスク
1. 修繕費用が雪だるま式に膨らみ年金生活を圧迫する
2. 住宅の資産価値が大幅に下落し売却時の損失が拡大する
3. 雨漏りやカビによる呼吸器疾患のリスクが高まる
4. 断熱性能の低下がヒートショックの危険を増大させる
5. 住み替え資金が不足し老後の選択肢が狭まる
「申請しなかった理由」を振り返ると大半が誤解だった
火災保険を申請しなかった方に理由を聞くと、ほとんどが誤解や思い込みに基づいていることが分かります。
正しい知識があれば申請していたはずなのに、知らないまま権利を失ってしまった方が大半です。
よくある誤解を一つずつ解消していきます。
誤解一・「火事じゃないから対象外」と思い込んでいた
「火事の被害だけが対象」と思い込んでいる方が非常に多いです。
実際には台風、大雪、雹、落雷などの自然災害による被害も補償対象です。
棟板金の浮き、雨樋の曲がり、外壁のクラックなどは申請対象の代表例です。
「火災」という名前に惑わされて申請を逃してしまうのが、最も多い後悔のパターンです。
誤解二・「保険料が上がるから申請しない方がいい」と聞いた
自動車保険と混同して「申請すると保険料が上がる」と思い込んでいる方もいます。
火災保険は自動車保険と異なり、申請しても保険料は上がりません。
何回申請しても保険料に影響しないため、対象の被害があれば躊躇なく申請すべきです。
この誤解のために申請を見送った方の後悔は、正しい知識があれば避けられたものです。
誤解三・「小さな被害だから申請するほどではない」と自己判断した
「この程度の被害で保険会社に連絡するのは大げさかも」と遠慮してしまう方がいます。
自分では小さいと感じた被害でも、プロが調査すると複数箇所見つかり合算で高額になることがあります。
一箇所三万円でも十箇所合算で三十万円になるケースは実際に多く存在します。
自己判断で「大したことない」と決めてしまうのは、最も避けるべき行動の一つです。
誤解四・「手続きが複雑で面倒そう」と避けていた
自分で全ての書類を揃えて申請するのは確かに手間がかかります。
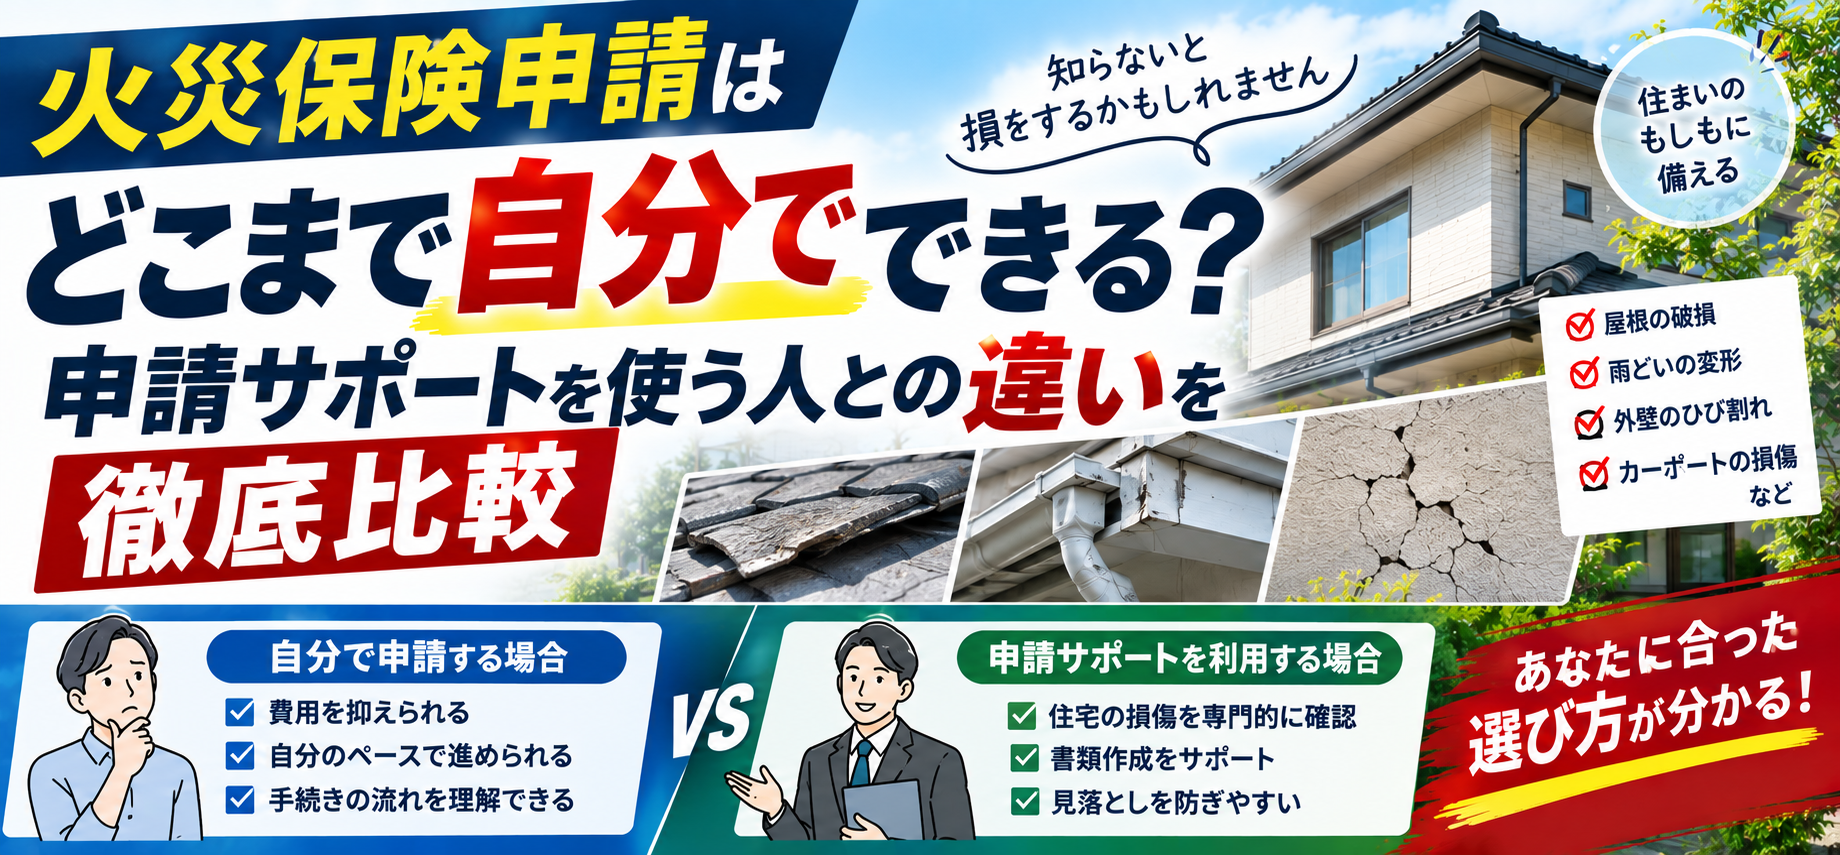
成功報酬型の申請サポート業者を利用すれば、書類作成から提出まで全て代行してもらえます。
初期費用がかからず、保険金が下りた場合にのみ手数料が発生するためリスクもありません。
「面倒だから」で数十万円の給付金を諦めるのは、冷静に考えると非常にもったいない判断です。
今からでも間に合う・後悔しないための具体的な行動
この記事を読んで「まだ間に合うかもしれない」と感じた方は、今すぐ行動を始めることをおすすめします。
時効の三年以内であれば過去の被害も申請できる可能性がありますし、現在の被害はこれから申請できます。
後悔する前に動き出すことが、将来の自分を守る最善の選択です。
まず自宅の屋根と外壁を点検してもらう
専門業者に依頼して屋根と外壁の点検を行い、火災保険の申請対象となる被害がないか確認してもらいます。
ドローンを使った点検であれば足場を組む必要がなく、短時間で屋根全体の状態を確認できます。
点検だけなら無料で対応してくれる業者も多いため、まずは気軽に依頼してみることが大切です。
「被害がなければ安心、あれば申請」というシンプルな判断基準で十分です。
過去三年以内の災害被害がないか記録を振り返る
過去三年以内に大きな台風や大雪があった地域にお住まいの方は、その時の被害が残っていないか確認します。
気象庁のデータで「この日に台風が通過した」と確認できれば、その時期に発生した被害を申請できる可能性があります。
三年を過ぎると時効で権利が消滅するため、心当たりがある方は早急に行動することが重要です。
「もしかしたら」という心当たりがあるなら、確認するだけでも行動に移す価値は十分にあります。
申請サポート業者に相談すれば全て任せられる
自分で点検や申請の手続きをする自信がない方は、成功報酬型の申請サポート業者に相談するのが最も確実です。
点検、書類作成、保険会社への提出、鑑定人の調査対応まで全ての工程をプロが代行してくれます。
保険金が下りなかった場合は費用が発生しないため、相談するだけならリスクは一切ありません。
「相談してみたら申請対象の被害が見つかった」という方が非常に多いのが現実です。
未来の自分が後悔しないために今動き出す
老後に「あの時申請しておけば」と後悔する方の全員に共通しているのは「行動しなかった」という一点です。
知識があっても行動しなければ結果は変わらず、後悔だけが残ります。
保険料を支払い続けてきた正当な権利を行使するかどうかは、今この瞬間の判断にかかっています。
未来の自分を守るための一歩を、今日から踏み出してみてください。
後悔しないために今やるべきこと
1. 専門業者に屋根と外壁の無料点検を依頼する
2. 過去三年以内の台風や大雪の被害がないか確認する
3. 火災保険の補償内容と契約期間を改めて確認する
4. 申請対象の被害があればすぐに申請手続きを開始する
5. 自分でできない場合は成功報酬型のサポート業者に相談する
老後に後悔する理由四・家族に経済的な負担をかけてしまう
住宅の修繕を先送りにした結果、その負担が最終的に家族にのしかかるケースがあります。
親の住宅の問題は子供の世代に引き継がれることが多く、経済的にも精神的にも大きな影響を与えます。
自分のためだけでなく家族のためにも、今できる対策を講じておくことが大切です。
親の家の修繕費用を子供が負担するケースが増えている
高齢の親が修繕費用を捻出できない場合、子供が代わりに費用を負担する場面が実際に増えています。
子供世代も住宅ローンや教育費を抱えている中で、親の家の修繕費まで負担するのは経済的に厳しいです。
「親が保険で直しておいてくれれば、こんな出費は必要なかったのに」という子供世代の声は切実です。
火災保険の申請という一つの行動が、将来の家族の経済的負担を軽減してくれる可能性を持っています。
相続時に住宅の状態が問題になることがある
親が亡くなった後に住宅を相続する際、建物の状態が悪いと「負の遺産」として扱われることがあります。
修繕が必要な住宅は相続しても売却しにくく、解体するにも費用がかかります。
適切にメンテナンスされた住宅であれば、相続後に売却して資金化するか住み続けるかの選択肢が広がります。
住宅を良い状態で維持しておくことが、次の世代への最も実践的な贈り物になります。
火災保険の申請は「権利を使う」だけのシンプルな行動
火災保険の申請に対して「おおげさ」「面倒」という印象を持つ方は多いですが、本質はとてもシンプルです。
毎年保険料を支払っている契約者が、契約で定められた補償を受け取るための正当な手続きにすぎません。
遠慮する必要も、負い目を感じる必要も一切ありません。
保険会社は申請されることを前提に保険料を設定している
保険会社は加入者からの申請がある前提で保険料を算定し、保険金の支払いを事業計画に組み込んでいます。
つまり申請しないということは、保険会社が想定している以上に契約者が損をしている状態です。
遠慮して申請しない方がいるからこそ、保険会社の利益が生まれている側面も否定できません。
権利を行使することは保険制度の正常な運用であり、何も後ろめたいことではないのです。
申請しない損失は保険料の支払い総額で考えると明確になる
火災保険の保険料を年間三万円として三十年間支払い続けると、総額は九十万円にもなります。
この九十万円を支払いながら一度も給付金を受け取らなかったとしたら、その全額が「掛け捨て」です。
一方で一度でも申請が通り数十万円の給付金を受け取れれば、保険料の元を十分に取り戻せます。
数字で見ると「申請しないことの損失」がいかに大きいかが実感できます。
老後の「あの時やっておけば」をなくすために
火災保険の申請は、特別なことではなく「権利を使う」というシンプルな行動です。
難しそうに感じるなら、まずは無料の点検を受けてみるだけで構いません。
点検の結果、被害がなければ安心を得られますし、被害があれば申請して給付金を受け取れます。
どちらに転んでもプラスしかない行動を、今日から始めない理由はどこにもありません。
火災保険申請で押さえておくべき基本知識
1. 火災保険は火事だけでなく台風や大雪などの自然災害も補償対象
2. 申請しても翌年の保険料は上がらない(自動車保険とは異なる)
3. 請求権の時効は被害発生から三年間
4. 小さな被害でも複数箇所合算で高額になることがある
5. 成功報酬型のサポート業者なら初期費用ゼロで全て代行可能
この記事の監修者
損害保険診断士協会コラム一覧