2026年9月18日
台風や大雪、雹、落雷などで自宅が壊れたとき、「危ないからすぐ修理したい」「雨漏りする前に直したい」と考えるのは当然です。
一方で、火災保険に加入している方なら、修理業者へ連絡した後に「そういえば火災保険が使えるかもしれない」と気づくこともあります。
そこで気になるのが、「火災保険申請は修理前にした方がいいのか」「先に修理してしまったら保険金は受け取れないのか」という問題です。
結論からいうと、生活に支障がある場合などは、修理を先に進められるケースがあります。
実際に複数の保険会社が、修理前に可能な範囲で被害状況を写真に残しておけば、片付けや修理を先に進めてもよい旨を案内しています。
ただし、ここで重要なのが「修理していい」と「何も記録せず修理していい」は全く違うということです。
先に工事をして被害状況が分からなくなると、保険会社が事故による損害を確認するための資料が不足する可能性があります。
火災保険申請を考えているなら、修理する・しないの二択ではなく、「修理前に何を残しておくべきか」を知っておくことが大切です。
火災保険申請は修理する前でもできる?
火災保険の保険金請求は、必ず修理工事が完了してから行うものではありません。
事故が発生したら保険会社や代理店へ連絡し、必要な手続きを確認したうえで、被害状況の写真や修理見積書などを準備して申請を進めるのが一般的な流れです。
日本損害保険協会も、保険金請求に必要となる代表的な書類として、修理見積書や損害状況が分かる写真などを案内しています。
つまり、「まず自費で全部直して、工事が終わってから申請する」という順番しか選べないわけではありません。
火災保険申請を考えているなら、工事完了を待つ必要があるとは限りません。
事故を確認した段階で保険会社や代理店へ連絡し、必要な写真・見積書・手続き方法を確認しておくと安心です。
では、修理を先にしてはいけないのか?
「申請前に修理すると保険が使えなくなる」という情報を見たことがある方もいるかもしれません。
しかし、これも一律にはいえません。
三井住友海上は、生活に支障をきたす場合には片付けや修理を進めても問題ないと案内し、その際には可能な範囲で修理前に被害箇所を撮影するよう求めています。
セコム損保も、事前に被害状況の写真を撮影しておけば、先に片付けや修理へ取り掛かって構わないと案内しています。
重要なのは、修理そのものを避けることではありません。
修理によって失われてしまう「事故直後の状態」を、できるだけ記録として残すことです。
先に工事すると損をする可能性がある最大の理由
火災保険申請で修理前の写真が重要になる理由はシンプルです。
修理してしまうと、「事故によって実際にどのような損傷が発生していたのか」を後から確認しにくくなるからです。
たとえば台風で雨どいが大きく変形したとします。
修理前なら、曲がった雨どい、外れた金具、周囲の状態などを写真で確認できます。
しかし、翌日に新品の雨どいへ交換してしまえば、現場を見ても元の損傷状態は分かりません。
もちろん修理業者の見積書や施工記録などが残っている場合もありますが、修理前写真があれば事故当時の状態をより整理しやすくなります。
火災保険申請では「壊れていること」だけではなく原因も重要
住宅の一部が壊れていれば、必ず火災保険の対象になるわけではありません。
契約している補償内容と、損傷が発生した原因などが確認されます。
たとえば雨どいの変形があったとしても、台風などの風災によるものなのか、長期間の劣化によるものなのかでは扱いが異なる可能性があります。
だからこそ、事故後の状態を記録しておくことが重要になります。
写真だけですべての原因が確定するわけではありませんが、保険会社が損害状況を確認するための大切な資料の一つになります。
修理前に最低限撮っておきたい写真
事故後に住宅の損傷を見つけたら、安全に撮影できる範囲で写真を残しておきましょう。
損傷部分だけをアップで1枚撮影して終わりにするのではなく、「どこが」「どのように」壊れているのか分かるように撮影するのがポイントです。
修理前に残したい写真
・建物全体が分かる写真
・損傷箇所と周囲が一緒に写った写真
・損傷部分を近くから撮影した写真
・角度を変えて撮影した写真
・複数箇所に被害がある場合は、それぞれの写真
セコム損保でも、先に修理する場合には、物件全体の写真と損壊部分の状態を確認できる写真を複数枚撮影するよう案内しています。
撮影後は、元の画像データを削除せず保管しておきましょう。
屋根が壊れていても自分で登って撮影しない
「修理前の写真が重要」と聞くと、屋根へ登って撮影しようと考える方がいるかもしれません。
これは避けてください。
台風や大雪の後は、屋根材がずれていたり、濡れて滑りやすくなっていたりする可能性があります。
火災保険申請の写真を撮るために転落してしまっては本末転倒です。
地上から安全に撮影できない部分については、保険会社へ相談し、必要に応じて修理業者などに撮影を依頼しましょう。
修理業者へ連絡するときに伝えておきたいこと
修理業者へ電話するときは、「火災保険を申請する可能性があるので、工事前の写真を残してほしい」と伝えておくと安心です。
住宅修理業者は現地調査や施工記録として写真を撮影している場合があります。
しかし、すべての業者が同じ撮影方法で記録しているとは限りません。
事前に伝えておけば、損傷部分だけでなく周囲の状況や施工前後の状態についても記録してもらえるか相談できます。
修理見積書も工事前に取っておきたい
写真と合わせて重要になるのが修理見積書です。
保険会社では、被害状況の写真や修理見積書などをもとに損害を確認する場合があります。
そのため、急いで工事を始める場合でも、可能であれば工事内容と費用が分かる見積書を取得しておきましょう。
見積書は「屋根修理一式100万円」といった総額だけではなく、工事内容、数量、単価などが確認できるものが望ましいでしょう。
保険会社から追加資料を求められた場合には、修理業者へ相談してください。
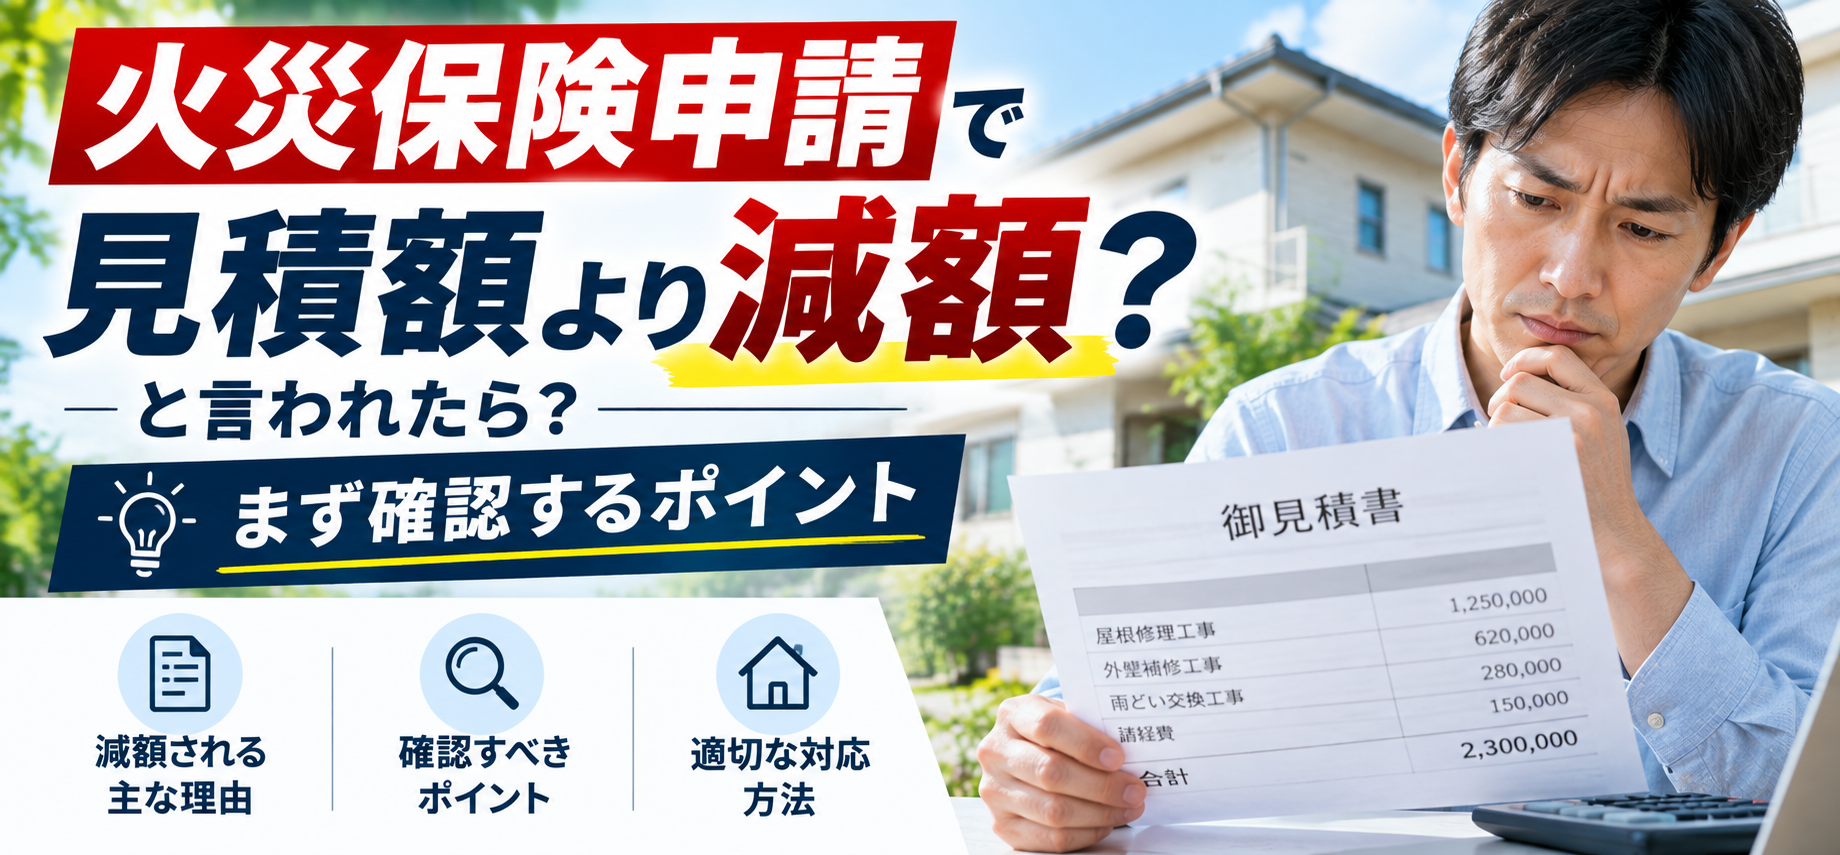
見積書を取ったら、その金額がそのまま支払われる?
ここも誤解しやすいポイントです。
修理見積書が100万円だからといって、必ず100万円の保険金が支払われるとは限りません。
セコム損保も、提出された見積書と写真などから保険金を判断するため、修理見積額をそのまま支払えない場合があると案内しています。
契約内容や事故原因、実際の損傷範囲、免責金額などによって支払額が変わる場合があります。
「見積額=受取額」と考えて高額な工事契約を先に結ぶのは注意が必要です。
先に工事契約まで結んでしまうリスク
事故後に訪問してきた修理業者から、「火災保険で全額直せます」と言われ、その場で工事契約を結んでしまうケースがあります。
しかし、保険金の支払可否や支払額を決めるのは修理業者ではありません。
最終的には保険会社が契約内容や事故・損害状況などを確認して判断します。
仮に修理見積額が150万円でも、支払保険金が150万円になるとは限りません。
差額が発生した場合、その費用を誰が負担するのかを考えておく必要があります。
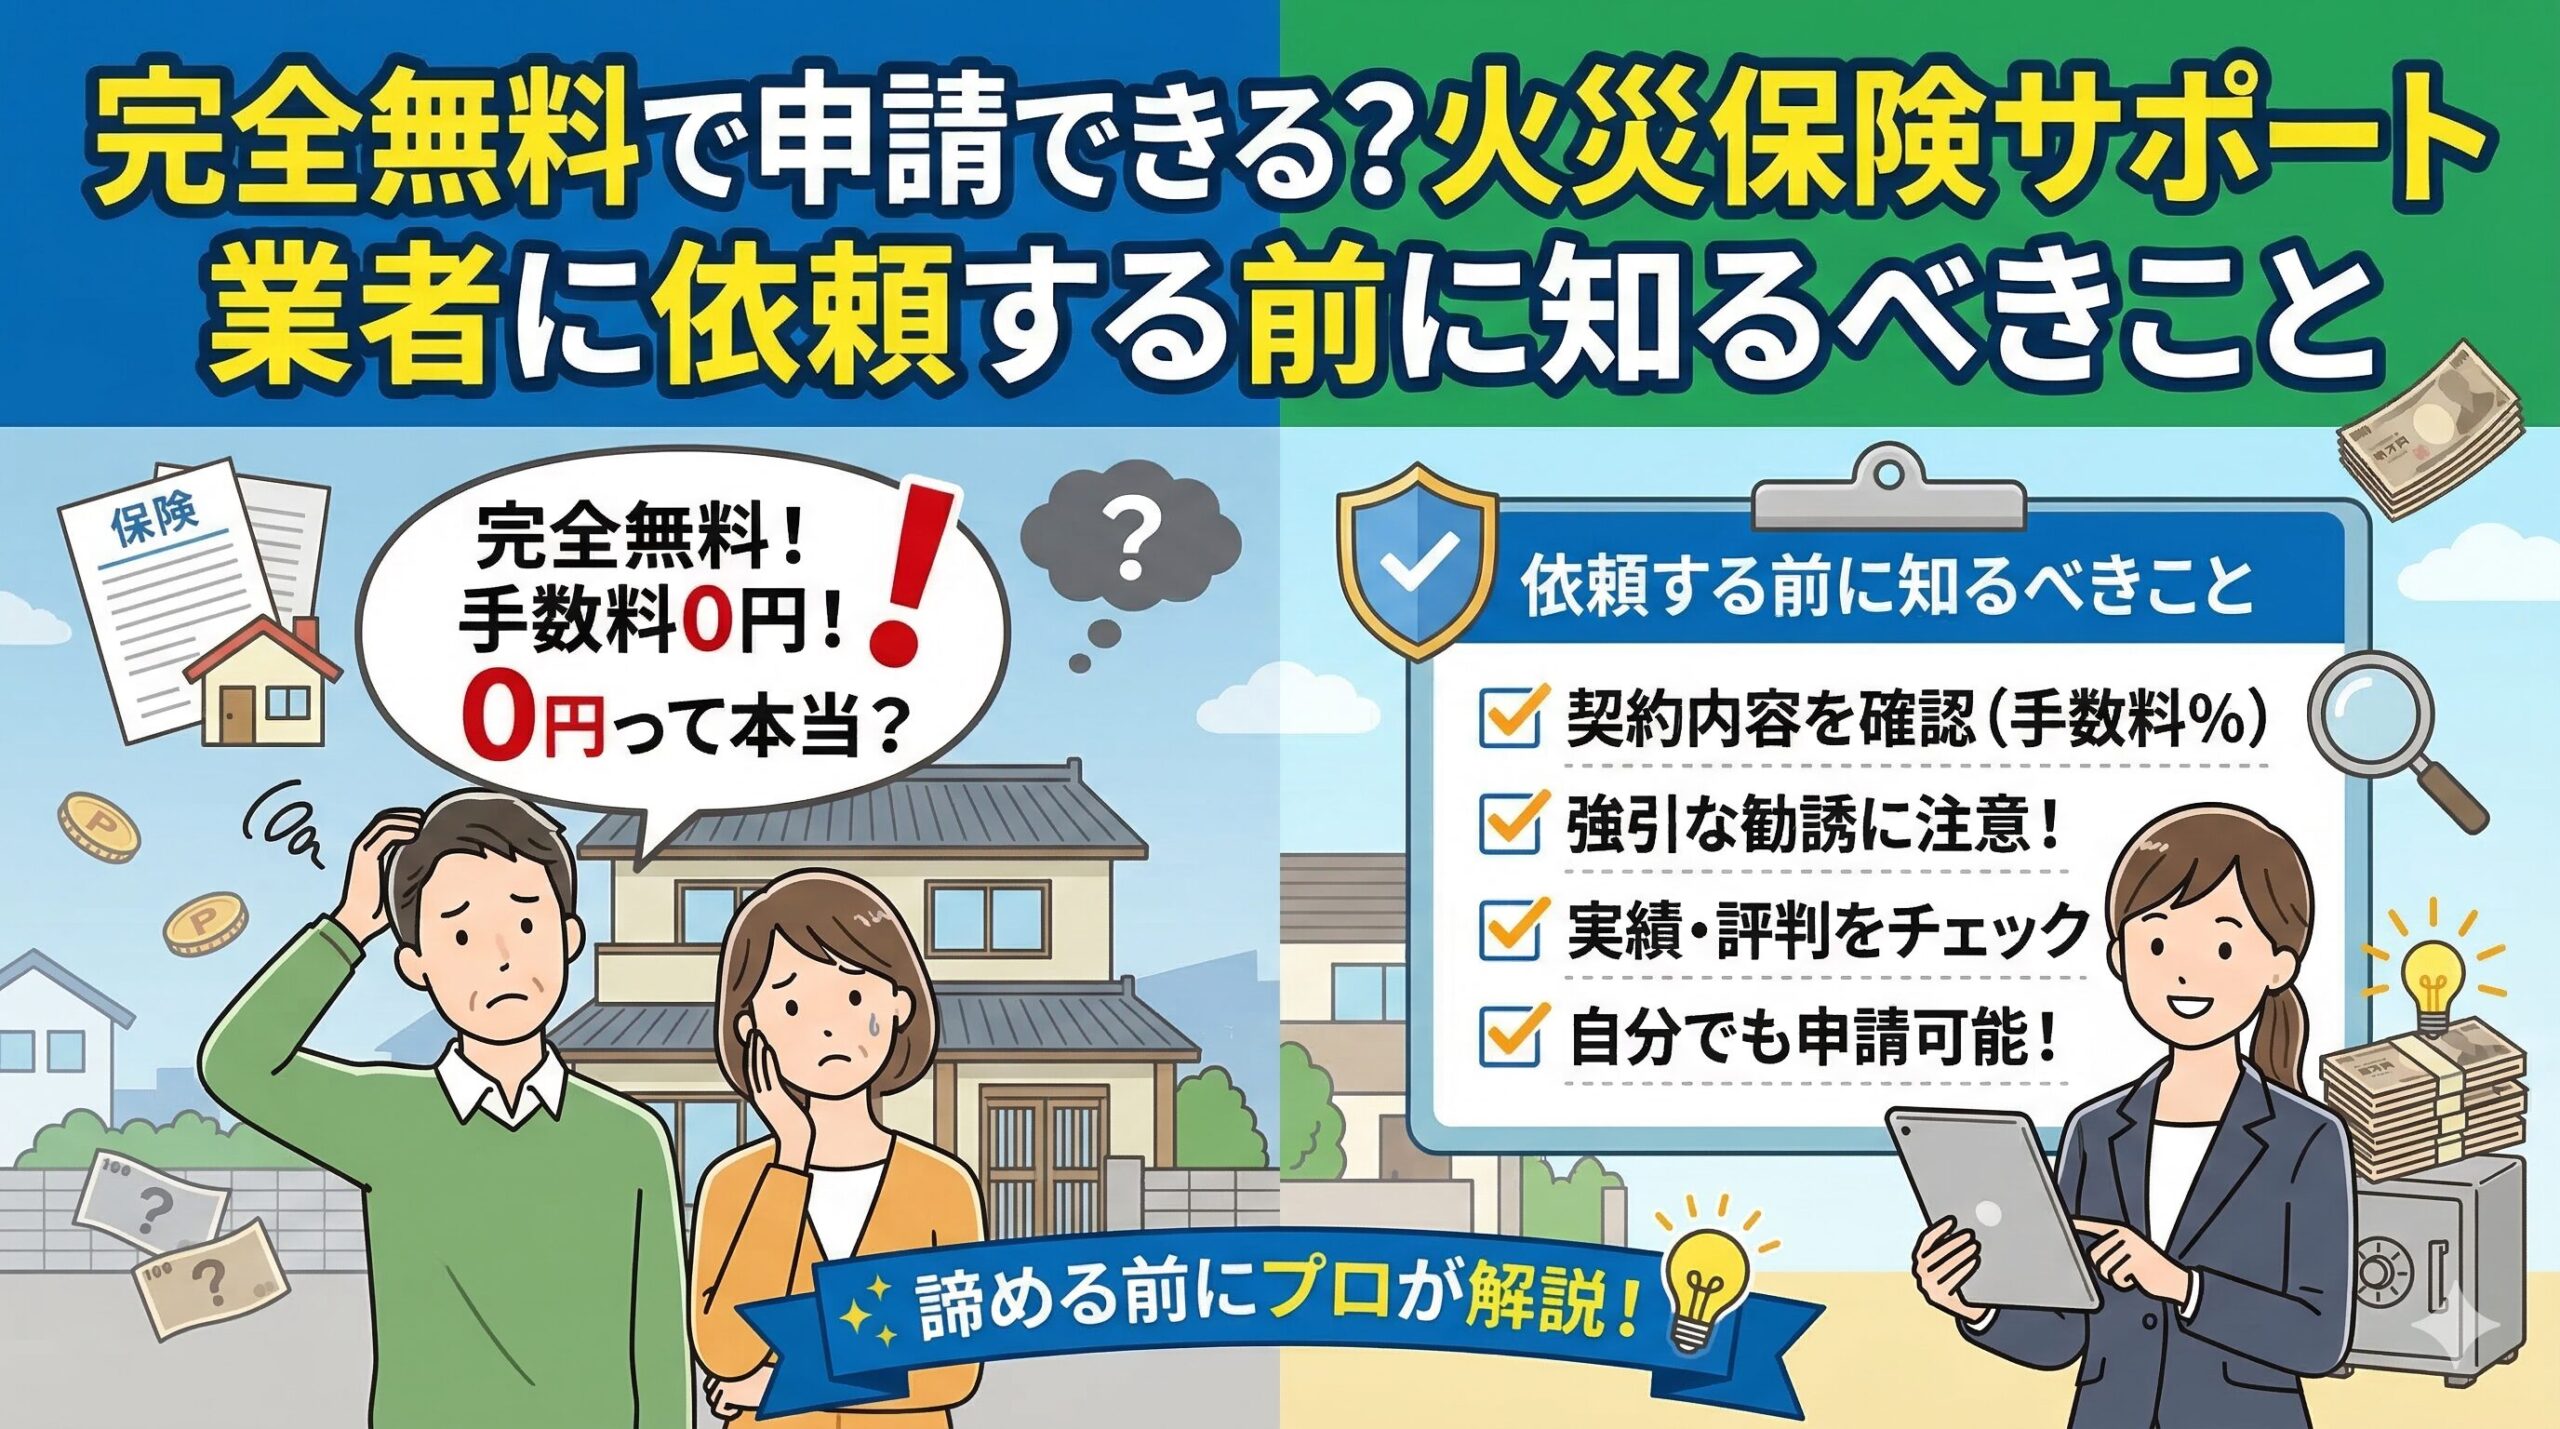
「火災保険で無料修理できます」という営業には注意
日本損害保険協会では、火災保険を利用した住宅修理サービスについてトラブル事例を紹介し、注意を呼びかけています。
保険金の一定割合を成功報酬として請求されたり、解約時に高額な違約金を求められたりする事例があります。
「保険金が出るので自己負担ゼロ」「必ず認定される」などと言われても、その場で契約する必要はありません。
まず自分が加入している保険会社や代理店へ相談しましょう。
雨漏りしているのに保険会社の確認まで待つ必要はある?
屋根が壊れ、室内へ雨水が入り続けている場合などは、放置することで被害が広がる可能性があります。
このような場合まで、写真撮影や査定のために何日も放置するのは現実的ではありません。
生活に支障がある場合は修理を進めても問題ないと案内している保険会社もあります。
大切なのは、安全を確保したうえで、可能な範囲で修理前の状態を記録することです。
緊急性が高い場合には、まず保険会社や代理店へ連絡し、どのような対応をすればよいか確認してください。
応急処置だけ先にする方法もある
損傷によっては、本格的な修理の前に応急処置が必要になる場合があります。
たとえば窓ガラスが割れて雨が入る、屋根の一部が損傷して雨漏りするなど、そのままでは二次被害が発生するケースです。
この場合も、可能であれば応急処置前の状態を撮影しておきましょう。
そして「どの部分に、どのような応急処置を行ったのか」が後から分かるようにしておくと整理しやすくなります。
先に修理してしまった場合はもう申請できない?
この記事を読んでいる方の中には、すでに修理を終えてから火災保険の存在に気づいた方もいるでしょう。
「修理前の写真を撮っていないから、もう無理だ」と自己判断する必要はありません。
まず契約している保険会社や代理店へ相談してください。
自分で撮影した写真がなくても、修理業者が施工前写真を保管している可能性があります。
また、見積書、請求書、施工報告書、工事前後の写真などが残っている場合もあります。
修理済みなら施工業者へ確認する
すでに工事が終わっている場合は、施工業者へ次の資料が残っていないか確認してみましょう。
修理業者へ確認したい資料
・現地調査時の写真
・工事開始前の写真
・施工中の写真
・施工完了後の写真
・修理見積書
・請求書や領収書
・施工報告書
業者が持っている資料を勝手に加工せず、そのままの状態で保管してください。
どの資料が必要になるかは事故や契約内容によって異なるため、保険会社へ確認しましょう。
家財を捨てる場合も写真を残しておく
火災や水災、水濡れなどでは、建物だけでなく家具や家電などの家財が損傷することがあります。
水に濡れた家具などは、衛生上の問題から早く処分しなければならないケースもあります。
その場合も、可能であれば処分前に損傷状態が分かる写真を残しておきましょう。
何を処分したのか分かるように、品目、メーカー、型番などを記録できる場合は残しておくと整理しやすくなります。
工事を急がなくてもいい場合は、先に保険会社へ連絡する
緊急性がない損傷であれば、まず保険会社または代理店へ事故連絡をするのがおすすめです。
事故連絡の時点で写真や見積書が全部そろっていなくても、後日提出できると案内している保険会社もあります。
つまり、「必要書類を完璧にそろえてからでないと電話できない」と考える必要はありません。
事故が発生したことを連絡し、今後必要になる資料や手続きについて確認しておけば、その後の動きが分かりやすくなります。
火災保険申請から修理までの基本的な順番
緊急性が低いケースでは、次のような流れを意識すると整理しやすくなります。
基本的な流れ
1.住宅の損傷を発見する
2.安全を確保する
3.可能な範囲で写真・動画を残す
4.保険会社または代理店へ事故連絡する
5.修理業者へ現地調査を依頼する
6.修理見積書を取得する
7.必要な資料を保険会社へ提出する
8.保険会社の確認・調査を受ける
9.支払内容を確認する
10.修理内容と自己負担額を確認して工事を進める
ただし、これはあくまで一例です。
雨漏りやガラス破損など緊急性がある場合は、応急処置や修理を優先しなければならないことがあります。
保険会社が現地を確認するケースもある
被害写真と修理見積書だけでは損傷状況を確認できない場合、保険会社側が現地確認を行うことがあります。
セコム損保でも、台風や竜巻などの風災では原則として被災物件の写真と修理見積書によって保険金を算定するものの、資料だけでは状況を確認できない場合などには訪問する場合があると案内しています。
だからこそ、緊急性がないのに何も記録せず完全に修理してしまうと、後から元の損傷状態を確認しにくくなる可能性があります。
工事前に「事故原因」を決めつけない
住宅の損傷を発見すると、「昨日の台風で壊れたに違いない」と考えることがあります。
しかし、住宅所有者が見ただけでは、事故原因を正確に判断できない場合があります。
古くなった部分に以前から劣化があり、そこへ強風が加わった可能性など、状況はさまざまです。
分からないことを無理に断定するのではなく、発見した日時や直前の天候、損傷状態など、確認できている事実を整理しましょう。
「台風の日」を適当に事故日にしない
火災保険申請では事故日について確認される場合があります。
損傷を発見した日と、実際に損傷が発生した日が異なるケースもあります。
いつ発生したのか分からない場合に、近くを通過した台風の日を根拠なく事故日として申告するのは避けてください。
分からない場合は、そのことを保険会社へ伝え、どのように手続きすればよいか確認します。
修理前の動画も残しておくと状況を整理しやすい
写真だけでなく、動画で住宅周辺を記録しておく方法もあります。
たとえば雨漏りであれば、水がどこから入り、どの場所へ流れているのかを動画で記録できることがあります。
ただし、動画が正式な必要書類になるかどうかは保険会社によって確認が必要です。
写真の代わりになると自己判断するのではなく、補助的な記録として元データを残しておきましょう。
写真を加工して損傷を大きく見せるのは絶対に避ける
現在はスマートフォンだけで簡単に画像編集ができます。
しかし、火災保険申請のために損傷を追加したり、大きく見えるよう画像を改変したりしてはいけません。
重要なのは、実際の状態を正しく伝えることです。
損傷が見えにくい場合は、安全に撮影できる範囲で角度や距離を変えて撮影しましょう。
工事前に修理範囲を確認しておく理由
修理業者から見積書を受け取ったら、総額だけを見るのではなく、どこを修理する内容なのか確認してください。
たとえば台風で雨どいの一部が壊れたにもかかわらず、見積書には屋根全体や外壁塗装まで含まれているケースも考えられます。
住宅としては修理が必要でも、今回の事故と関係のないメンテナンス部分まで火災保険の対象になるとは限りません。
今回の事故による復旧工事と、それ以外のリフォームやメンテナンスを整理しておくことが重要です。
保険金が決まる前に高額な工事契約を結ぶとどうなる?
たとえば修理業者から200万円の見積書が出たとします。
「火災保険を使えば払える」と考えて200万円の工事契約を先に結んだものの、実際の支払保険金が120万円だった場合、単純計算では80万円の差があります。
その差額をどうするのかは、工事契約とは別の問題です。
保険金が見積額より少なかったからといって、修理業者との契約が自動的に取り消されるとは限りません。
契約前に、保険金が想定より少なかった場合の扱いやキャンセル条件も確認しておきましょう。
修理業者選びは「保険に詳しい」だけで決めない
「火災保険申請に詳しい業者」と聞くと安心してしまうかもしれません。
しかし、本当に重要なのは住宅の損傷を適切に確認し、必要な修理内容を説明できることです。
なぜこの工事が必要なのか、なぜこの範囲まで交換するのか、見積金額の内訳はどうなっているのか。
質問したときに具体的な説明を受けられる業者か確認しましょう。
「絶対に保険金が出る」という言葉だけで業者を決めるのはおすすめできません。
修理前に保険証券も確認しておく
住宅が壊れたからといって、すべての損傷が同じ条件で補償されるわけではありません。
火災保険の商品や契約内容によって、補償範囲や免責金額などが異なります。
保険証券や契約内容を確認し、自分がどのような補償に加入しているのか確認しておきましょう。
保険証券が見つからない場合は、契約している保険会社や代理店へ相談してください。
修理費用の領収書や請求書も捨てない
緊急修理や応急処置を行った場合は、見積書だけでなく請求書や領収書なども保管しておきましょう。
修理業者とのメールやメッセージ、工事内容が分かる資料なども削除せず残しておくと安心です。
どの資料の提出が必要になるかは事故内容や保険会社によって異なります。
自分で不要と判断して処分する前に、保険会社へ確認しましょう。
すでに工事を始めている場合に今日確認したいこと
「この記事を読む前に工事を始めてしまった」という方も慌てる必要はありません。
まず現在の工事進捗を確認してください。
まだ壊れた部材が残っている場合や、施工前写真を業者が撮影している場合があります。
修理業者へ連絡し、工事前の写真、現地調査写真、見積書、施工中の写真が残っているか確認しましょう。
すでに工事中なら確認すること
・施工前写真が残っているか
・壊れた箇所の写真があるか
・修理見積書があるか
・施工中の写真を残せるか
・交換した部材の状態を記録できるか
・保険会社へ事故連絡を済ませているか
修理後に火災保険へ気づいた場合も自己判断で諦めない
工事がすべて終わっていても、まず保険会社や代理店へ相談してください。
申請できるかどうかを自分だけで決める必要はありません。
施工業者の写真、見積書、請求書など、残っている資料を確認します。
また、家族が事故当時に撮影した写真や動画が残っている可能性もあります。
スマートフォンの写真フォルダや家族とのメッセージ履歴なども確認してみましょう。
火災保険申請サポートを利用するときも工事契約とは分けて考える
火災保険申請の相談と、住宅修理の工事契約は別のものとして内容を確認することが大切です。
申請サポート会社から修理業者を紹介される場合でも、契約条件、工事金額、キャンセル条件、保険金が想定より少なかった場合の扱いなどを確認してください。
申請をサポートしてもらうことと、提示された工事をすべて契約することは同じではありません。
分からない部分があれば、その場で契約せず内容を確認しましょう。
保険会社へ連絡するときに伝える内容
初めて事故連絡をする場合、「何を話せばいいのか分からない」と緊張する方もいるでしょう。
難しい言葉を使う必要はありません。
いつ損傷に気づいたのか、どの部分がどのような状態なのか、すでに応急処置や修理を行っているのかなど、分かっている事実を伝えます。
分からない事故原因を無理に決める必要はありません。
保険証券が手元にあれば、証券番号なども確認しておくとスムーズです。
先に修理するなら「修理前・修理中・修理後」を残す
どうしても先に工事しなければならない場合は、写真を修理前だけで終わらせない方法もあります。
修理前、施工中、修理後の状態を記録しておけば、どの部分をどのように直したのか整理しやすくなります。
特に、修理を始めると見えなくなる下地部分などがある場合は、施工業者へ記録について相談しておきましょう。
写真の必要性や提出方法については、保険会社の案内を優先してください。
火災保険申請で避けたいのは「修理したこと」より「何も残っていないこと」
火災保険申請を考えている方が覚えておきたいのは、「修理を先にしたら絶対にダメ」という単純な話ではありません。
生活に支障がある場合などは、先に修理できるケースがあります。
問題になりやすいのは、被害状況を何も記録せず工事を終えてしまい、事故当時の状態を確認できる資料がほとんど残っていないケースです。
写真、動画、見積書、施工前写真、請求書など、確認できる情報を残しておくことが重要です。
迷ったときは「写真を撮る・連絡する・契約を急がない」
突然住宅が壊れると、冷静に順番を考えるのは難しいものです。
雨漏りや屋根の破損を見れば、「早く直さなければ」と焦るのも当然です。
そんなときは、まず安全を確保してください。
そのうえで可能な範囲で被害状況を写真に残し、加入している保険会社または代理店へ連絡します。
修理が必要なら業者へ見積りを依頼し、緊急性が低い工事については契約条件や保険会社の確認内容も見ながら判断しましょう。
修理前に覚えておきたい3つ
1.安全な範囲で被害写真を残す
2.保険会社・代理店へ早めに事故連絡する
3.保険金額が決まる前に高額な工事契約を急がない
今後の台風や大雪に備えて平常時の住宅写真も残しておく
災害が発生してから慌てないためには、何も起きていないときの住宅写真を残しておくのも一つの方法です。
外壁、雨どい、カーポート、フェンスなど、安全に撮影できる範囲を定期的に記録しておきます。
住宅を修繕した場合には、工事完了後の写真や施工報告書も保管しておきましょう。
後から住宅状態を確認するときの資料になります。
修理を急ぐほど「記録する数分」を忘れない
火災保険申請と住宅修理では、住宅を安全な状態へ戻すことが最も大切です。
保険申請のために危険な住宅を放置したり、必要な応急処置を我慢したりする必要はありません。
一方で、修理前の状態は一度工事をすると戻すことができません。
だからこそ、安全に撮影できる状況なら、工事を始める前の数分を使って写真を残しておきましょう。
そして、保険会社へ連絡し、必要書類や今後の手続きを確認します。
「修理してから考えればいい」ではなく、「修理する前に記録と確認だけしておく」。この順番を知っているだけでも、事故後の火災保険申請を進めやすくなります。
この記事の監修者
損害保険診断士協会コラム一覧