2026年8月21日
台風直後の行動が火災保険の給付金を左右する現実
台風が過ぎ去った直後の数時間から数日の行動が、その後の火災保険申請の結果を大きく左右します。
被害に気づいても「とりあえず後で」と放置してしまうと、証拠が劣化して申請に不利な状態が生まれます。
台風直後にやるべきことを知っておくだけで、同じ被害でも受給額に差がつく場面が実際に生まれます。
なぜ「直後」の記録がこれほど重要なのか
台風直後の被害は「今まさに災害で生じた状態」であり、経年劣化との区別が最も明確なタイミングです。
時間が経つと雨風で被害の痕跡が変化し、「いつからの被害なのか分からない」状態に近づいてしまいます。
新しい破断面の金属光沢、飛散物の散乱状況、雨水の侵入経路など、鮮度のある証拠は時間とともに失われます。
直後に記録を残すことが、災害由来の被害であることを証明する最も確実な方法です。
台風のたびに同じ後悔をする方が多い現実
「前回の台風でも被害があったのに、写真を撮らずに放置してしまった」という後悔の声は非常に多いです。
気づいた時には被害の状態が変わっていて、保険申請を断念せざるを得なかったケースも報告されています。
台風は毎年来るからこそ、正しい対応手順を一度覚えておけば何度でも活用できる一生ものの知識になります。
私自身、多くの申請に関わる中で、直後の行動が結果を変えた場面を数え切れないほど見てきました。
台風直後に証拠を残すことが重要な理由
1. 被害が「今起きたもの」だと証明できる
2. 経年劣化との区別が最も明確になる
3. 新しい破断面や飛散状況が記録できる
4. 時間経過で痕跡が劣化する前に保存できる
5. 気象データとの日付の一致を示せる
台風が過ぎたら最初にやるべき損傷記録の手順
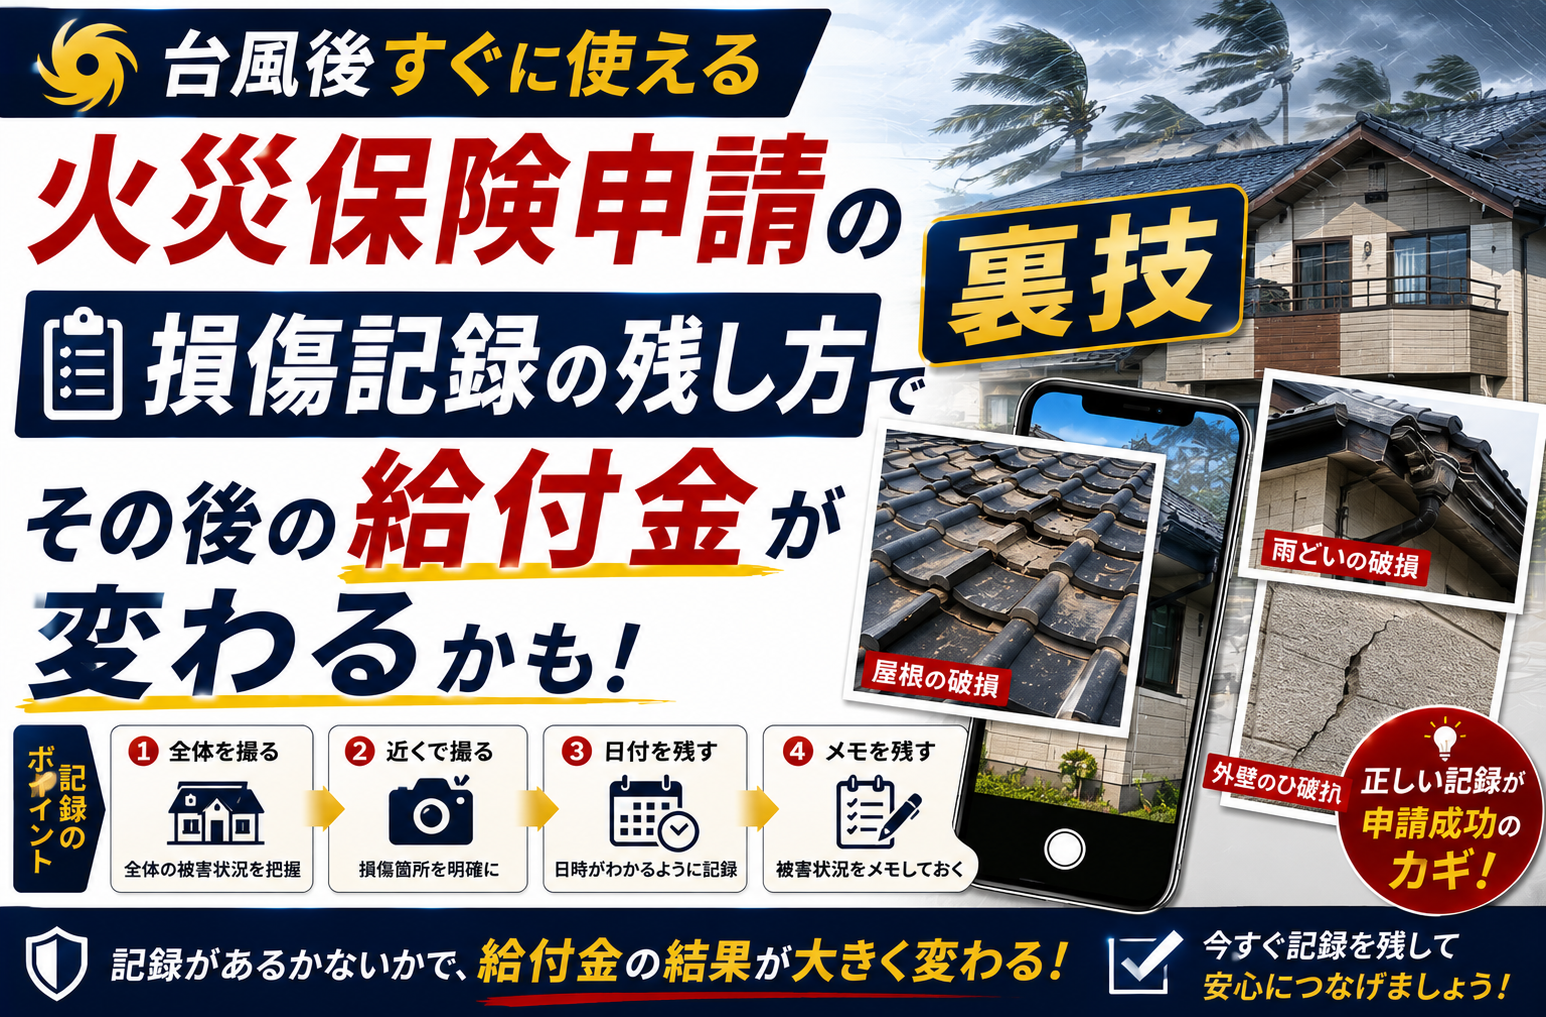
台風が過ぎて安全が確認できたら、まず修理や片付けをする前に建物全体の損傷記録を残すことが給付金を最大化する最初の一歩です。
片付けや修理を先にしてしまうと、被害の「生の状態」が失われ、証拠としての価値が大幅に下がります。
記録を残してから行動するという順番を守るだけで、申請の質が格段に変わってきます。
安全を確認してから外に出る
台風の通過直後は、倒木や飛散物、切れた電線など危険が残っている場面があります。
風がおさまり、周囲の安全を確認してから外に出て記録作業を始める姿勢が大前提です。
屋根の上に登るのは非常に危険なので、地上からの撮影と目視確認に徹する判断が賢明です。
安全第一の姿勢を保ちながら、できる範囲で最大限の記録を残すバランス感覚が大切です。
スマホのカメラ設定を最初に確認する
撮影を始める前に、スマホの日時設定が正確であることを必ず確認してから撮影に入ります。
写真の日時データは「台風の翌日に撮影した」という証拠になるので、正確さが極めて重要です。
GPS位置情報の記録もオンにしておくと、「自宅で撮影した」という位置の証明にもなります。
設定確認に一分かけるだけで、写真の証拠価値が飛躍的に高まる効果があります。
建物の四方を時計回りに一周して全体を記録する
最初に建物の外観を四方向から撮影し、全体の状態を記録してから個別の被害確認に入ります。
東西南北の全方向を撮ることで、被害がどの方角に集中しているかが一目で分かる資料になります。
「風向きと一致する方角に被害が集中している」という事実が、災害由来の証拠として機能します。
全体像の記録が、申請時に被害の方向性を示す重要な基礎資料になってくれます。
被害箇所ごとの効果的な損傷記録の残し方
全体の撮影が終わったら、個別の被害箇所を一つずつ丁寧に記録していく作業に入ります。
箇所ごとに最適な記録方法があるので、コツを知っておくと効率よく質の高い記録が残せます。
ここでの記録の質が、数か月後の申請結果に直結する大切な工程です。
屋根の被害は「地上から」と「窓から」の二方向で
地上から見上げる角度で屋根全体を撮影し、棟板金の浮きや瓦のズレがないかを確認します。
二階の窓から見下ろせる角度がある場合は、そちらからも撮影して複数の視点を確保します。
望遠モードで撮影する場合は手ブレしやすいので、窓枠や壁に手を固定して安定させます。
屋根に登るのは危険なので、安全な位置からの撮影で十分に有効な証拠になります。
飛散物と落下物はそのままの位置で撮影する
台風で飛ばされた棟板金の破片や、落下した瓦は片付ける前にその場所で撮影しておきます。
「どこから飛んできたか」「どの方向に落ちたか」が分かる広角の写真が証拠として有効です。
飛散物の散乱パターンは風向きと一致するはずなので、災害由来を示す間接的な証拠になります。
片付けてしまうと散乱状況の証拠が永久に失われるため、撮影は必ず片付けの前に行います。
雨漏りは「漏れている最中」の撮影がベスト
台風の最中や直後に雨漏りが発生している場合、水が滴っている状態そのものを撮影します。
乾いた後のシミだけでは「いつからの雨漏りか」が分からず、経年劣化と判断されるリスクがあります。
バケツで水を受けている状況や、天井から水滴が落ちている瞬間の写真が強力な証拠です。
「今まさに台風で雨漏りしている」という臨場感のある記録が、最も説得力の高い証拠です。
外壁のひび割れは斜めからの光で影を出す
外壁に新しいひび割れができている場合、光が斜めから当たる角度で撮影すると亀裂の深さが分かります。
正面から均一な光で撮ると、浅いひび割れが写真では見えにくくなってしまう場面があります。
ひび割れの横にメジャーや硬貨を置いて大きさの基準を示す撮り方も効果的です。
光と構図の工夫が、被害の深刻さを正確に伝えてくれる写真の質を高めます。
被害箇所別の記録のポイント
1. 屋根:地上と窓からの二方向で撮影
2. 飛散物:片付け前にその場で撮影
3. 雨漏り:進行中の状態を撮影
4. 外壁:斜光で影を出して亀裂を鮮明に
5. 付属物:周辺環境を含めた広角で撮影
記録の「質」を高めるための五つの工夫
ただ写真を撮るだけでなく、記録の質を高める工夫を加えると申請の説得力が格段に上がります。
プロのサポート業者が実践している記録テクニックは、スマホ一台あれば誰でも再現可能です。
少しの意識の違いが、数万円から数十万円の受給額の差を生む場面があります。
三段階撮影で「どこの」「どんな」被害かを明確に
一箇所の被害に対して「建物全体」「被害周辺」「被害アップ」の三段階で撮影する方法です。
全体写真で場所を示し、中景で位置を特定し、アップで被害の詳細を見せる構成が基本です。
この三段階が揃っていれば、審査担当者は写真だけで被害の全容を理解できます。
三枚の写真で一つの被害を完結させる意識が、記録の質を大きく向上させてくれます。
動画撮影も併用して臨場感を記録する
写真だけでなく、被害箇所を動画で記録しておくと、写真では伝わりにくい情報を補完できます。
雨漏りの水音、風で揺れる棟板金、ひび割れの連続性など、動画ならではの臨場感が証拠になります。
動画を撮りながら「ここが台風で飛ばされた部分です」と音声で説明を加えるのも有効です。
動画は補足資料として提出できる場合があるので、写真と併せて記録しておく価値があります。
被害メモを写真と一緒にその場で作成する
被害箇所を確認しながら「場所」「状態」「気づいた時間」をメモに記録していきます。
「南側外壁に約三十センチのひび割れ、午前十時に発見」のように具体的に書き留めます。
時間が経つと記憶が曖昧になるので、現場で即座にメモを残す習慣が大切です。
写真とメモのセットが、申請書類を作成する際の正確な情報源として機能してくれます。
近隣の被害状況も記録に残しておく
自宅だけでなく、近隣の建物にも同様の被害が出ていれば、その状況も撮影しておきます。
「この地域一帯で屋根被害が発生している」という事実が、災害の規模を証明する材料になります。
個別の被害だけでなく地域全体の被害状況を示すことで、申請の説得力が大きく向上します。
近隣の記録は後から撮り直せない場合も多いので、気づいた時にすぐ撮影しておく姿勢が有効です。
気象データのスクリーンショットを保存する
台風当日の気象庁のデータ画面をスクリーンショットで保存しておく習慣が後の申請で役立ちます。
最大瞬間風速、降水量、台風の進路など、被害の原因を裏付けるデータが客観的な証拠になります。
後から気象データを調べることも可能ですが、当日のリアルタイム情報を保存する方が確実です。
気象データと被害の日付が一致する証拠が、経年劣化の判定を防いでくれる強力な武器です。
記録を残した後にやるべきことの順番
損傷記録の作成が完了したら、次のステップに進む順番を間違えないことが成果を左右します。
記録の後に何をすべきかを知っておくだけで、申請の質が大きく変わってきます。
正しい順番で進める姿勢が、給付金の最大化を支えてくれる基盤です。
応急処置は記録の「後」に行う
ブルーシートをかける、テープで仮止めをするなどの応急処置は、必ず記録の後に行います。
応急処置をしてから写真を撮ると「処置前の被害の状態」が記録に残らないため証拠が弱まります。
ただし安全上の緊急性がある場合は応急処置を優先し、処置をする前に一枚でも写真を撮っておきます。
「記録が先で、処置が後」という原則を覚えておくだけで、証拠の保全が確実になります。
修繕見積もりは保険会社への連絡前に取得する
記録と応急処置が終わったら、修繕業者に見積もりを依頼するステップに進みます。
見積もりは「この被害を直すのにいくらかかるか」を示す資料として査定に活用されます。
見積もり金額が手元にある状態で保険会社に連絡すると、申請の質が格段に高まります。
「見積もりは先に、工事は保険の調査後に」という使い分けが大切なポイントです。
保険会社への連絡は証拠が揃ってから
写真、被害リスト、修繕見積もりが揃った状態で保険会社に電話する順番が最も効果的です。
「被害は五箇所あり、写真と見積もりは準備済みです」と伝えるだけで案件の印象が変わります。
証拠が揃っていると調査もスムーズに進み、申請から給付金の受取りまでの期間が短縮されます。
準備完了後の連絡が、申請全体を有利に進めてくれる戦略的な判断です。
台風後の行動の正しい順番
1. 安全確認後に建物全体の損傷記録を作成
2. 被害箇所ごとに三段階撮影と詳細メモ
3. 必要に応じた応急処置の実施
4. 修繕業者への見積もり依頼
5. 証拠が揃った状態で保険会社に連絡
台風シーズンに向けた事前準備で差をつける
台風が来てから慌てるのではなく、事前に準備しておくことで対応の質と速度が格段に上がります。
毎年必ず来る台風に備えた事前準備の習慣が、将来の申請を有利にしてくれる投資です。
少しの備えが、いざという時に大きな差を生む場面が実際に多く見られます。
台風前に建物の現状写真を撮っておく
台風シーズンの前に建物の外観を四方向から撮影し「被害がなかった状態」を記録しておきます。
この事前写真があれば、台風後の被害と比較して「この台風で生じた被害」だと明確に証明できます。
スマホで十分撮影可能で、年に一度十分程度の作業が将来の大きな備えになってくれます。
ビフォーアフターの比較資料は、経年劣化の判定を覆す最も強力な証拠として機能します。
保険証券の内容を事前に確認しておく
台風が来る前に、自分の火災保険の補償範囲と免責金額を確認しておくと対応が速くなります。
「風災は補償されるか」「免責金額はいくらか」を把握しておくだけで初動の判断が変わります。
証券番号をスマホにメモしておけば、保険会社への連絡時にもたつく心配がありません。
事前の確認作業が、被害発生後の冷静で的確な対応を支えてくれる備えになります。
記録用のチェックリストを事前に作成しておく
「屋根、外壁、雨樋、カーポート、アンテナ、室内天井、サッシ周り」と確認箇所を一覧にしておきます。
台風後にこのリストを見ながら一箇所ずつ確認すれば、見落としなく記録作業を進められます。
焦っている状態でも、リストがあれば冷静に全箇所を網羅する行動が可能になります。
チェックリストの事前準備が、台風後の混乱した状況でも確実な記録を支えてくれます。
応急処置用の資材を事前に用意しておく
ブルーシート、養生テープ、土嚢袋などの応急処置用資材を台風前に準備しておく習慣が有効です。
台風後にホームセンターに走ると品切れの場面があるので、事前の確保が安心感を高めます。
応急処置に使った資材の領収書は保管しておくと「損害防止費用」として申請できる場合があります。
備えの充実が、記録作業と応急処置をスムーズに両立してくれる環境を整えてくれます。
記録の残し方で給付金が変わった方々の実感
実際に台風直後の記録を丁寧に残した方々からは、共通する嬉しい声が聞こえてきます。
記録の質が結果に直結したという実感は、これから台風に備える方への参考になる情報です。
行動した方としなかった方の差が、具体的な金額の差として現れているのが現実です。
「直後に撮った写真が決め手になった」という声
台風の翌朝に撮影した写真で棟板金の新しい破断面が鮮明に記録されており、災害由来として認定された事例です。
もし写真を撮らずに放置していたら、数週間後には破断面が酸化して「以前からの劣化」と判断された可能性があります。
「あの朝、面倒でも写真を撮って本当によかった」という率直な実感が語られています。
直後の記録が、申請の成否を分けた決定的な瞬間として振り返られています。
「近隣の被害写真が役に立った」という体験
自宅の被害に加えて、同じ通りの三軒の屋根被害を撮影していた方の申請がスムーズに通ったケースです。
「地域全体で被害が出ている」という状況証拠が、個別の被害の災害由来を裏付ける材料になりました。
自分の家だけでなく周辺の状況まで記録する視野の広さが、結果を変えてくれた事例です。
少し範囲を広げた記録が、想像以上に大きな効果を発揮してくれる場面があります。
「事前の写真との比較が経年劣化の判定を覆した」という経験
前年に撮影していた外壁の写真と、台風後の写真を比較することで新しい被害が証明された事例です。
「去年の写真にはひび割れがない、台風後に初めてできた」という事実が審査担当者を納得させました。
年一回の建物撮影という小さな習慣が、数十万円の給付金につながった嬉しい結果です。
事前準備の価値が、具体的な金額として目に見える形で返ってきた嬉しい体験として語られています。
台風に備えて今日からできる準備
1. 建物の外観を四方向から撮影しておく
2. 保険証券の補償範囲と免責金額を確認
3. 確認箇所のチェックリストを作成
4. 応急処置用の資材を事前に確保
5. 記録の手順を家族と共有しておく
この記事の監修者
損害保険診断士協会コラム一覧