2026年3月23日
この記事の要点:火災保険の申請は自分でも行えます。サポートは、被害の確認や書類の準備を自分で進めるのが難しい場合に、手数料と比べて検討するとよいでしょう。
「初期費用0円・成功報酬型」とうたう火災保険の申請サポートを見かけることがあります。便利に見えますが、誰にとっても必要なサービスではありません。
この記事では、申請サポートの仕組みと、利用を検討したい人・自分で申請すれば十分な人の目安を整理します。
成功報酬型の申請サポートの仕組み
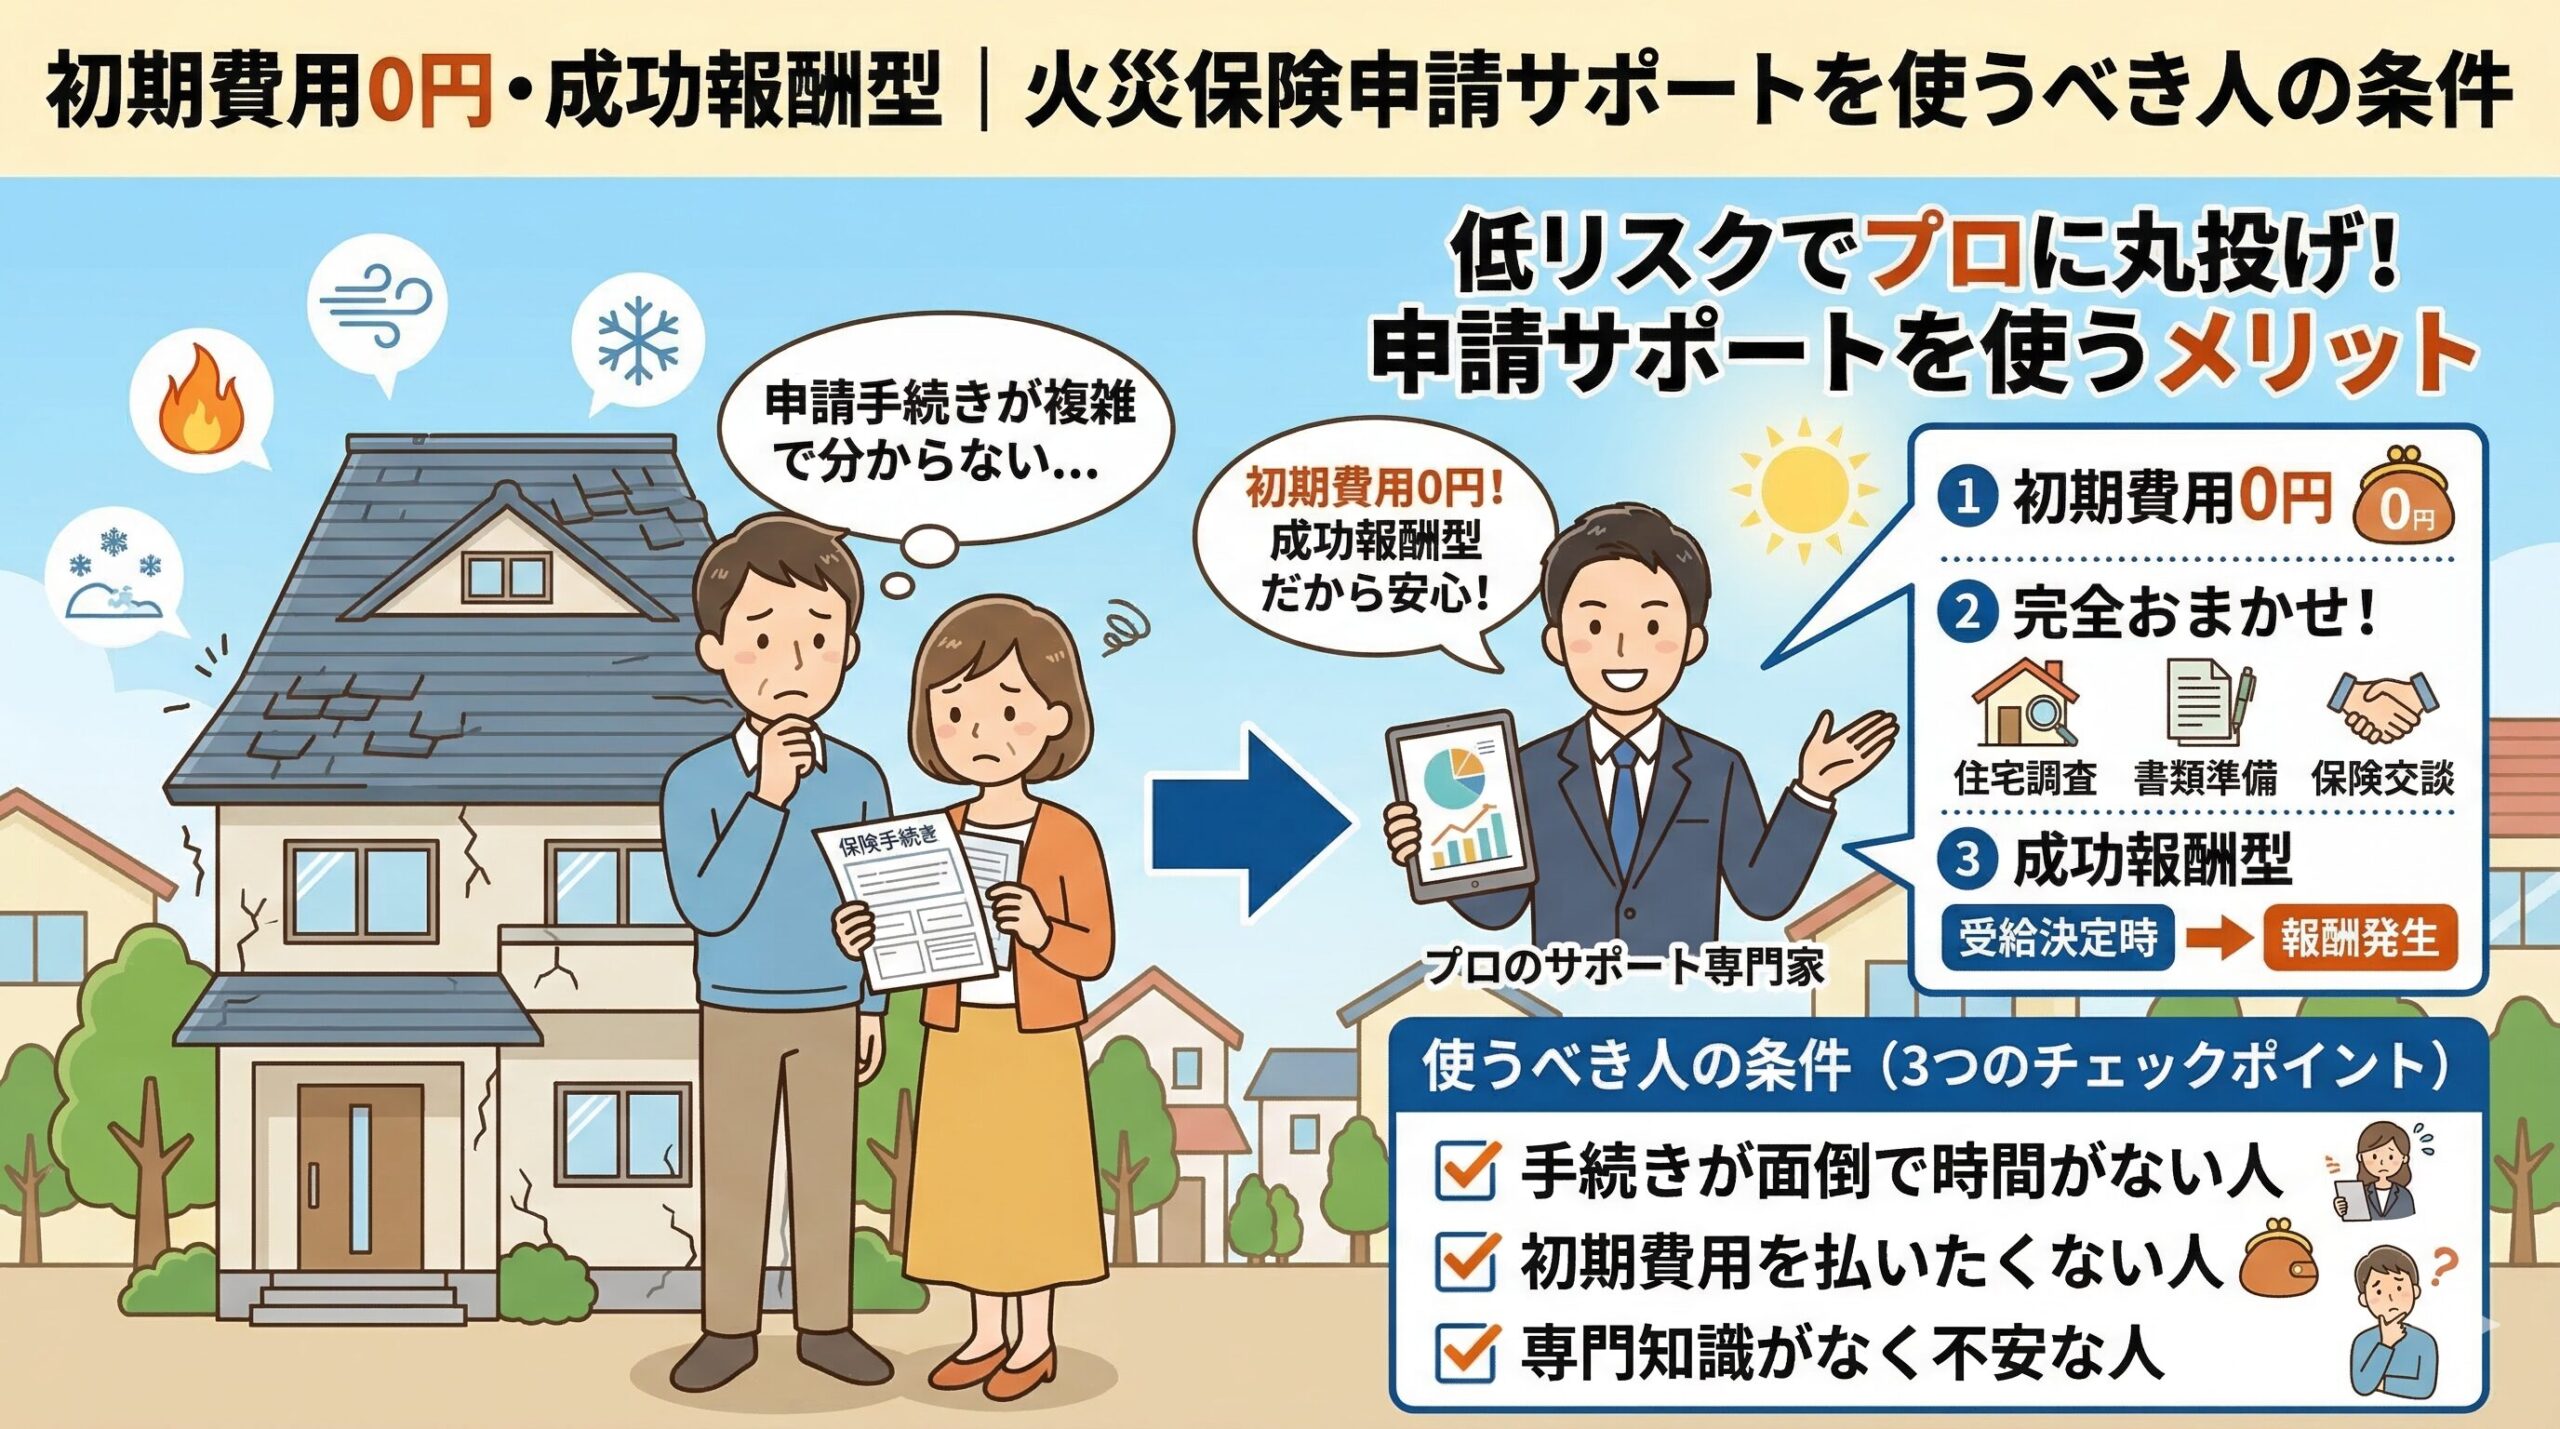
成功報酬型では、着手時の費用はかからず、保険金が支払われた場合にその一定割合を手数料として支払うのが一般的です。保険金が出なかった場合の費用、解約料、調査費の扱いは業者によって異なります。
業者が支援できるのは、被害状況の調査、写真の撮影、見積書の手配、書類作成の案内などです。保険金の請求は契約者本人が行い、支払うかどうかと金額は保険会社が判断します。
使うべきか:判断の目安
| 状況 | 目安 | 理由 |
|---|---|---|
| 被害箇所がはっきりしていて、修理業者に写真と見積書を頼める | 自分で申請で十分 | 手数料がかからず、手続きも保険会社の案内で進められる |
| 損害が軽く、修理費が少額 | 自分で申請で十分 | 手数料を引くと手元に残る金額が少なくなる |
| 屋根など高所で、被害の有無を自分で確認できない | 検討してよい | 調査と撮影を任せられる |
| 高齢・遠方に住んでいるなどで、手続きを進める時間や手段がない | 検討してよい | 書類の準備や進捗の管理を支援してもらえる |
| 事実と違う申請を勧められた | 利用しない | 保険金詐欺に問われるおそれがある |
契約前に確認したいこと
- 手数料の料率と、何に対する割合か(税込・税抜)
- 保険金が出なかった・減額された場合の費用
- 解約料・違約金の有無
- 修理の発注が条件になっていないか
- 会社名・所在地・連絡先、担当者の説明が書面と一致しているか
訪問販売で契約した場合は、契約書面を受け取った日から8日以内ならクーリング・オフできることがあります。不安があれば消費者ホットライン(188)に相談してください。
注意したい勧誘の例
- 「必ず保険金が出る」「自己負担なしで直せる」と断言する
- 「経年劣化でも台風のせいにすれば大丈夫」と事実と異なる申請を勧める
- その場で契約を急がせる
- 保険会社と交渉して保険金を引き上げるとうたう(弁護士でない者の交渉は弁護士法に抵触するおそれ)
自分で申請する場合の基本の流れ
保険会社に事故連絡をする、被害写真を撮る、修理業者に見積書を依頼する、保険金請求書と一緒に提出する、という流れが基本です。分からない点は、保険会社や代理店に相談しながら進められます。
よくある質問
Q. 火災保険の申請サポートは使ったほうがいいですか?
A. 被害箇所がはっきりしていて見積書を用意できるなら、自分で申請すれば十分なことが多いです。高所の確認や手続きが難しい場合に、手数料と比べて検討しましょう。
Q. 成功報酬型ならリスクはありませんか?
A. 保険金が出なかった場合の調査費や解約料を請求される例があります。契約前に費用の条件を書面で確認してください。
Q. 申請サポートを使うと保険金は増えますか?
A. 保険金は契約内容と損害の状況にもとづいて保険会社が判断します。サポートを使ったことで金額が決まるわけではありません。
Q. 申請サポートを使っても自分でやることはありますか?
A. 保険金の請求は契約者本人が行います。申請内容と進捗はご自身でも確認しておくことが大切です。
Q. 契約してしまった後に解約できますか?
A. 訪問販売で契約した場合は、書面を受け取った日から8日以内ならクーリング・オフできることがあります。消費者ホットライン(188)に相談できます。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧