2026年10月8日
台風が過ぎた翌朝、シャッターを開けようとしたら途中で止まった。雨戸にへこみがあり、昨日まで閉まっていた鍵もかからない。そんな変化に気づくと、修理代のことまで頭に浮かんで落ち着かなくなります。
台風の風や飛んできた物でシャッター・雨戸が破損した場合、契約内容によっては火災保険の補償対象になる可能性があります。ただし、台風の後に見つけた不具合が、すべて風による損害と認められるわけではありません。
大切なのは、無理に動かさず、変化を記録して、建物の補償と破損原因を確かめること。この記事では、窓まわりのシャッターと雨戸を中心に、修理の手配から火災保険申請の相談まで、順番に解説します。
台風でシャッターが歪んだら、最初に確かめたい補償の条件
風による破損は「風災」の補償を確認する
火災保険は、火事だけに備える保険とは限りません。契約に風災の補償があれば、台風や暴風によって建物が損害を受けたときに、保険金が支払われる場合があります。
例えば、強風でシャッターの板状の部分が曲がった、風で飛ばされた物が雨戸に当たって穴が開いた、といった状況です。実際の対象範囲は、加入している商品や契約条件に沿って確認されます。
まず保険証券や契約者向けの画面で、風災の項目を探しましょう。「火災保険に入っているから大丈夫」と思い込まず、必要な補償が付いているかを確かめることが出発点です。
窓のシャッターは建物の契約を調べる
住宅に取り付けられたシャッターや雨戸は、一般に建物側の設備として確認します。家具や家電に備える家財の契約だけでは、建物に付属する設備の修理をカバーできないことがあります。
証券を見るときは、保険の対象が「建物」「家財」のどちらになっているかも確認してください。両方に加入している場合でも、どちらの損害なのかを分けて伝えると話が進みやすくなります。
後付けしたシャッターや、住宅とは別の車庫にあるシャッターは、取り付け場所も伝えましょう。建物との関係や契約の対象範囲について、保険会社に確認する必要があります。
対象になるかは発見時期だけでは決まらない
台風の翌日に動かなくなっていても、原因がモーターの故障や以前からのさびということも考えられます。反対に、年数の経った設備でも、今回の風で新たに破損した可能性はあります。
「古いから申請できない」「台風の後だから必ず使える」と決めつけず、被害の原因と契約内容を一緒に確認しましょう。
最初に確認する3つの項目
・建物が保険の対象になっているか
・風災の補償が付いているか
・今回の風と破損の関係を説明できるか
開かない、傾いている、異音がする。無理な操作はここで止める
変形したシャッターを力で戻そうとしない
少し押せば直りそうに見えても、曲がった部分をたたいたり、引っ張ったりするのは避けてください。外れかけた部品が落ちるなど、思わぬけがにつながるおそれがあります。
シャッターの左右にある案内用の溝から本体が外れている、下端が斜めになっている、周囲の部材が浮いている。こうした状態では、開閉を試すより先にメーカーや修理業者へ相談しましょう。
「窓を使えないままでは困る」という焦りはもっともです。ただ、状態を確かめようとして何度も動かすと、どこまでが最初の損傷だったのかも分かりにくくなってしまいます。
電動式は異常の出方を言葉で残す
電動シャッターが動かない場合は、リモコンが反応しないのか、作動音はするのか、途中で止まったのかを、すでに確認できた範囲でメモします。記録のために繰り返し操作する必要はありません。
停電や電池切れなどの可能性もありますが、外側に変形があるときは自己判断で復旧作業を進めないでください。取扱説明書を確認し、機種に合った対応をメーカーに尋ねると安心です。
焦げたにおいや煙、水にぬれた配線などが見られる場合は、機器に触れず安全を確保してください。火災や感電のおそれがある場面では、保険の写真撮影より緊急対応を優先します。
強風が残る間は屋外の確認を急がない
台風が遠ざかったように見えても、突然強い風が吹くことがあります。シャッターの近くに飛来物が残っていたり、破片が落ちたりする可能性もあるため、外へ出るタイミングは慎重に選びましょう。
2階の雨戸を撮るために、脚立や屋根へ上る必要はありません。地上や室内から見える範囲を記録し、高い位置の確認は専門業者に任せてください。
その不具合は風災?経年劣化との違いを整理する
台風前後で変わったところを比べる
保険会社に状況を伝えるときは、「台風前はどうだったか」「台風後に何が変わったか」を分けて考えると整理しやすくなります。設備に詳しくなくても、この比較なら始められます。
普段は毎朝開けていたのに、台風の翌朝だけ途中で引っかかった。閉めたときにはなかった大きなへこみを見つけた。このように、使っていた方が実際に確認した変化を伝えましょう。
しばらく開閉していなかったなら、その点も隠さず説明します。最後に正常に使えた日が分からない場合は「覚えていない」と伝え、分かることだけを記録すれば大丈夫です。
さびや動きの重さは以前からの状態も伝える
自然な消耗や劣化、さびなどによって生じた損害は、一般に火災保険の支払い対象になりません。長年使って重くなった雨戸を、新しくするための費用がそのまま出るわけではないのです。
以前からさびがあったとしても、今回新たに曲がった部分があるなら、両方の状態を伝えてください。古い不具合をなかったことにせず、今回の変化と分けることが大切です。
修理業者には、破損箇所、考えられる原因、修理が必要な理由を説明してもらいましょう。業者の見解は判断材料になりますが、保険金の支払いを決めるのは保険会社です。
外側が無傷でも故障原因の確認は必要
見た目にへこみがなくても、内部の部品に不具合が生じている場合があります。ただし、「見えない場所が壊れたはず」と想像で申請内容を作ることは避けてください。
点検の結果、風による変形が動作不良につながっているのか、電気系統や通常の消耗が原因なのかを確認します。原因が特定できない段階では、そのまま保険会社に相談しましょう。
点検費用や出張費が発生することもあります。訪問を頼む前に料金を確認し、その費用が保険で扱われるかどうかは、別途保険会社に尋ねておくと戸惑いを減らせます。
写真はへこみだけで終わらせない。伝わる記録の残し方
家のどの窓か分かる写真を1枚添える
傷のアップ写真だけでは、それが家のどこにあるシャッターなのか分かりません。安全な位置から建物と窓の関係が分かる写真を撮り、続いてシャッター全体、破損部分を残しましょう。
「南側の1階リビング」「道路側の2階寝室」のような説明も付けておくと、似た窓が並んでいても区別しやすくなります。難しい図面を作らなくても、短いメモで十分役立ちます。
同じ場所を何枚も撮るより、場所、全体、細部がそろうことを意識してください。撮影後に写真を開き、暗すぎないか、傷がぼけていないかを確認しておきましょう。
左右の溝や下端、周囲の窓も確認する
シャッター中央のへこみに目が向きがちですが、左右の溝、下端の部材、収納部分の外側などにも変化がないか、見える範囲で確かめます。雨戸なら枠や戸袋の状態も記録の候補です。
窓ガラスや外壁にも傷がある場合は、別の写真にして場所を添えます。1枚の写真にすべてを詰め込むより、どの部位にどんな変化があるかが伝わりやすくなります。
内部を撮るための分解は不要です。手が届かない場所や、部品を外さないと見えない箇所は、点検担当者に写真を残してもらえるか相談してください。
写真の元データと発見日のメモを保管する
写真には、発見した日と撮影した日を添えて保管しましょう。両者が違っていても問題ありませんが、「いつ壊れたか」と「いつ見つけたか」を混同しないことが大事です。
見やすくするために矢印などを付ける場合も、加工前の写真を残します。家族が撮った画像があれば、送信アプリで縮小したものだけでなく、元の画像も保管しておくと安心です。
シャッターの記録に添えるメモ
・設置場所と窓の名前
・最後に正常に使えた時期
・不具合を見つけた日
・見た目や動作の変化
・以前からあった傷や不具合
同じ家に複数のシャッターがある場合の整理
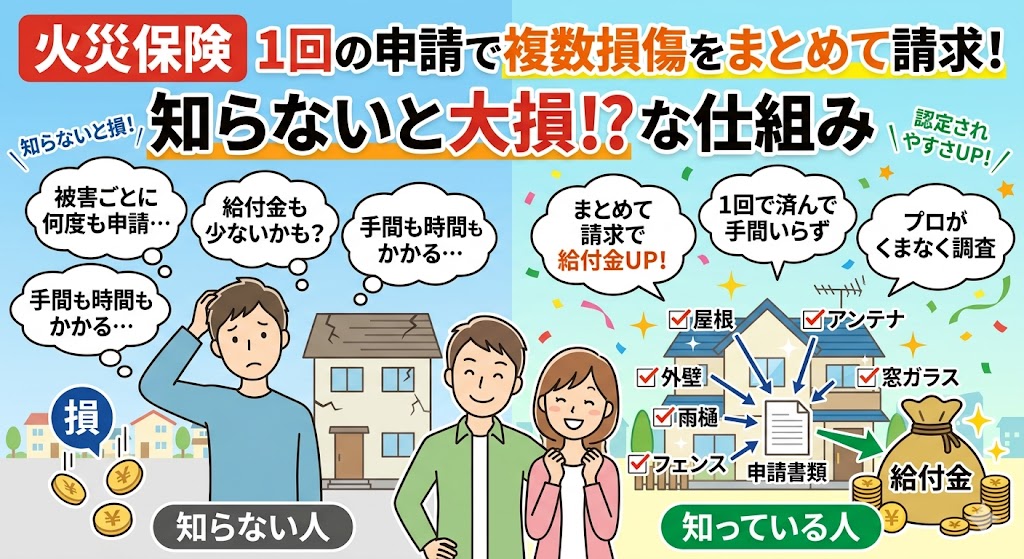
被害が2か所以上あるときは、窓ごとに番号を付け、写真と見積書で同じ番号を使うと便利です。例えば「1はリビング、2は寝室」と決めるだけでも、電話での説明がぐっと楽になります。
1階は板のへこみ、2階は枠の外れというように、状態が違うこともあります。「家のシャッターが全部壊れた」とひとまとめにせず、各窓で見つかった変化を個別に記録してください。
台風後にまとめて点検した結果、以前からあった不具合が見つかる場合もあるでしょう。発見した日が同じでも、同じ原因で壊れたとは限りません。業者には、今回の被害と以前からの状態を区別できる範囲で説明してもらいます。
家族で連絡を分担するときは、窓の番号と写真を共有しておくと安心です。保険会社への説明と、修理業者へ伝えた場所が食い違うのを防げます。誰がいつ連絡したかも、ひとつのメモに残しておきましょう。
業者から写真の追加を求められたら、どの窓の、どの部分が必要なのかを聞きましょう。撮影の目的がきちんと分かれば、同じ写真を何度も送り直す負担を減らせます。安全に撮れない場所は無理をせず、現地での点検時に確認してもらってください。
保険会社への連絡は、原因が確定する前でも相談できる
最初の電話では分かっている状況を伝える
修理見積書ができるまで、連絡を待つ必要はありません。まず保険会社や代理店に、台風後にシャッターの不具合を見つけたことを伝え、どのような資料が必要か確認しましょう。
例えば「1階の窓のシャッターにへこみがあり、台風の翌朝から閉まりきらなくなりました。風が原因かはまだ点検していません」と伝えると、事実と未確認事項が分かれます。
台風の名前や通過日を覚えていなくても、近そうな日を適当に決めないでください。発見日や当時の様子を説明し、日時の確認方法について案内を受けることができます。
修理の前に確認しておくと助かる質問
連絡時には、現地確認が必要か、写真で確認するのか、修理を先に進める場合に何を残すべきかを尋ねます。担当者の回答をメモしておけば、業者との打ち合わせにも使えます。
修理を急ぐ事情があるときは、窓が施錠できない、落下のおそれがあるなど、具体的に伝えましょう。単に「早く直したい」と伝えるより、状況に合った案内を受けやすくなります。
受付番号、担当窓口、連絡日もまとめて保管します。後から追加の写真や見積書を送る際に、どの事故の資料かを正確に伝えられるため、やり取りがすっきりします。
修理業者と保険会社の役割を分けて考える
修理業者は、設備の状態を調べ、必要な工事と費用を示します。保険会社は、契約条件や提出資料を確認して、補償の対象となる損害と支払額を判断します。
業者から「保険で直せると思います」と言われても、支払いの確定ではありません。説明の根拠を確かめたうえで、保険会社の確認を経て修理費の負担を考える必要があります。
修理見積書で見たいのは、金額より先に「どこを直すか」
部品の交換で直せるのか、全体交換が必要か
シャッターが曲がったからといって、必ずすべて交換するとは限りません。一方、傷が小さく見えても、部品の構造や供給状況によっては部分修理が難しいことがあります。
見積もりを受け取ったら、交換する部品とその理由を聞いてください。「一式」とだけ書かれている場合は、何が含まれているのかを説明してもらうと判断しやすくなります。
全体交換を提案されたときは、部分交換ができない理由も確認しましょう。型番に合う部品がないのか、ほかの部分も損傷しているのかによって、保険会社へ伝える内容が変わります。
故障前の状態へ戻す工事と追加の希望を分ける
修理を機に、手動式から電動式へ変えたい、断熱性の高い製品を選びたいと考えることもあるでしょう。毎日の使いやすさを考えると、自然な希望です。
ただし、性能を高めるための追加費用まで、当然に補償されるわけではありません。今回の損傷を直すための工事と、自分の希望で追加する工事を、見積書で分けてもらいましょう。
元の製品が廃番になっている場合は、同等品の選び方も確認します。どの製品に交換するのが妥当かは、価格だけでなく寸法や機能を含め、業者と保険会社へ説明できる形に整えます。
撤去費や足場代も必要な理由を確認する
見積書には、本体や部品の代金のほか、撤去、処分、運搬、取り付けなどの費用が載ることがあります。2階の窓などでは、安全に工事するための設備が必要になる場合もあるでしょう。
こうした費用は、名前が書かれていればすべて支払われるわけではありません。事故による修理に必要か、金額や作業範囲が適切か、契約上どう扱われるかを確認します。
複数の窓を修理するなら、どの窓の費用か分かる内訳があると便利です。被害のない窓の交換も頼む場合は、別項目にしておけば費用の区別がつきやすくなります。
「全額出ると思っていた」を防ぐ自己負担の見方
免責金額は自分が負担する金額のこと
風災の補償が付いていても、契約に自己負担額が設定されている場合があります。保険の書類では「免責金額」と呼ばれ、支払額を考えるときに確認しておきたい項目です。
例えば、保険会社が認めた損害額が15万円、自己負担額が5万円で、単純に差し引く条件なら、支払額は10万円です。これは考え方の例であり、実際の計算方法は契約によって異なります。
修理見積もりが15万円でも、認められる損害額が同じになるとは限りません。追加工事、補償の対象外となる部分、支払限度なども含めて、案内された金額を確認しましょう。
一定額以上の損害が条件となる契約もある
契約によっては、風災などの損害額が一定額に達した場合に支払う仕組みがあります。自己負担額を差し引く方式とは異なるため、同じ数字が書かれていても意味を確かめてください。
インターネットで見た「20万円以上なら使える」といった説明を、そのまま自分の契約へ当てはめるのは避けましょう。商品名や契約時期により条件は変わります。
条件を満たすために、被害のない部分の工事を加えたり、別の原因の損傷を今回の台風にまとめたりしてはいけません。実際に生じた被害に基づいて確認を進めます。
支払額が分かる前の工事契約は慎重に
保険金の見込みだけで高額な工事を契約すると、想定より自己負担が大きくなることがあります。工事費の総額、支払時期、保険金が出なかった場合の扱いを確認しましょう。
緊急性のない工事であれば、補償内容の説明を受けてから契約する方法もあります。急ぐ工事と待てる工事を分けられないか、業者へ相談すると選択肢を整理しやすくなります。
窓が閉まらないとき、応急処置と保険申請をどう進める?
防犯や雨の侵入が心配なら状況を早めに共有する
シャッターが使えないだけで窓は施錠できる場合と、窓自体が閉まらない場合では、必要な対応が違います。室内の安全や防犯に関わる状況を、修理業者へ具体的に伝えてください。
破損箇所が落ちそうなときは、家族が近づかないようにし、専門業者へ対応を依頼しましょう。自分で固定するために不安定な部材へ触れたり、高所へ上ったりする必要はありません。
応急対応を先に行う場合は、可能な範囲で保険会社に連絡します。連絡がつかない緊急時でも、安全確保を遅らせず、作業前後の状態と対応した理由を記録しておきましょう。
取り外した部品を処分する前に確認する
壊れた雨戸やシャッターの部品は、修理後には邪魔に感じるものです。ただ、損傷の確認に必要となる場合があるため、処分前に保険会社へ保存の要否を確認してください。
大きくて保管できない、鋭い部分があり危険といった事情があれば、その旨を伝えます。写真の撮り方や残すべき情報について、状況に合わせた案内を受けましょう。
応急処置の請求書や領収書も、正式な修理の書類と一緒に保管します。何月何日に、どの箇所へ、どんな作業をしたのかが分かると、後から説明しやすくなります。
持ち家以外の雨戸や車庫のシャッターは、相談先を先に確認
賃貸住宅は大家さんや管理会社へ連絡する
賃貸の部屋に付いているシャッターが壊れたら、まず大家さんや管理会社へ報告しましょう。入居者が自分で業者を手配する前に、修理の進め方と設備の所有者を確認します。
入居時に加入した保険があるからといって、貸主の設備を自分の家財として請求できるわけではありません。台風による設備の損害と、入居者が負う賠償責任も分けて考える必要があります。
連絡する際は、破損箇所の写真、発見日、開閉できるかどうかを添えると便利です。応急対応が必要な状態なら、その事情も最初に伝えてください。
マンションは管理規約と設備の扱いを確かめる
分譲マンションでは、窓まわりの設備がどのように扱われるかを管理規約などで確認します。自分だけが使う窓であっても、管理組合への確認が必要な場合があります。
勝手に交換工事を決める前に、管理会社へ連絡し、修理の担当と保険の窓口を尋ねましょう。色や仕様に決まりがあるかも、一緒に確認すると手戻りを防ぎやすくなります。
車庫や店舗は住宅の窓と同じ条件とは限らない
車庫のシャッターも、風による損害なら補償を確認する余地があります。ただし、車庫が契約の対象に含まれるか、建物と一体か別棟かなど、先に整理する点があります。
店舗や事務所で使う設備では、住宅向けとは契約内容が異なる場合があります。壊れたシャッターの修理費と、営業できなかった間の損失は別の確認事項として相談してください。
相談前の小さな準備で、火災保険申請の不安を減らす
「保険で無料」と言われたら費用の仕組みを見る
修理費が気になっているときほど、「必ず保険金が出る」「自己負担なしで交換できる」という言葉は魅力的に聞こえます。しかし、支払いが確定する前に約束できるものではありません。
外部の支援サービスを利用する場合は、支援の範囲、手数料の計算方法、保険金が出なかった場合の費用、解約条件を書面で確かめてください。修理契約と支援契約が別かどうかも確認しましょう。
火災保険の請求は、契約者自身が保険会社へ相談して進めることもできます。支援を受けるなら、どの作業を頼むと助かるのかを整理してから選ぶと納得しやすくなります。
相談するときは、分からない部分もそのままでよい
シャッターの部品名が言えなくても、被害の原因を断定できなくても、相談は始められます。「左側の溝から外れている」「台風後に下まで閉まらなくなった」という言葉で伝えてください。
申請のために説明を作るのではなく、実際に見つけた変化を正確に伝えることが、安心して手続きを進める基本です。
相談の前に手元へそろえるもの
・保険会社名と分かれば証券番号
・シャッターや雨戸の設置場所
・発見日と台風前後の変化
・安全な場所から撮った写真
・点検や修理を依頼している場合はその内容
「保険の確認と修理の相談、何から手を付ければよいか分からない」という方は、まず加入先へ事故の連絡をしましょう。そのうえで資料の整理や相談先に迷う場合は、火災保険申請サポートの案内から、サービス内容と利用条件を確認できます。
窓が閉まらないまま夜を迎えるのは心細いものです。急ぐ対応を業者へ伝え、写真と気づいた変化を手元に残す。その小さな準備から、家の状態に合った修理と保険の確認を進めてください。
この記事の監修者
損害保険診断士協会コラム一覧