2026年9月7日
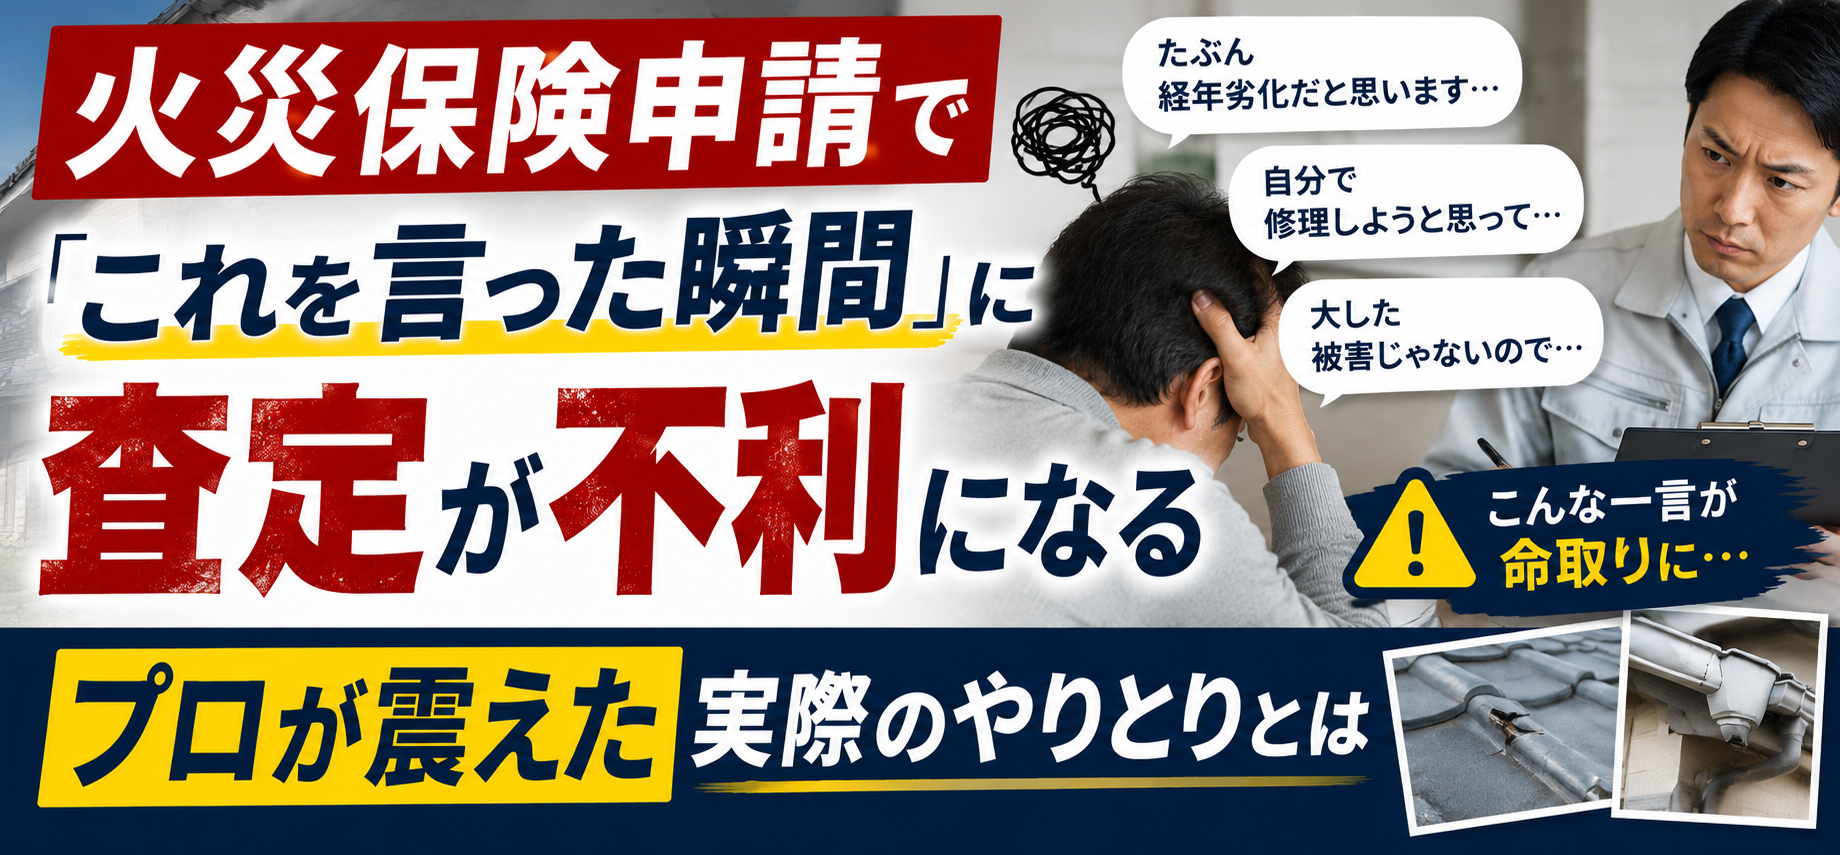
火災保険の申請現場で「たった一言」が結果を変えてしまう現実
給付金の額を左右するのは被害の大きさや書類の質だけではありません。
保険会社や鑑定人とのやりとりで発した「たった一言」が、査定を不利に動かしてしまうことがあります。
申請サポートのプロが現場で遭遇した「これを言った瞬間に空気が変わった」やりとりを基に、避けるべき発言を解説します。
言葉一つで査定結果が変わる理由
保険会社の査定担当者や鑑定人は、申請者の発言を審査の判断材料として記録しています。
何気なく発した一言が「経年劣化の自己申告」と解釈されるリスクがあるのです。
書類で完璧な申請をしても、口頭での不利な発言一つで結果が覆ることがあります。
プロのサポート業者が申請者に最も強く注意するのが、この「発言リスク」の管理です。
プロが震えた実際のやりとりに共通するパターン
「この一言がなければ結果は違っていた」と振り返る事例には、明確な共通パターンがあります。
ほとんどが「善意で正直に話した結果、不利に働いてしまった」という悲しいケースです。
悪気はなくても審査基準に照らすと致命的になる発言が、知らないうちに出てしまうのです。
ここからは具体的な「言ってはいけない言葉」を一つずつ見ていきます。
査定で不利になる発言に共通する特徴
1. 善意や正直さから出た言葉が裏目に出るパターン
2. 経年劣化を自ら認めたと解釈される表現
3. 被害の発生時期を曖昧にしてしまう発言
4. 被害の深刻度を自分で軽く見積もる表現
5. 保険金の使い道に関する不用意な発言
言ってはいけない言葉一・「前から気になっていた箇所です」
鑑定人の現地調査で最も多くのプロが「この瞬間に査定の流れが変わった」と証言するのが「前から気になっていたんです」という一言であり、この発言は被害が災害以前から存在していたことを申請者自身が認めたと解釈され、経年劣化として処理される決定的な根拠になってしまいます。
善意で正直に伝えたつもりが、申請を根底から覆す結果を招いてしまうのです。
この一言の代わりに使うべき正しい表現を、後ほど解説します。
なぜこの発言が致命的なのか
火災保険が補償するのは「自然災害に起因する被害」であり、経年劣化は対象外です。
この発言は「台風の前から被害が存在していた」と鑑定人に判断されます。
災害との因果関係が否定され「老朽化による損傷」という結論に直結します。
実際には台風で悪化した被害でも、この発言一つで経年劣化と分類されるリスクが生まれます。
正しい表現は「台風の後に確認して初めて気づきました」
同じ状況でも「台風の後に確認した際に初めてこの被害に気づきました」と表現します。
この表現なら「災害後に発見された被害」として記録され、因果関係の否定にはなりません。
事実を変える必要はなく、伝え方を変えるだけで受け止め方が全く異なります。
発見のタイミングを明確に伝えることが、査定を有利に進めるための基本姿勢です。
言ってはいけない言葉二・「そんなに大きな被害じゃないと思います」
謙虚さから「大した被害ではないのですが」と前置きする方がいますが、これも避けるべき発言です。
申請者が被害を軽く見積もる発言をすると、査定担当者はその評価を参考にして給付金を低く算定する可能性があります。
被害の程度を判断するのは鑑定人の仕事であり、申請者が自分で評価する必要はありません。
自己評価が査定額を押し下げる仕組み
担当者は申請者との会話内容を記録しており、これが査定の判断材料の一つになります。
「大した被害ではない」という評価が記録されると、高額な給付金を算定しにくい状況が生まれます。
本来五十万円出る被害でも、発言が「軽微な被害」という印象を作ってしまう場合があります。
自分の発言が査定額の天井を下げてしまう結果を、多くの方が知らずに招いています。
被害の評価は専門家に任せるのが正しい対応
被害を見てもらう際は「被害の程度については専門家のご判断にお任せします」と伝えます。
被害の軽重を評価する発言は不要であり、事実だけを淡々と伝える姿勢が最も効果的です。
「ここに被害があります」「台風の後に気づきました」という事実の伝達に徹してください。
評価を控えるだけで、本来受け取れるはずの給付金を取りこぼすリスクが大幅に減ります。
言ってはいけない言葉三・「とりあえず保険が使えるか聞いてみました」
保険会社への最初の連絡で「とりあえず聞いてみた」という軽い表現も要注意です。
「被害があるか分からないけど保険金がもらえるなら」という印象を与えてしまいます。
「被害の実態が不明確な申請」と判断される原因になりかねません。
軽い表現が「探り」と受け取られるリスク
オペレーターは通話内容を記録しており、最初の電話の印象が審査全体に影響する場合があります。
「とりあえず」は「被害の確信がないが保険金を探っている」という印象を与えます。
最初の印象が「探り電話」になると、その後の審査が厳しくなるリスクが高まります。
最初の電話から審査は始まっているという意識を持つことが大切です。
最初の電話では被害を具体的に伝える
「○月の台風で棟板金が浮いているのを確認しました。保険金の請求をしたいです」と具体的に伝えます。
被害の内容と原因を明確に伝えることで「正当な申請」という印象が最初から形成されます。
「とりあえず」「もしかしたら」「一応」といった曖昧な表現は全て避けます。
明確な被害報告から始まる申請は、担当者にとっても処理しやすく好印象です。
避けるべき表現と正しい言い換え
1. 「前から気になっていた」→「台風の後に初めて気づきました」
2. 「大した被害じゃないと思います」→「被害の程度はご判断にお任せします」
3. 「とりあえず聞いてみた」→「○月の台風で被害を確認したため請求したい」
4. 「古い家なので仕方ない」→「台風の影響で損傷が発生しています」
5. 「保険が使えるなら直したい」→「被害が発生したため修繕が必要です」
言ってはいけない言葉四・「古い家なのでどこまで保険でいけるか」
「古い家なので」と前置きする方がいますが、この表現も査定を不利にします。
「古い家」という自己認識が、経年劣化に結びつける材料として使われてしまうのです。
築年数が古くても災害による被害は補償対象であり、遠慮する必要は一切ありません。
築年数は査定の判断基準にはならない
査定で重要なのは「被害の原因が自然災害かどうか」であり、築年数は直接の判断基準ではありません。
築四十年でも台風で棟板金が飛ばされれば、災害による被害として補償対象になります。
自分から築年数を持ち出すと、鑑定人は経年劣化の可能性を意識的に探り始めます。
築年数は聞かれた場合にのみ事実を回答するのが正しい対応です。
被害の原因にだけ焦点を当てて伝える
「○月の台風の影響で屋根に損傷が発生しています」と原因と箇所だけを伝えます。
築年数に関する情報は、申請者から積極的に提供する必要がない情報です。
鑑定人が必要と判断すれば質問してくるため、聞かれるまで余計な情報を出さないのが鉄則です。
「言わなくていいことを言わない」という姿勢が、査定を有利に進める最も確実な戦略です。
言ってはいけない言葉五・「修理しなくても保険金だけもらえますか」
給付金の使い道が自由なのは事実ですが、保険会社との会話でこの発言をするのは危険です。
「修理する気がないのに保険金だけほしい」と受け取られ、申請の動機に疑問を持たれます。
審査が厳しくなったり、給付金の額が抑えられたりするリスクが生じます。
給付金の使い道は自由だが言い方に注意が必要
給付金を修繕以外に使うこと自体は、契約上何の問題もありません。
しかし会話の中でそれを露骨に伝えると、印象が大きく悪化します。
「修繕の見積もりを取って検討中です」「業者を探しているところです」と答えるのが無難です。
使い道の自由は権利として持ちつつ、会話では修繕を前提とした受け答えを心がけます。
保険会社が最も警戒するのは「保険金目当て」の印象
最も警戒されるのは「修繕ではなく保険金の取得が目的」と映る方です。
この印象を持たれると審査が厳しくなり、本来通るはずの申請にも追加確認が入ります。
「被害が発生したため修繕が必要」という筋道で一貫することが大切です。
修繕の意思を示しながら進めることが、スムーズな査定を実現してくれます。
鑑定人の前で絶対に口にしてはいけないフレーズ
電話以上に注意が必要なのが、鑑定人の現地調査での発言です。
鑑定人は被害を確認しながら発言を記録するため、不利な発言の影響が直接的です。
現地調査の場で特に避けるべきフレーズをまとめます。
「近所の人も申請して通ったと聞いたので」は厳禁
近隣の成功事例を出すと「他人の結果を根拠に保険金を求めている」という印象を与えます。
審査は個別の被害状況に基づくため、他者の事例は判断材料になりません。
「周りに影響されて申請した」と解釈され、被害の実在性に疑問を持たれるリスクがあります。
自分の被害だけに焦点を絞り、他者の事例には触れないのが安全な対応です。
「サポート業者に言われた通りに申請しています」も危険
サポート業者を利用していても「業者に指示されて申請している」という伝え方は避けます。
「自分では被害を把握しておらず業者の指示で動いている」という印象を与えてしまいます。
鑑定人は申請者本人が被害を認識している前提で調査するため、主体性のない発言は不利に働きます。
「自分で被害を確認したため申請しました」という主体的な姿勢を示すことが重要です。
「他にも被害がないか探してもらえませんか」は逆効果
鑑定人に被害探しを依頼する発言は「被害を把握していない」ことを露呈してしまいます。
「とにかく保険金を多く受け取りたい」という意図として受け取られるリスクが高いです。
鑑定人は自分の目で被害を確認して報告書を作成するため、探索依頼は筋違いです。
報告した被害箇所を案内し、追加の被害があれば鑑定人が自ら指摘してくれます。
鑑定人の前で避けるべきフレーズ
1. 「前から気になっていた箇所です」
2. 「古い家なので仕方ないかもしれません」
3. 「近所の人も通ったと聞きました」
4. 「サポート業者に言われて申請しました」
5. 「他にも被害がないか探してください」
6. 「修理はしなくても大丈夫ですか」
正しい発言の準備が給付金の最大化につながる
火災保険の申請で損をしないためには、言うべきことと言ってはいけないことの線引きを事前に把握しておくことが不可欠です。
書類の準備と同じくらい「発言の準備」が結果を左右する要素として重要性を持っています。
事前の準備が、正当な給付金を確実に手にするための最後のピースになってくれます。
申請前に「使う言葉リスト」を作成しておく
鑑定人の調査や保険会社との電話の前に、使うべき表現と避けるべき表現をメモにまとめておきます。
「台風の後に確認して初めて気づいた」「被害の程度はご判断にお任せする」といった表現を手元に用意しておくと安心です。
緊張する場面でも手元にメモがあれば、不用意な発言を防ぐことができます。
五分でできる言葉の準備が、数十万円の差を生む可能性を持っています。
不安な場合はプロのサポートを活用する
発言一つで結果が変わるリスクを考えると、プロのサポート業者に立ち会いを依頼するのは合理的な判断です。
成功報酬型の業者であれば鑑定人の調査への立ち会いまで含めて全てを代行してくれます。
プロは保険会社や鑑定人とのやりとりに精通しており、不利な発言を未然に防いでくれます。
言葉のリスクを知った上で、自分で対応するかプロに任せるかを判断することが大切です。
知識が武器になる申請の世界で、今日から準備を始める
火災保険の申請は書類の質だけでなく、やりとりの質が結果を大きく左右する世界です。
この記事で紹介した「言ってはいけない言葉」を一つでも覚えておくだけで、申請の成功確率は上がります。
正しい知識と正しい言葉の準備が、正当な給付金を受け取るための確実な武器になります。
今日この記事を読んだ方は、明日からの申請で一つも不利な発言をせずに済む力を手にしています。
査定を有利に進めるために「積極的に伝えるべき言葉」もある
言ってはいけない言葉を避けるだけでなく、積極的に伝えることで査定が有利に進む言葉も存在します。
守りの発言管理と攻めの情報提供の両方を実践することが、給付金を最大化するための完全な対策です。
ここでは鑑定人や査定担当者に伝えると効果的な言葉を紹介します。
「気象庁のデータで当日の風速を確認しました」と伝える
台風当日の気象データを確認し、鑑定人に伝えることは非常に効果的な行動です。
「最大瞬間風速が二十メートル超のため風災による被害と考えています」と根拠を示します。
データに基づいた発言は、感情的な主張よりも遥かに説得力があります。
データを印刷して手渡す準備まで行えば「丁寧に準備した申請者」という印象を与えられます。
「被害に気づいた日時と経緯を記録してあります」と伝える
被害をいつ発見したか時系列で記録していることを鑑定人に伝えると、信頼性が大幅に高まります。
「○月○日の台風翌朝に確認し、棟板金が浮いているのを発見しました」と具体的に述べます。
記録を残している申請者は「信頼できる証言者」として鑑定人に認識されやすくなります。
記録した書面を手渡すことで、報告書への反映も期待できます。
「被害写真は日付入りで撮影してあります」と伝える
被害写真の撮影日付が記録されていることを伝えると、証拠の信頼性が格段に向上します。
スマホで撮影した写真にはExifデータとして撮影日時が自動記録されており、日付の裏付けになります。
「台風の翌日に撮影した写真です」と日付を明示することで、被害発生時期の証明力が高まります。
証拠を計画的に残している申請者は、信頼を得やすい傾向にあります。
「ご不明な点があればいつでもご連絡ください」と添える
「質問があればいつでも対応します」という姿勢を示すことが好印象につながります。
この一言が「隠し事がない申請者」という印象を形成してくれます。
追加確認が必要な際にもスムーズに進み、審査全体が円滑になります。
協力的な姿勢が、前向きな査定を引き出してくれる場面は多いのです。
査定を有利にするために伝えるべき言葉
1. 「気象庁データで風速を確認しています」(客観的根拠の提示)
2. 「被害発見の日時と経緯を記録しています」(時系列の明確化)
3. 「日付入りの被害写真を用意しています」(証拠の信頼性向上)
4. 「台風の後に初めて確認した被害です」(災害との因果関係の明示)
5. 「ご不明な点があればいつでもご連絡ください」(協力姿勢の表明)
この記事の監修者
損害保険診断士協会コラム一覧