2026年9月2日
一度却下された申請でも再申請で結果が変わることがある
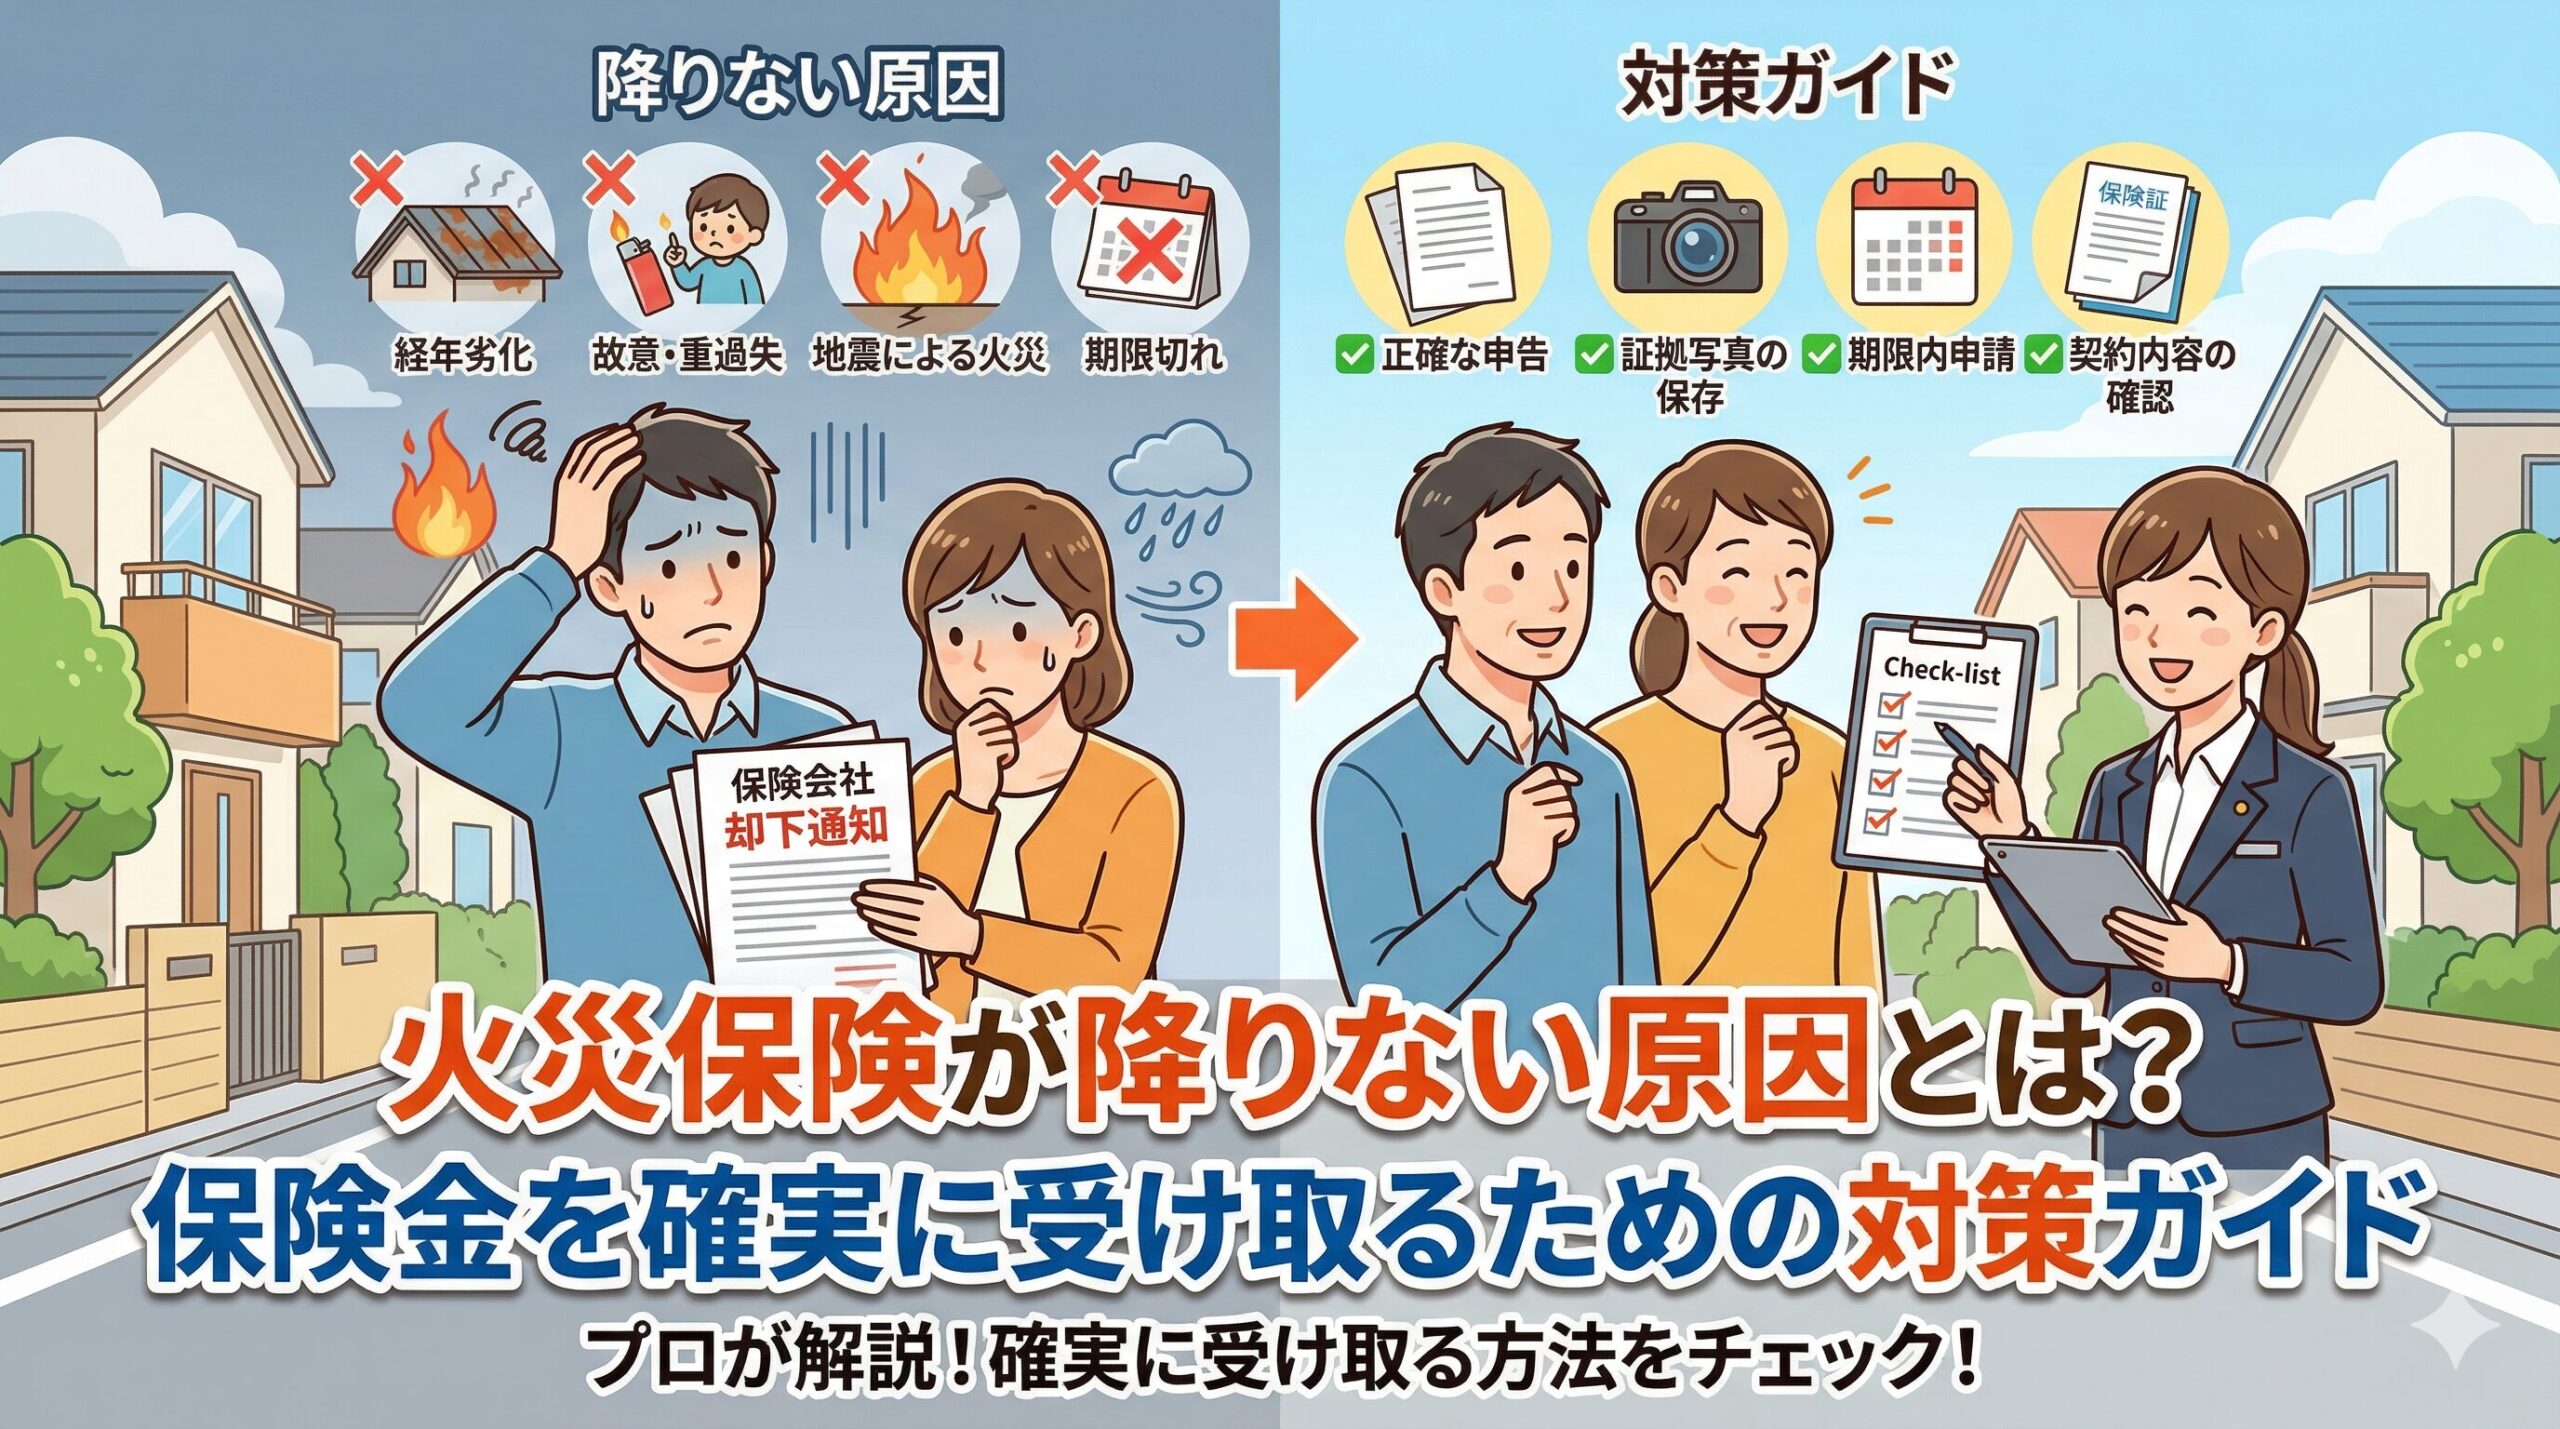
火災保険の申請が却下されたり、想定より低い金額で査定された経験を持つ方は少なくありません。
しかしその結果が最終確定かというと、実はそうとは限らない場面があります。
再申請という選択肢を知っているだけで、諦めていた給付金を手にできる可能性があります。
再申請は契約者の正当な権利として認められている
火災保険の再申請は保険契約に基づく正当な権利であり、制度として認められた手続きです。
「一度却下されたからもう終わり」と思い込んでいる方が非常に多いのが実態です。
前回の申請で不足していた部分を補強して再度提出すれば、結果が変わる可能性があります。
この権利を知っているかどうかだけで、受け取れる給付金に大きな差が生まれます。
前回と全く同じ内容で再申請しても結果は変わらない
ただし前回と同じ書類を同じ内容で提出しても、同じ結果が返ってくるのは当然です。
再申請で結果を変えるには「前回とここが違う」という明確な変化が必要です。
「変えるべきポイント」を知っているかどうかが、再申請の成否を分ける最大の分岐点です。
私自身、多くの案件で一箇所を変えただけで結果が好転した場面を見てきました。
再申請の基本知識
1. 再申請は契約者の正当な権利として認められている
2. 前回と同じ内容では結果は変わらない
3. 新しい根拠や証拠を追加することが再申請の核心
4. 却下理由を分析して対策を立ててから再申請する
5. 三年以内であれば請求権が残っている
再申請で変えるべき「ここ」とは何か
再申請で結果を変えるために最も重要なのは「前回の却下理由を正確に分析し、その理由を覆す新しい根拠を追加すること」であり、この一点に集中するだけで再申請の成功率が大きく向上します。
闇雲に書類を増やすのではなく、却下理由に的確に対応する根拠を加える発想が鍵です。
具体的にどこを変えるべきか、ケース別に解説していきます。
まず前回の却下理由を正確に把握する
再申請の準備で最初にやるべきことは、保険会社から届いた査定結果通知書を読み直すことです。
「経年劣化と判断した」「因果関係が確認できない」など却下理由が記載されています。
この理由こそが「次に何を変えるべきか」を教えてくれる最も重要なヒントです。
却下理由の正確な把握が、再申請の戦略を組み立てる全ての出発点になります。
却下理由が「経年劣化」だった場合に変えるポイント
「経年劣化と判断した」が却下理由の場合、災害由来を証明する新しい根拠を追加します。
気象データで「この日にこの規模の災害が発生した」と客観的に示す資料を用意します。
風向きと被害方向の一致を図解で示し「方向性のある被害」と証明します。
経年劣化ではなく災害被害である根拠を新たに加えることが、結果を変える具体的な方法です。
却下理由が「因果関係が不明」だった場合に変えるポイント
因果関係が認められなかった場合は、災害と被害の結びつきを強化する追加証拠を準備します。
時系列メモを作成し「台風前には存在しなかった被害が台風直後に発見された」と示します。
近隣の被害情報や地域の災害報告を添付して地域全体の被害を裏付けます。
因果関係の証拠を複数の角度から積み上げることが、前回との決定的な違いを作ってくれます。
写真を変えるだけで印象が大きく変わる
再申請で最も効果が高い変更の一つが、被害写真の追加です。
前回の写真では伝わらなかった被害の深刻さを、新しい写真で補強する方法が効果的です。
同じ被害でも撮影の角度や光の条件を変えるだけで、写真から受ける印象は劇的に変わります。
前回の写真に「何が足りなかったか」を分析する
前回の写真を見直して「被害の深刻さが伝わっているか」を客観的に確認します。
被害が小さく見える写真、ピントが合っていない写真、逆光で暗い写真はないか確認します。
スケールが入っていない写真は再撮影の対象になります。
前回の写真の弱点を特定することが、再申請用の写真準備の第一歩です。
スケール入りのアップ写真を追加する
メジャーや定規を被害横に置いた近接写真を追加すると説得力が増します。
「ひび割れの幅は三ミリ、長さは二十センチ」と写真から客観的に読み取れる状態が理想的です。
前回スケールなしで提出していた場合、この一枚の追加で印象が変わる場面があります。
被害の大きさを客観化する写真が、査定担当者の判断を前向きにしてくれます。
正常箇所との比較写真で被害の異常性を示す
被害のある南側と正常な北側の比較写真を追加すると、偏りが一目で分かります。
特定の方向に集中した被害は災害由来の強い根拠になります。
前回の申請で比較写真を提出していなかった場合、この追加が結果を変える決定打になることがあります。
正常箇所との対比が、被害の異常性を査定担当者に直感的に伝えてくれます。
見積書を変えることで査定額が見直される
再申請では見積書の質を向上させることも、結果を変える有効な方法です。
前回の見積書に不足があった場合、その改善だけで査定の方向性が変わります。
見積書の精度が査定額に直結するため、再申請での見直しが大切です。
「一式」表記を箇所別の詳細内訳に変える
前回の見積書が「屋根修繕一式○○万円」のような記載だった場合、内訳を細分化します。
箇所ごとに分けた詳細版の見積書を新たに取得します。
内訳が明確な見積書は妥当性の判断がしやすく、前向きに処理される傾向があります。
見積書の形式を変えるだけで、同じ被害でも査定の受け止められ方が変わるのです。
二社目の見積書を追加して金額の妥当性を示す
前回は一社のみだった場合、二社目の見積書を追加すると金額の妥当性が補強されます。
複数の業者が同水準の金額を提示していれば「相場の範囲内」と自然に証明されます。
二社目の追加は手間がかかりますが、査定額の見直しに直結しやすい変更点です。
金額の妥当性を複数の視点で示すことが、査定担当者の判断を後押ししてくれます。
付帯費用の計上漏れがないか確認して追加する
足場代、養生費、廃材処理費などが前回に含まれていたか確認します。
計上されていなかった場合、新しい見積書に全て含めてもらいます。
付帯費用の追加で見積総額が変わり、免責超えにつながる場合もあります。
見落としていた費用の追加が、受給額を底上げしてくれる実質的な変更点になります。
再申請で見積書を変えるチェックポイント
1. 「一式」表記を箇所別の詳細内訳に変更したか
2. 二社以上の見積書を用意して金額の妥当性を示せるか
3. 足場代や養生費などの付帯費用が全て計上されているか
4. 被害原因が各項目に記載されているか
5. 見積書の合計額と内訳の整合性に問題がないか
表現を変えることで審査の方向性が変わる
申請書類の言葉の選び方を変えるだけでも、再申請の結果に影響を与えることがあります。
前回の書類で無意識に使っていた表現が、却下を招いた原因の可能性があります。
言葉の選び方を見直すことが、費用をかけずに実行できる最も手軽な変更点です。
「劣化」「老朽化」を「破損」「損傷」に置き換える
前回の書類に「劣化していた」「古くなっていた」という表現が含まれていないか確認します。
これらは経年劣化を自ら認めてしまう致命的な記述になっている可能性があります。
「台風の風圧により破損した」「強風による損傷が確認された」と災害由来の表現に統一します。
五分程度の作業ですが、審査の方向性を大きく変えてくれる場合があります。
「以前からあった」を「台風後に確認された」に変える
「以前から気になっていた箇所が悪化した」は「元から存在した被害」と解釈されるリスクがあります。
「台風通過後に初めて確認された被害」と発見のタイミングを明確にします。
時系列の表現を変えるだけで「新たに災害で生じた被害」という印象に転換できます。
前回の電話での発言との整合性も確認し、全場面で表現を統一する意識が大切です。
専門家の意見書を追加する方法
再申請で最も強力な追加根拠となるのが、建築士などの専門家による技術的な意見書です。
前回は申請者本人の主張だけだった部分に、専門家の客観的な見解が加わると説得力が別次元に上がります。
費用はかかりますが、高額な給付金が見込まれる案件では十分な投資価値があります。
建築士の意見書が「経年劣化ではない」根拠を提供する
建築士が「この損傷は経年劣化ではなく風圧による急性的な破損と判断する」と意見書を作成します。
専門家が技術的根拠に基づいて判断した見解は、査定担当者にとって無視しにくい重みを持ちます。
「申請者の主張」が「専門家の見解」に変わるだけで、書類の信頼度が格段に上がります。
意見書の追加が、再申請における最も効果の高い変更点になってくれます。
意見書には被害箇所の技術的な分析を含めてもらう
「破断面の形状から外力による急性的な破損と確認できます」と技術的な分析を含めます。
「ビスの引き抜き方向が風向きと一致しており、風圧による被害と判断します」と具体的に記載してもらいます。
専門的な分析が、書類全体の信頼性を大きく引き上げてくれる効果を持ちます。
技術的な裏付けが、前回と全く異なる品質の申請書類を作り上げてくれます。
再申請で追加すると効果的な証拠資料
1. 建築士や専門家による技術的な意見書
2. 気象庁データと風向き図解の追加資料
3. スケール入りの近接写真と比較写真
4. 被害発見の経緯を示す時系列メモ
5. 近隣の被害状況を示す環境証拠
6. 二社目の修繕見積書
再申請の手続きと注意点
再申請の準備が整ったら、実際に保険会社に提出する手続きを進めます。
提出の方法やタイミングにもポイントがあり、事前に把握しておくと安心です。
正しい手順で進めることが、再申請の効果を最大限に引き出してくれます。
再検討依頼書として書面で提出するのが基本
電話で「もう一度見てほしい」と伝えるだけでなく、正式な書面として再検討依頼書を作成して提出します。
「以下の新たな根拠に基づき、前回の査定結果の再検討をお願いいたします」と明確な意思表示を含めます。
書面で提出することで記録として残り、保険会社も正式な対応を求められる形になります。
書留郵便やレターパックなど配達記録が残る方法で送付するのが安全です。
前回の査定結果と「今回追加した変更点」を明確に対比する
「前回は○○で却下されましたが、今回は○○の根拠を追加しました」と対比して記載します。
何が変わったのかを一目で分かるように構成することで、担当者は効率的に再検討を進められます。
変更点が不明確だと「前回と同じ」と判断されるリスクがあるため対比の明示は必須です。
変更点の明確な提示が、再申請を前向きに処理してもらうための重要な工夫です。
サポート業者なら再申請の戦略立案から提出まで全て代行
成功報酬型のサポート業者であれば、却下理由の分析から再申請書類の作成まで全て代行してくれます。
プロは再申請の成功パターンを豊富に持っており、最も効果の高い変更点を的確に判断できます。
前回の結果に納得がいかない方にとって、プロの力を借りる選択は合理的な判断です。
一箇所を変えるだけで好転する可能性があるからこそ、プロの知見が大きな価値を持ちます。
行動した方だけが結果を変えるチャンスを手にできる
却下された結果を受け入れて終わりにするか、再申請で結果を変えに行くかは自分自身の選択です。
「前回と同じ」では結果は変わりませんが「前回とここが違う」を一つでも用意すれば可能性が生まれます。
この記事で紹介した変更ポイントの中から一つを実践するだけでも、再申請への第一歩を踏み出せます。
正当な給付金を受け取る権利は全ての契約者にあり、行動がその権利を形にしてくれます。
再申請を成功させるために知っておくべき追加のポイント
基本の変更ポイントに加えて、再申請の成功率をさらに高めるための実践的な知識があります。
一つでも多くのポイントを押さえておくことで、再申請への自信と準備が整います。
知識の差が結果の差になるのが、火災保険の再申請の世界です。
再申請のタイミングは「準備が整ってから」が鉄則
却下通知を受け取ってすぐに再申請するのではなく、十分な準備を整えてから提出することが大切です。
焦って不十分な変更で再申請すると、再度却下されるリスクが高まります。
新しい証拠の収集や見積書の取り直しなど全ての準備が完了してから行動に移します。
一度の再申請で確実に結果を変えるために、準備に時間をかける判断が成果を守ってくれます。
前回の保険会社への電話内容との整合性を確認する
前回の申請時に保険会社へ電話した際の発言内容は記録に残っている可能性が高いです。
「以前から気になっていた」等の不利な発言をしていた場合、再申請ではその発言と矛盾しない対応が必要です。
追加する証拠が前回の電話内容と矛盾しないか、提出前に確認しておきます。
全ての情報の整合性を保つことが、再申請の信頼性を支えてくれる基盤です。
却下された箇所以外にも新たな被害がないか確認する
再申請の準備中に、前回は気づかなかった新たな被害が見つかることがあります。
建物を全体的に再確認し、前回のリストにない被害があれば追加で含めます。
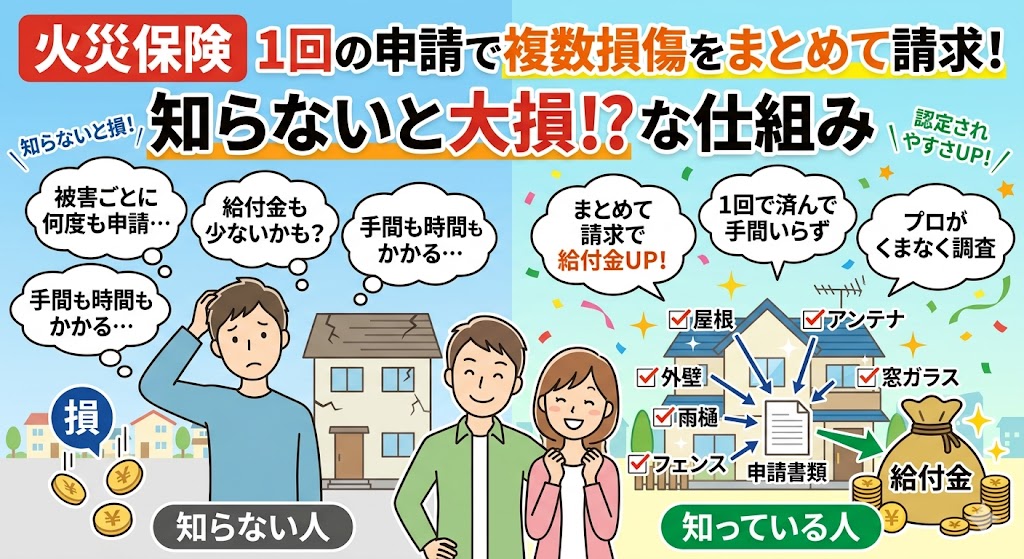
新しい被害の追加が合算効果で申請金額を押し上げ、免責超えにつながる場合もあります。
再申請を機に建物の被害を総点検する姿勢が、見落としていた給付金を発見してくれます。
そんぽADRセンターへの相談も選択肢として知っておく
再申請でも結果が変わらなければ、そんぽADRセンターという第三者機関に相談できます。
保険会社と契約者の間に入って、中立的な立場で解決を促してくれる制度です。
利用は無料であり、別の解決ルートとして知っておくだけでも精神的な余裕が生まれます。
最終的な解決手段が複数あることを把握しておくと、交渉への自信が生まれます。
再申請は「変えるべきポイント」を知っている方が圧倒的に有利
火災保険の再申請は、何をどう変えれば結果が変わるかを知っているかどうかで成否が分かれます。
写真の追加、見積書の改善、表現の変更、意見書の追加という四つの軸を意識するだけで十分です。
全てを完璧にする必要はなく、前回から一つでも確実に変わったポイントがあれば可能性は広がります。
知識を行動に移した方だけが、正当な給付金を受け取るチャンスを手にすることができるのです。
再申請で結果を変えるために変更すべきポイント
1. 却下理由を覆す新しい根拠を追加する
2. スケール入りの写真や比較写真を追加・差し替え
3. 見積書を詳細版に変更し二社以上を用意
4. 経年劣化を連想させる表現を災害由来の表現に変更
5. 建築士などの専門家による意見書を追加
6. 変更点を明確に対比した再検討依頼書を作成
この記事の監修者
損害保険診断士協会コラム一覧