2026年9月7日
火災保険の「知らないと損する仕組み」を十分で全て理解する
毎年保険料を支払っているのに、仕組みを正しく理解している方は驚くほど少ないのが現実です。
「火事にならなければ関係ない」「申請なんて大げさ」という思い込みが大きな損失を生んでいます。
火災保険申請の全真実を十分で読める分量にまとめ、知った方から得をしていく情報をお届けします。
火災保険は「火事だけの保険」ではないという最初の真実
火災保険という名前から「火事の時に使う保険」と思い込んでいる方が非常に多いです。
実際には台風、大雪、雹、強風、落雷といった自然災害による被害も幅広く補償の対象です。
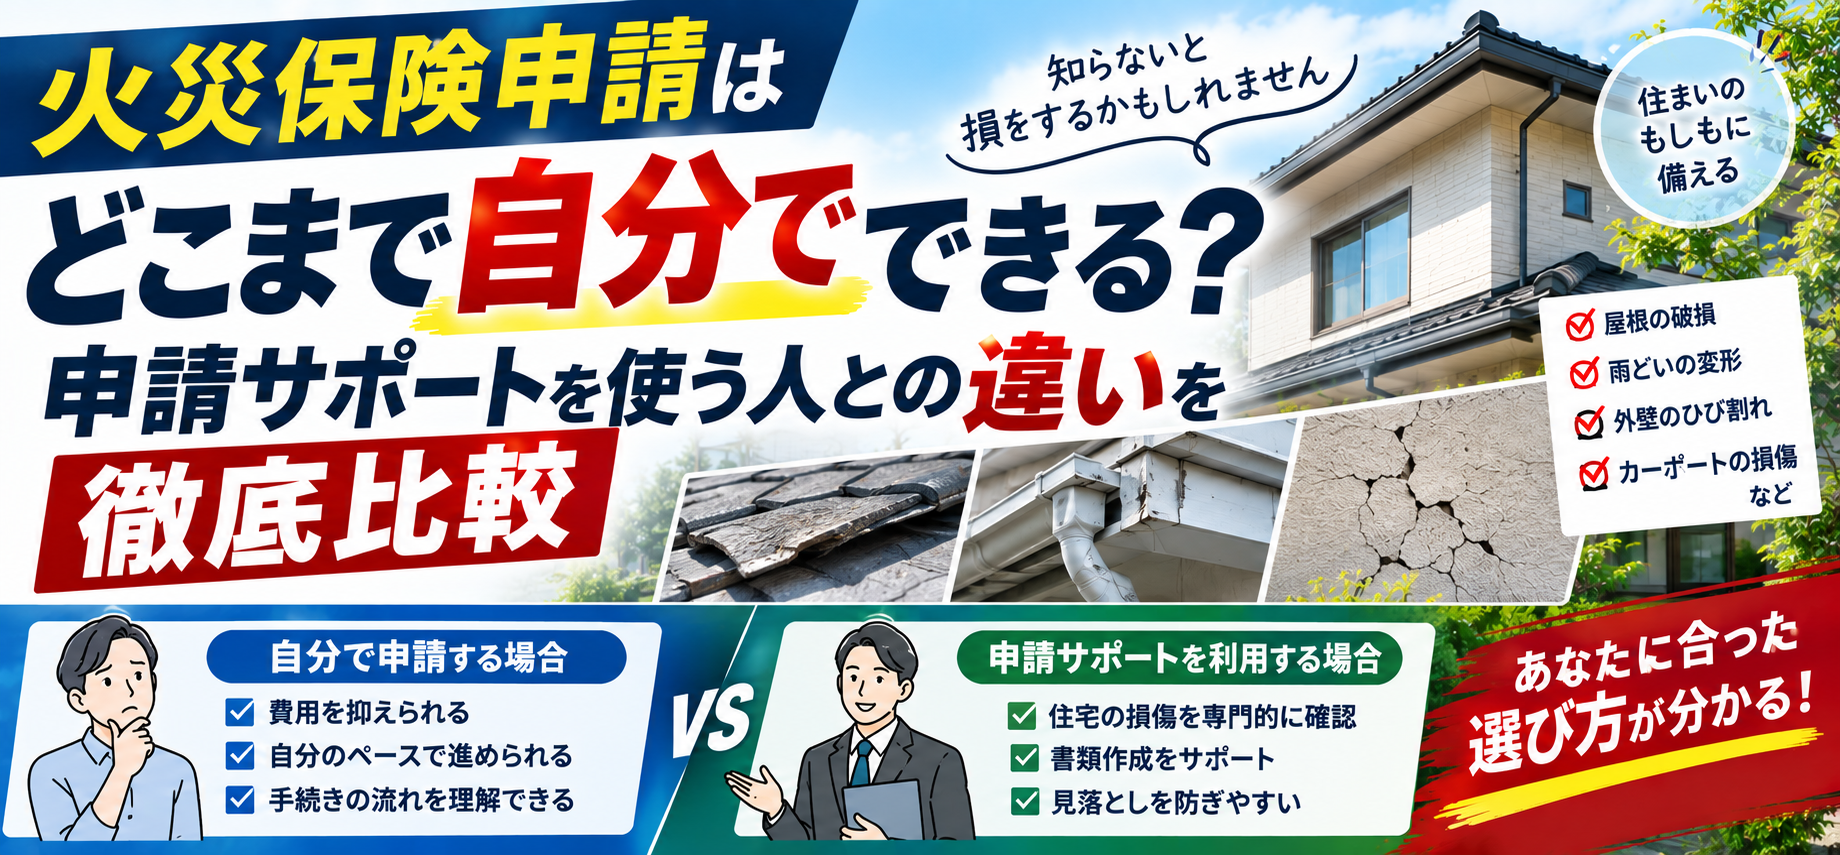
屋根の棟板金の浮き、雨樋の歪み、外壁のひび割れなどは火災保険の申請対象の代表例です。
この事実を知るだけで「うちにも申請できる被害があるかも」という視点が生まれます。
保険料を払い続けて一度も申請しないのは「損」でしかない
火災保険の保険料を年間三万円として三十年間支払い続けると、総額は九十万円にもなります。
この金額を支払いながら一度も給付金を受け取らなかったとしたら、その全額が掛け捨てになります。
一度でも申請が通り数十万円の給付金を受け取れれば、支払った保険料の元は十分に取り戻せます。
「申請しないことの損失」を数字で見ると、行動しない理由がなくなるはずです。
火災保険の基本的な真実
1. 火災保険は火事だけでなく台風や大雪などの自然災害も補償対象
2. 屋根や外壁の風災被害は申請対象の代表例
3. 申請しても翌年の保険料は上がらない
4. 保険料を払い続けて一度も申請しないのは経済的な損失
5. 給付金の使い道は自由で修繕以外にも使える
多くの方が申請しない理由とその全てが誤解である事実
火災保険を申請しない方のほとんどは「正しい知識がなかった」という理由で給付金を受け取る機会を逃しており、申請を妨げている理由の大半は誤解や思い込みに基づいたものであるため、正しい知識を得た瞬間から状況は変わります。
ここでは最も多い誤解を一つずつ解消していきます。
一つでも「自分もそう思っていた」と感じる項目があれば、今が行動のタイミングです。
「申請すると保険料が上がる」は完全な誤解
自動車保険の仕組みと混同して「申請すると保険料が上がるのでは」と心配する方がいます。
火災保険には自動車保険のような等級制度がなく、何回申請しても保険料への影響はありません。
この誤解のために数十万円の給付金を受け取り損ねている方が非常に多いのが現実です。
安心して申請できるという事実を知るだけで、行動のハードルは一気に下がります。
「小さな被害では申請しても無駄」は大きな間違い
「この程度の被害で保険会社に連絡するのは大げさかも」と遠慮してしまう方がいます。
しかしプロが調査すると、自分では小さいと感じた被害以外にも複数箇所の損傷が見つかることが多いです。
一箇所三万円でも十箇所合算すれば三十万円になるケースは実際に数多く存在します。
自己判断で「大したことない」と決めてしまうのは、最も避けるべき行動の一つです。
「手続きが複雑で面倒」は現在では解消されている
確かに全ての書類を自分で揃えて申請するのは手間がかかります。
しかし現在は成功報酬型のサポート業者が数多く存在し、書類作成から提出まで全て代行してもらえます。
初期費用ゼロで、保険金が下りた場合のみ手数料が発生するためリスクもありません。
「面倒だから」という理由で数十万円を諦めるのは、冷静に考えると非常にもったいない判断です。
火災保険申請の流れを五つのステップで理解する
火災保険の申請は複雑に感じるかもしれませんが、実際には五つのステップで完結します。
全体の流れを把握しておくだけで不安が軽減され、行動に移しやすくなります。
各ステップで何をすべきかを具体的に見ていきます。
ステップ一・自宅の被害状況を確認する
専門業者に依頼して屋根や外壁の点検を行い、申請対象となる被害がないか確認します。
ドローン点検なら足場不要で、短時間で屋根全体の状態を確認できます。
点検だけなら無料で対応してくれる業者も多いため、気軽に依頼できます。
「被害がなければ安心、あれば申請」というシンプルな判断で十分です。
ステップ二・保険会社に連絡して申請の意思を伝える
被害が見つかったら保険会社に連絡し、保険金の請求をしたい旨を伝えます。
電話一本で申請書類を送ってもらえるため、難しい手続きはありません。
連絡の際は保険証券番号を手元に用意しておくとスムーズに進みます。
「災害による被害で保険金を請求したい」と伝えるだけで手続きが始まります。
ステップ三・申請書類と見積書を準備して提出する
申請書類に必要事項を記入し、修理業者が作成した見積書と被害写真を添付して提出します。
見積書は箇所別に金額が分かれた詳細な書式が望まれます。
被害写真は各箇所に番号を振り、見積書と対応させて整理すると審査がスムーズです。
書類の質が査定額に直結するため、この工程は最も丁寧に進める必要があります。
ステップ四・保険会社の査定を受ける
書類に基づいて保険会社が審査を行い、必要に応じて鑑定人の現地調査が実施されます。
鑑定人の調査では立ち会いが必要で、被害箇所を案内しながら説明を求められます。
気象データや時系列メモを用意しておくと、調査がスムーズに進みやすくなります。
審査期間は通常二週間から一か月程度が目安です。
ステップ五・給付金を受け取る
審査が通れば指定の口座に給付金が振り込まれます。
給付金の使い道は自由で、修繕に使うもよし他の目的に充てても問題ありません。
修繕する場合は信頼できる業者に依頼し、適正な費用で工事を行うことが大切です。
給付金を受け取ることは契約者として当然の権利であり、後ろめたいことは一切ありません。
火災保険申請の五つのステップ
1. 専門業者に依頼して自宅の被害状況を点検・確認
2. 保険会社に連絡して申請書類を取り寄せる
3. 申請書類と修理見積書・被害写真を準備して提出
4. 保険会社の審査(必要に応じて鑑定人の現地調査)
5. 審査通過後に給付金が口座に振り込まれる
知っている人だけが実践している「得するポイント」
基本的な手順を踏むだけでも給付金を受け取れますが、細かいポイントで結果に差が出ます。
プロが実践しているノウハウの中から、個人でも実行可能なものを紹介します。
知っているだけで得をする情報ばかりです。
台風シーズン前に屋根と外壁の写真を撮影しておく
台風シーズン前に外観写真を撮影しておくと、被害発生後に「ビフォーアフター」の比較ができます。
「台風前にはなかった被害が台風後に発生した」と視覚的に証明できるのは大きな武器です。
写真のExifデータに撮影日時が記録されるため、日付の信頼性も担保されます。
毎年台風シーズン前に外観写真を撮る習慣は、今日から始められる最も簡単な備えです。
見積書は複数業者から取って比較する
修理業者によって見積金額は数万円から数十万円の差が出ることがあります。
二社以上から見積もりを取って比較すれば、金額の妥当性と計上漏れを確認できます。
「保険申請用の見積書です」と伝え、箇所別の内訳と付帯費用を含めた詳細な見積書を依頼します。
相見積もりの手間が、給付金の額を大きく左右する重要な工程です。
申請書類の送付時に送付状を一枚添える
書類を郵送する際に同封書類の一覧を記載した送付状を一番上に添えるだけで印象が変わります。
担当者は毎日大量の書類を処理しているため「整理された申請」は好印象を与えやすいです。
証券番号と連絡先を明記しておくと、確認事項がある際にスムーズに連絡してもらえます。
五分で作れる一枚の紙が、書類全体の信頼感を底上げしてくれます。
鑑定人の調査には気象データを印刷して持参する
鑑定人の現地調査がある場合は、気象庁から台風当日の風速と風向きデータを印刷して手渡します。
風向きと被害方向が一致していれば、災害由来であることを客観的に示せます。
データを自分で用意する申請者はほとんどいないため、この準備だけで差がつきます。
「報告書作成の参考にしてください」と一言添えて渡すのが効果的です。
火災保険申請でやってはいけない三つのこと
得するポイントと同時に、避けるべき行動も把握しておきます。
知らずにやると申請が不利になるだけでなく、最悪の場合は詐欺扱いのリスクもあります。
正しい方法で正当な権利を行使することが、何よりも大切です。
被害を誇張したり虚偽の申請をしてはいけない
存在しない被害のでっち上げや、被害の程度を故意に誇張して申請することは保険詐欺です。
保険会社は鑑定のプロを擁しており、虚偽の申請は高確率で見破られます。
正当な被害を正確に申請すれば十分な給付金が得られるため、不正の必要は一切ありません。
あくまでも実際に発生した被害を正直に申請することが、全ての前提です。
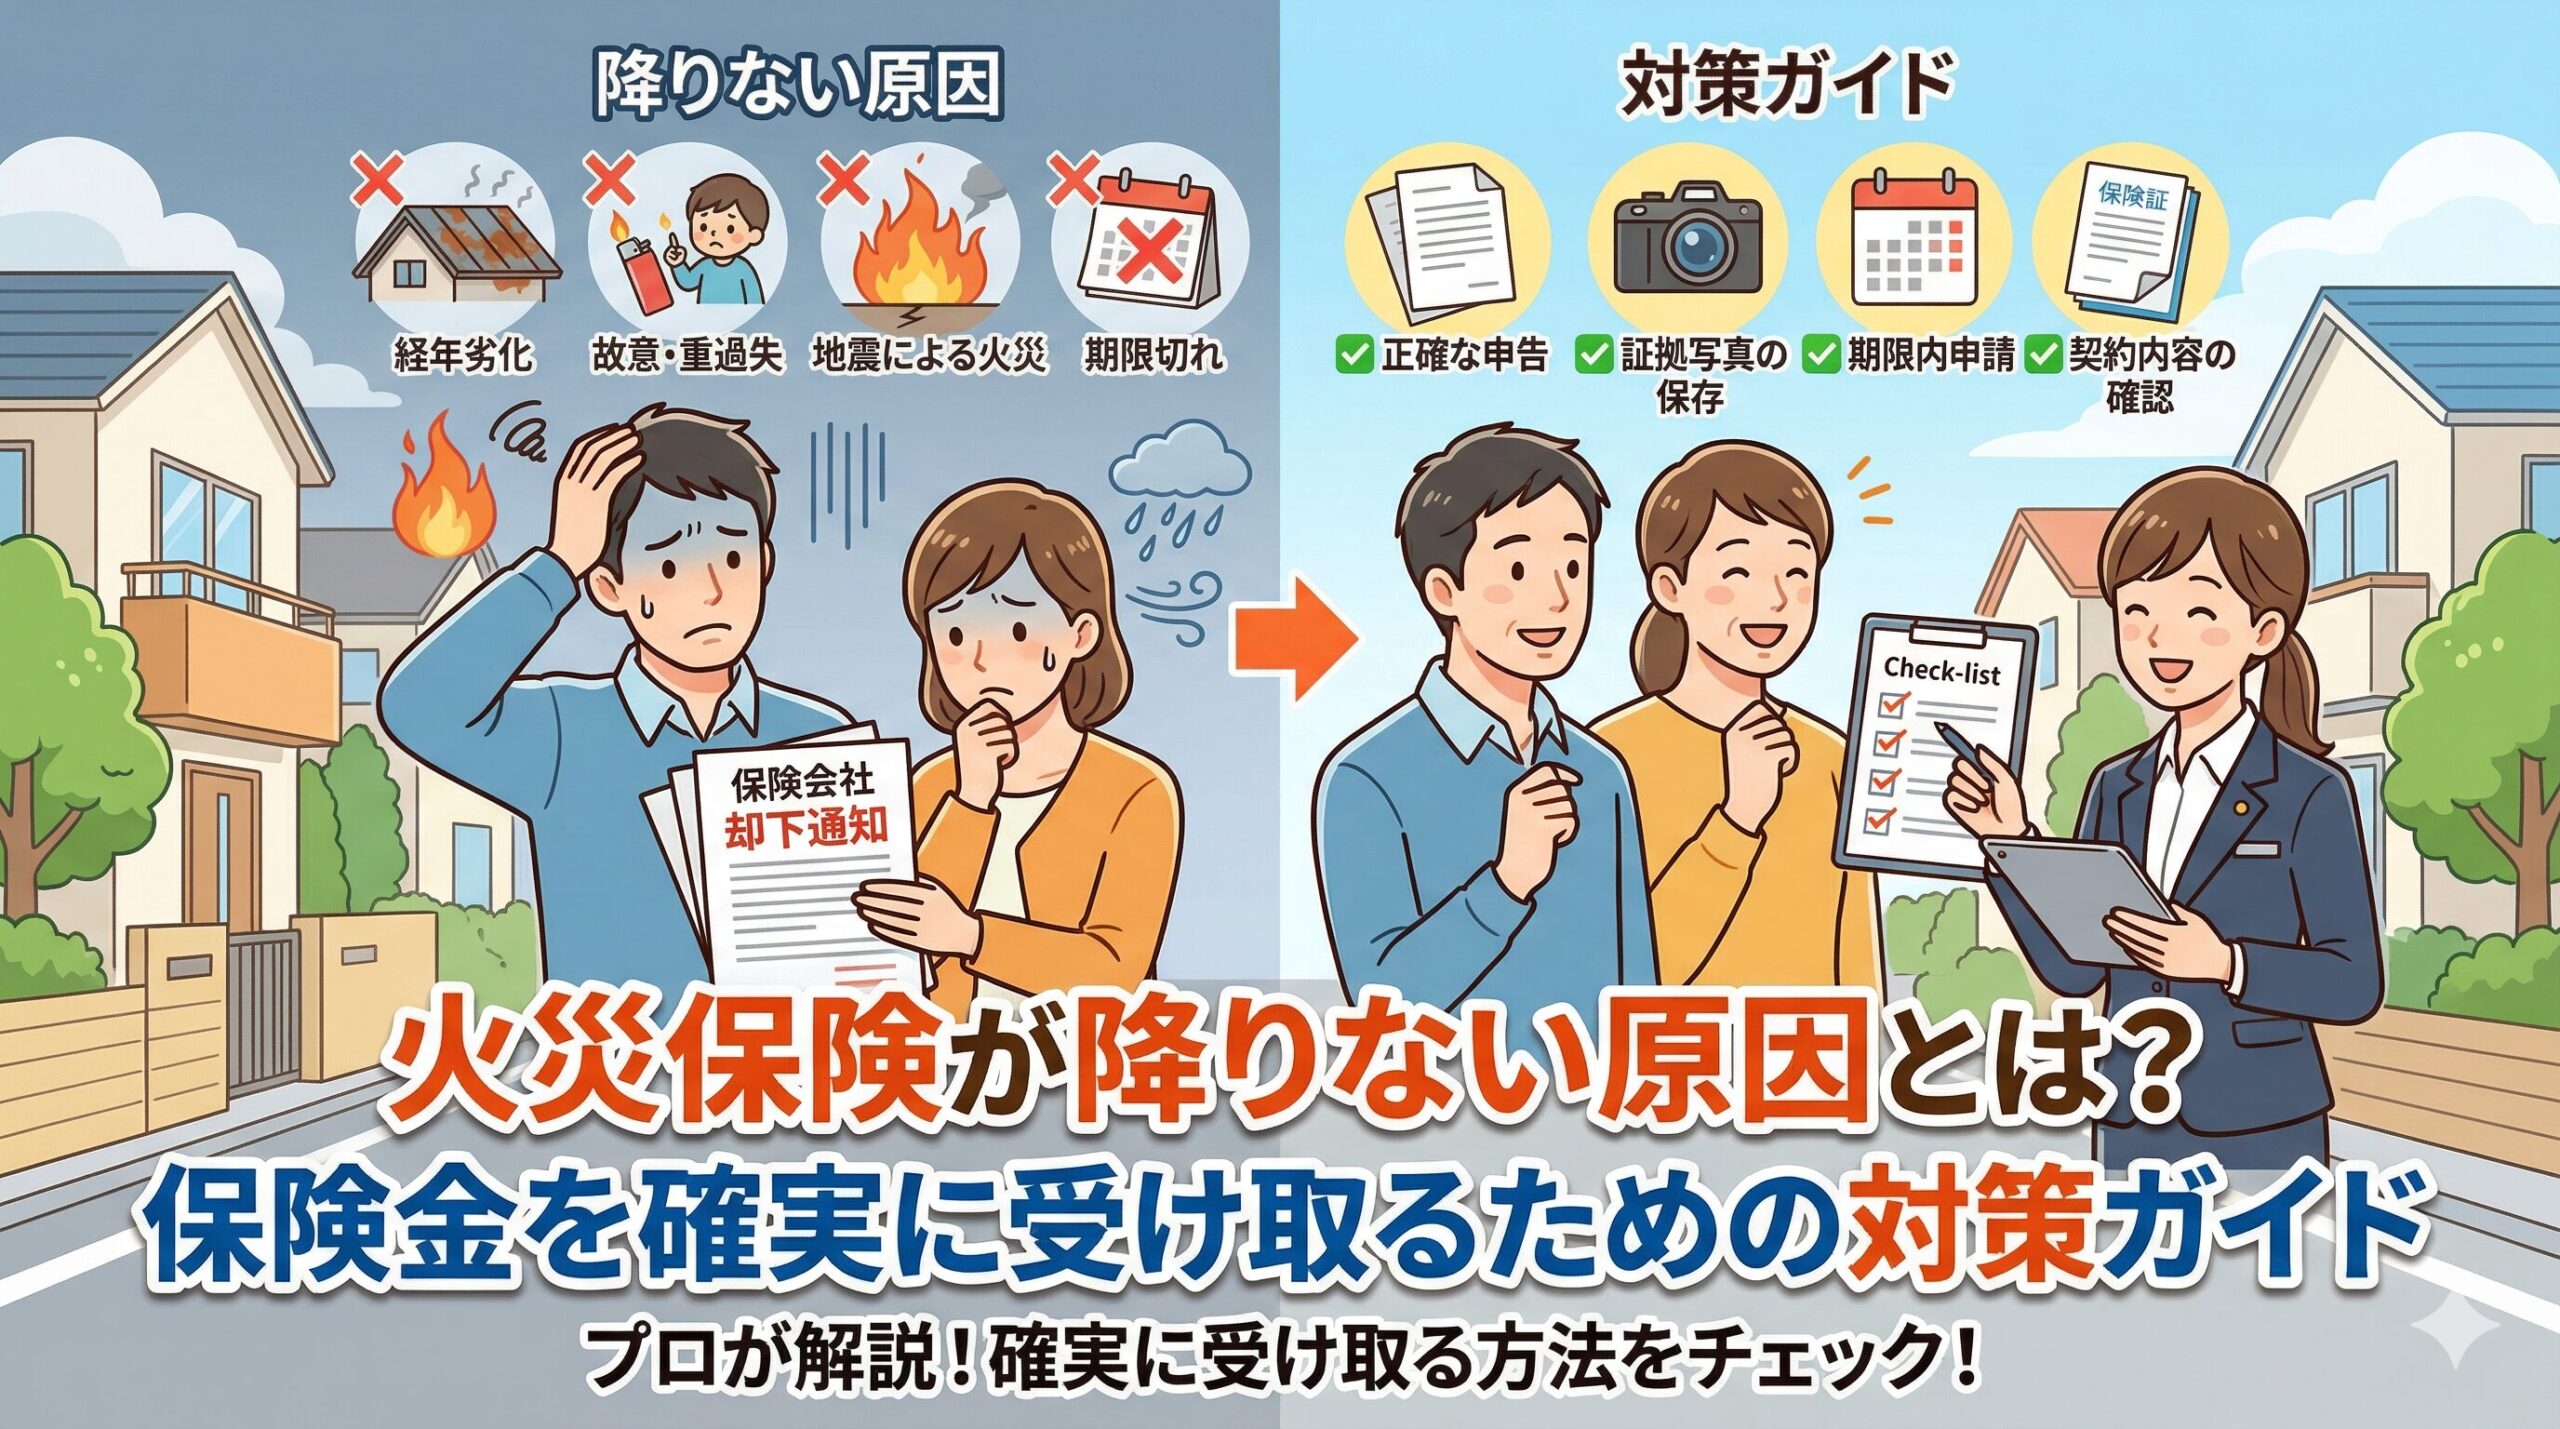
経年劣化を災害被害と偽ってはいけない
建物の老朽化による損傷を「台風で壊れた」と偽って申請するのも不正行為です。
火災保険が補償するのは自然災害に起因する被害であり、経年劣化は対象外です。
鑑定人はこの区別を正確に見分ける訓練を受けており、偽りの申請は通りません。
「以前から気になっていた」という表現は経年劣化と判断される原因になるため、使わないよう注意が必要です。
「無料で修理できます」と強調する悪質業者に注意する
「全額無料になります」と最初から断言する業者には警戒が必要です。
保険金が下りるかは審査次第であり、事前に「無料」と約束することは本来できません。
悪質な業者は契約を急がせ、保険が下りなかった場合に高額な違約金を請求するケースもあります。
信頼できる業者は「保険が通れば修理費用を賄える可能性があります」と正確に説明してくれます。
火災保険申請で絶対にやってはいけないこと
1. 存在しない被害をでっち上げる虚偽の申請
2. 経年劣化の損傷を災害被害と偽って申請する行為
3. 「無料で修理」を断言する悪質業者への依頼
4. 保険が下りる前に工事契約を締結してしまうこと
5. 書類の内容を確認せずに署名すること
今この瞬間から始められる最初の一歩
この記事を読んで「自分にも関係ある話だった」と感じた方は、今すぐ行動に移すことをおすすめします。
全真実を知った今、次にやるべきことは非常にシンプルです。
十分で得た知識を、実際の行動に変えてください。
まずは自分の保険証券を確認することから始める
保険証券を取り出して契約内容を確認します。
「風災」「雹災」「雪災」が補償に含まれているかが、最初の判断基準です。
内容が分からなければ保険会社に電話すれば丁寧に説明してもらえます。
この確認作業は五分もあれば完了します。
次に屋根と外壁の無料点検を依頼する
確認ができたら、専門業者に屋根と外壁の無料点検を依頼します。
被害がなければ安心、見つかれば申請して給付金を受け取れる可能性があります。
どちらに転んでもプラスしかない行動を、先延ばしにする理由はありません。
知識を行動に変えた方だけが、正当な恩恵を受け取ることができます。
知った人から得をしていく世界で、あなたは今日知った側になった
仕組みを正しく理解している方とそうでない方では、生涯で受け取れる金額に大きな差が出ます。
この記事を最後まで読んだ時点で、あなたは「知った側」に立っています。
あとは行動に移すかどうかだけであり、知識はすでに手の中にあります。
保険料を支払い続けてきた正当な権利を、今日から堂々と行使してください。
火災保険申請で見落としやすい「請求時効」の落とし穴
火災保険の申請で最も見落とされやすいのが、請求権の時効という制度です。
「いつか申請しよう」と先延ばしにしているうちに時効が成立し、権利そのものが消滅してしまいます。
この落とし穴を事前に知っておくことが、給付金を確実に受け取るために大切です。
請求権の時効は被害発生から三年間
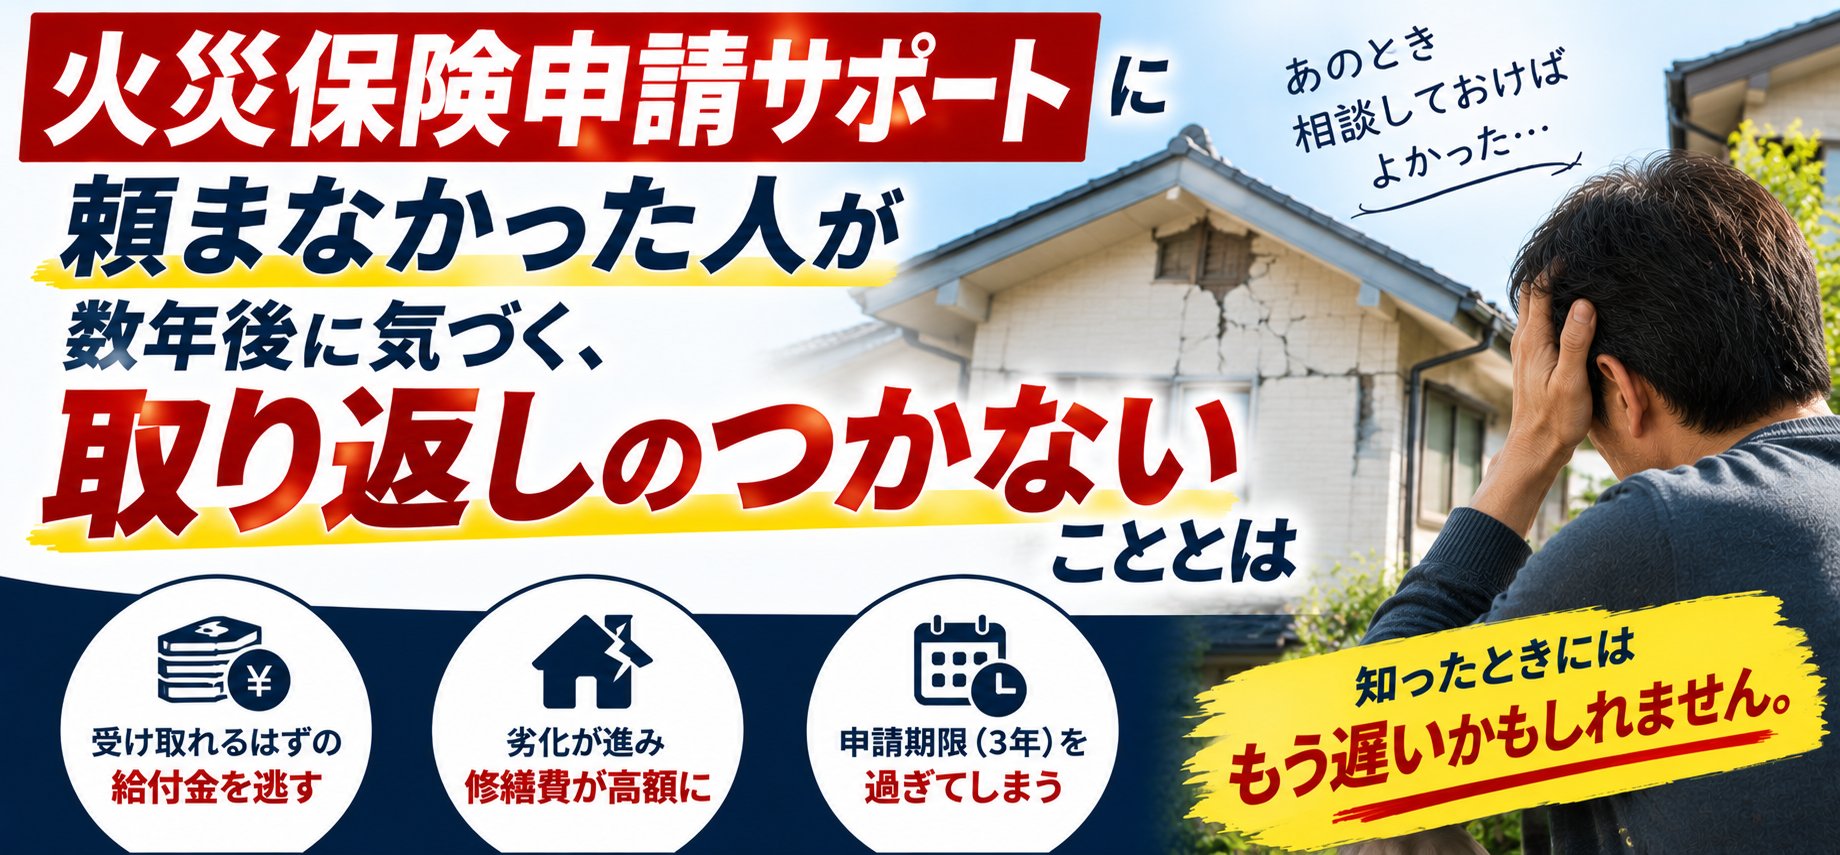
保険金を請求する権利は、被害が発生した日から三年間で時効を迎えます。
三年を過ぎると、どれほど明確な被害があっても給付金を受け取れなくなります。
「まだ大丈夫だろう」と思ううちに三年はあっという間に過ぎてしまいます。
心当たりがある方は、早急に確認と行動を起こすことをおすすめします。
時効を知らずに権利を失う方が非常に多い
屋根の被害は地上から見えないため、気づかないまま三年が経過するケースが後を絶ちません。
「被害があったことすら知らなかった」と時効で権利を失うのは、本当にもったいない話です。
定期的な点検の習慣があれば防げた損失であり、年一度の点検の大切さが分かります。
知っていれば防げる損失を「知らなかった」で見逃すことは、もうありません。
火災保険申請で受け取れる給付金の相場感を知っておく
どのくらいの金額を受け取れるか分からないと、行動に移す気持ちも湧きにくいかもしれません。
あくまでも目安ですが、相場感を把握しておくと行動に移しやすくなります。
金額を具体的にイメージすることが、行動を後押ししてくれます。
一戸建て住宅の場合の給付金の目安
一戸建てで台風や大雪の被害を申請した場合、数十万円から百万円以上の給付金が出るケースがあります。
棟板金の修繕だけでも十万円から三十万円程度の見積額になることが多いです。
複数箇所の被害を合算すると五十万円を超える給付金になることも珍しくありません。
「そんなに出るの」と驚く方が多いですが、正当な補償としては適正な金額です。
マンションや集合住宅でも申請できる場合がある
マンションでもバルコニーの仕切りやガラスの破損など、専有部分は個人の火災保険で申請できる場合があります。
共用部分は管理組合の保険で対応しますが、専有部分との区別を正しく理解しておくことが大切です。
「マンションだから関係ない」と決めつけず、保険内容を確認してみる価値があります。
火災保険に加入しているなら、申請の可能性を探る権利は住居形態に関わらず全員が持っています。
給付金の使い道は修繕に限定されない
給付金は使い道が制限されておらず、受け取った後の使途は契約者の自由です。
修繕に充てるのが一般的ですが、他の生活費や貯蓄に回しても問題ありません。
「修繕しなければ返金」という決まりもないため、受け取ること自体にリスクはありません。
正当な手続きで受け取った給付金は、堂々と自分の判断で活用して構いません。
火災保険申請の給付金に関する事実
1. 一戸建ての場合、数十万円から百万円以上になるケースもある
2. 屋根の修繕だけで十万円から三十万円程度の見積額になることが多い
3. 複数箇所の合算で五十万円を超えることも珍しくない
4. マンションの専有部分も個人の保険で申請できる場合がある
5. 給付金の使い道は自由で修繕以外に使っても問題ない
この記事の監修者
損害保険診断士協会コラム一覧