2026年3月4日
この記事の要点:火災保険がおりない主な理由は、経年劣化と判断された、補償の対象外、免責金額以下、請求期限切れなどです。まず理由を確認し、資料不足なら追加提出を検討しましょう。
火災保険を申請したのに「お支払いの対象外です」と言われると、納得できない気持ちになります。保険金が支払われない理由はいくつかのパターンに分かれ、理由によっては追加の資料で再確認してもらえることもあります。
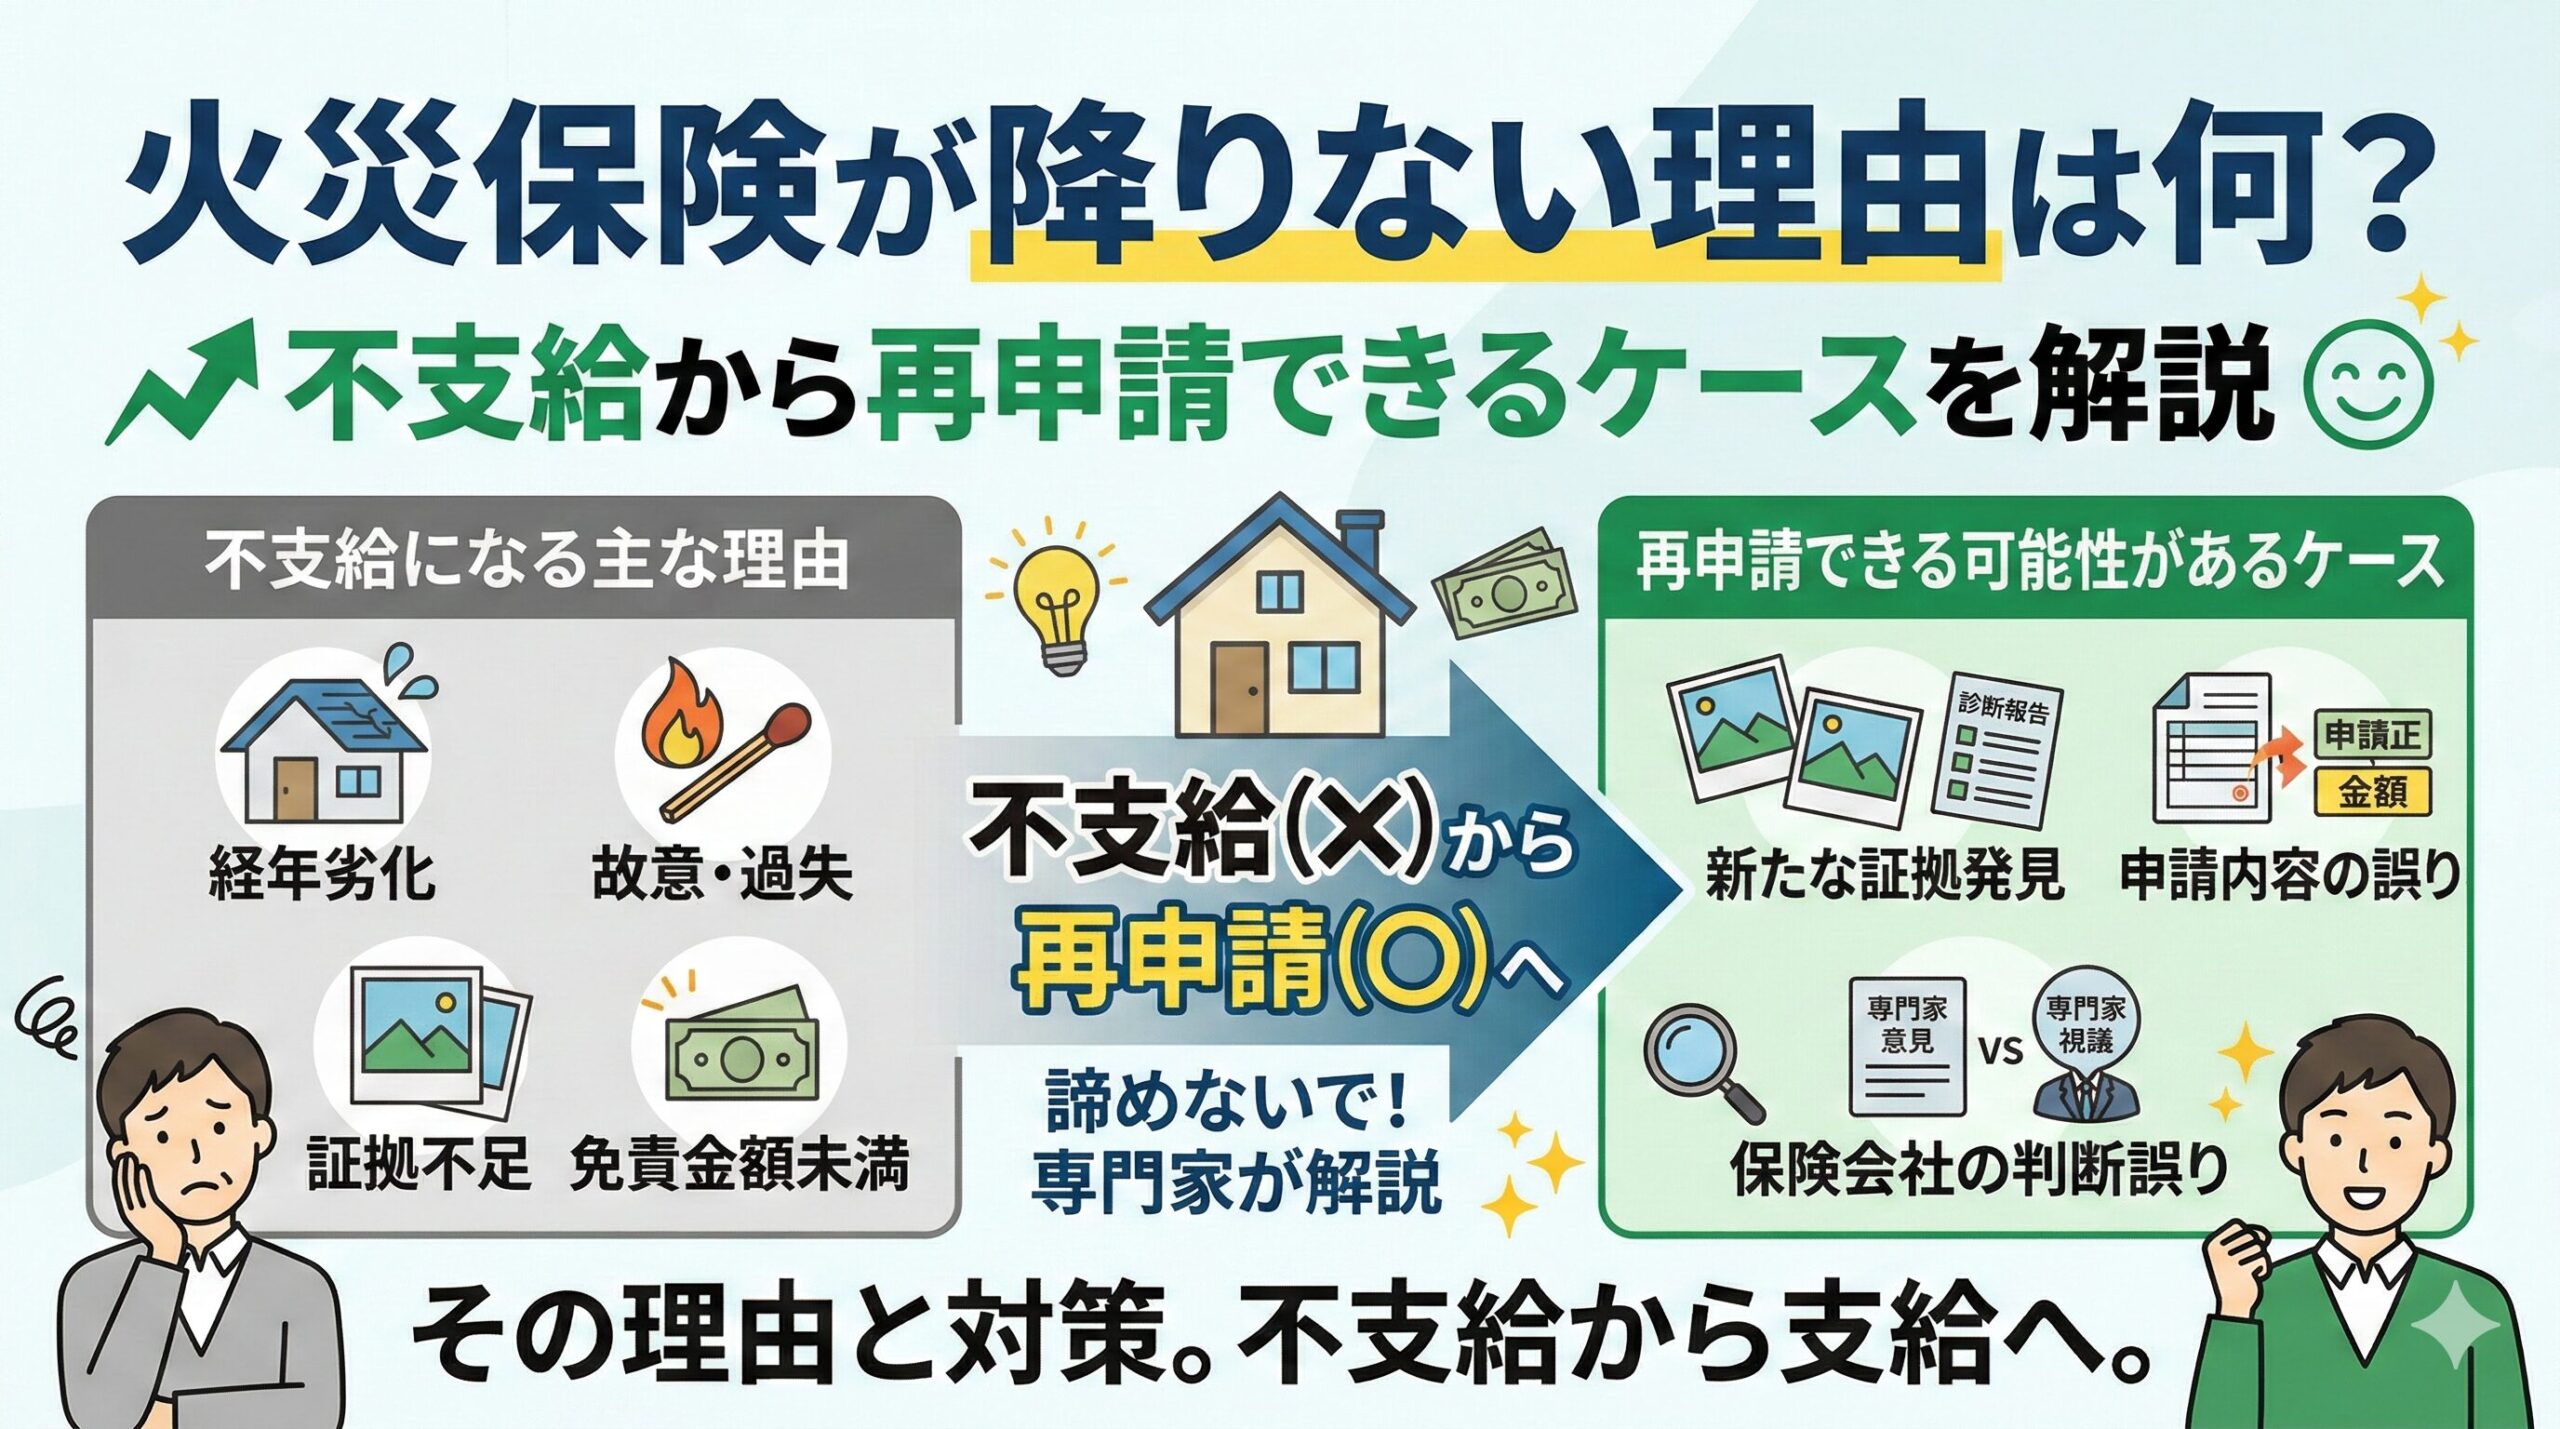
火災保険がおりない主な理由
| 理由 | よくある例 | 再確認の余地 |
|---|---|---|
| 経年劣化と判断された | 屋根のサビ、外壁のひび、雨漏りの原因が老朽化 | 災害前後の写真や気象記録があれば相談できる |
| 補償の対象外の事故 | 水災補償なしで浸水、地震による損害 | 契約内容で決まるため難しい |
| 免責金額以下 | 修理費が自己負担額を下回った | 同じ事故の他の損害をまとめると超える場合がある |
| 請求期限を過ぎた | 損害発生から3年以上経っている | 原則難しい |
| 事故との関係が確認できない | 写真がない、発生日が分からない | 追加の写真や業者の調査報告で再確認できることがある |
| 故意・重大な過失 | わざと壊した、明らかな放置 | 難しい |
| 契約上の義務違反 | 告知・通知の義務を守っていなかった | 内容による |
おりなかったときに最初にすること
- どの損害が、どの理由で対象外になったのかを担当者に確認する
- 書面での説明(損害調査の結果など)がもらえるか聞く
- 修理業者に結果を共有し、原因の見立てが同じか確認する
理由が「資料で確認できない」ことであれば、追加資料で再確認してもらえる可能性があります。一方、契約で補償されていない事故の場合は、資料を足しても結果は変わりません。
再確認を依頼できるケース
- 被害前の写真や点検記録が見つかった
- 修理業者が損傷の原因を調査し、報告書を作成した
- 被害を見つけた日と、近くの気象記録(強風・積雪・雹など)が一致する
- 調査で見落とされた損傷箇所があった
事実と異なる内容に書き換えて申請し直すことは、保険金詐欺にあたるおそれがあります。追加できるのは、事実を裏付ける資料だけです。
納得できない場合の相談先
保険会社の説明に納得できない場合は、保険会社の苦情・相談窓口に申し出ることができます。それでも解決しない場合は、日本損害保険協会の「そんぽADRセンター」に無料で相談でき、中立的な立場で手続きを進めてもらえます。
次回おりないことを防ぐために
- 保険証券で補償の範囲と免責金額を確認しておく
- 台風や大雪の後は家の外回りを点検し、写真を残す
- 被害に気づいたら早めに連絡する(請求は損害発生から原則3年以内)
よくある質問
Q. 火災保険がおりない一番多い理由は何ですか?
A. 経年劣化と判断されるケースがよく見られます。自然災害による突発的な損傷であることを、写真や気象記録で示せるかが分かれ目になります。
Q. 保険がおりなかった理由は教えてもらえますか?
A. 担当者に確認できます。どの損害がどの理由で対象外になったのかを聞き、書面での説明がもらえるかも確認しましょう。
Q. 一度おりなかった申請を再申請できますか?
A. 資料不足が理由なら、被害前の写真や業者の調査報告などの追加資料で再確認を依頼できる場合があります。契約上の対象外は結果が変わりません。
Q. 保険会社の判断に納得できないときの相談先は?
A. 保険会社の苦情窓口のほか、日本損害保険協会のそんぽADRセンターに無料で相談できます。
Q. 免責金額で支払われないと言われたら?
A. 同じ事故で生じた他の損害をまとめると免責金額を超える場合があります。被害箇所の一覧を作り、保険会社に確認しましょう。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧