2026年11月9日
この記事の要点:火災保険料は、不要な補償を外す、免責金額を設定する、長期契約にする、建物の構造を正しく申告するなどで下げられます。必要な補償まで削らないことが大切です。
火災保険料は近年上がり続けており、更新のたびに負担が増えたと感じる方も多いと思います。保険料を下げる方法はいくつかありますが、必要な補償まで削ると、いざというときに困ります。見直しのポイントを整理します。
保険料を下げる主な方法
| 方法 | 内容 | 注意点 |
|---|---|---|
| 補償の取捨選択 | 水災・破損汚損など、リスクに合わない補償を外す | ハザードマップで水害リスクを確認してから判断 |
| 免責金額を設定する | 1回の事故の自己負担額を決める(例:5万円) | 少額の損害は自己負担になる |
| 保険金額を適正にする | 建物の評価額に合った金額にする | 低すぎると大きな損害で足りなくなる |
| 長期契約にする | 最長5年の一括払いで割安に | まとまった資金が必要 |
| 建物の構造を確認する | 省令準耐火構造などは保険料が安い区分になる | 証明できる書類を用意する |
| 家財の保険金額を見直す | 持ち物の量に合わせる | 高価な品は明記が必要な場合も |
| 特約の重複を整理する | 個人賠償責任などが他の保険と重なっていないか | 家族全員が補償される方を残す |
地震保険の割引制度
地震保険には、建物の耐震性に応じた割引があります。複数の割引は重ねて使えず、いずれか1つが適用されます。
- 免震建築物割引:50%
- 耐震等級割引:等級3は50%、等級2は30%、等級1は10%
- 耐震診断割引:10%(耐震診断や改修で現行の基準を満たす場合)
- 建築年割引:10%(1981年6月1日以降に新築された建物)
適用には、住宅性能評価書や耐震診断の結果などの書類が必要です。新築時の書類を探してみましょう。
ネット型・相見積もりで比べるときの注意点
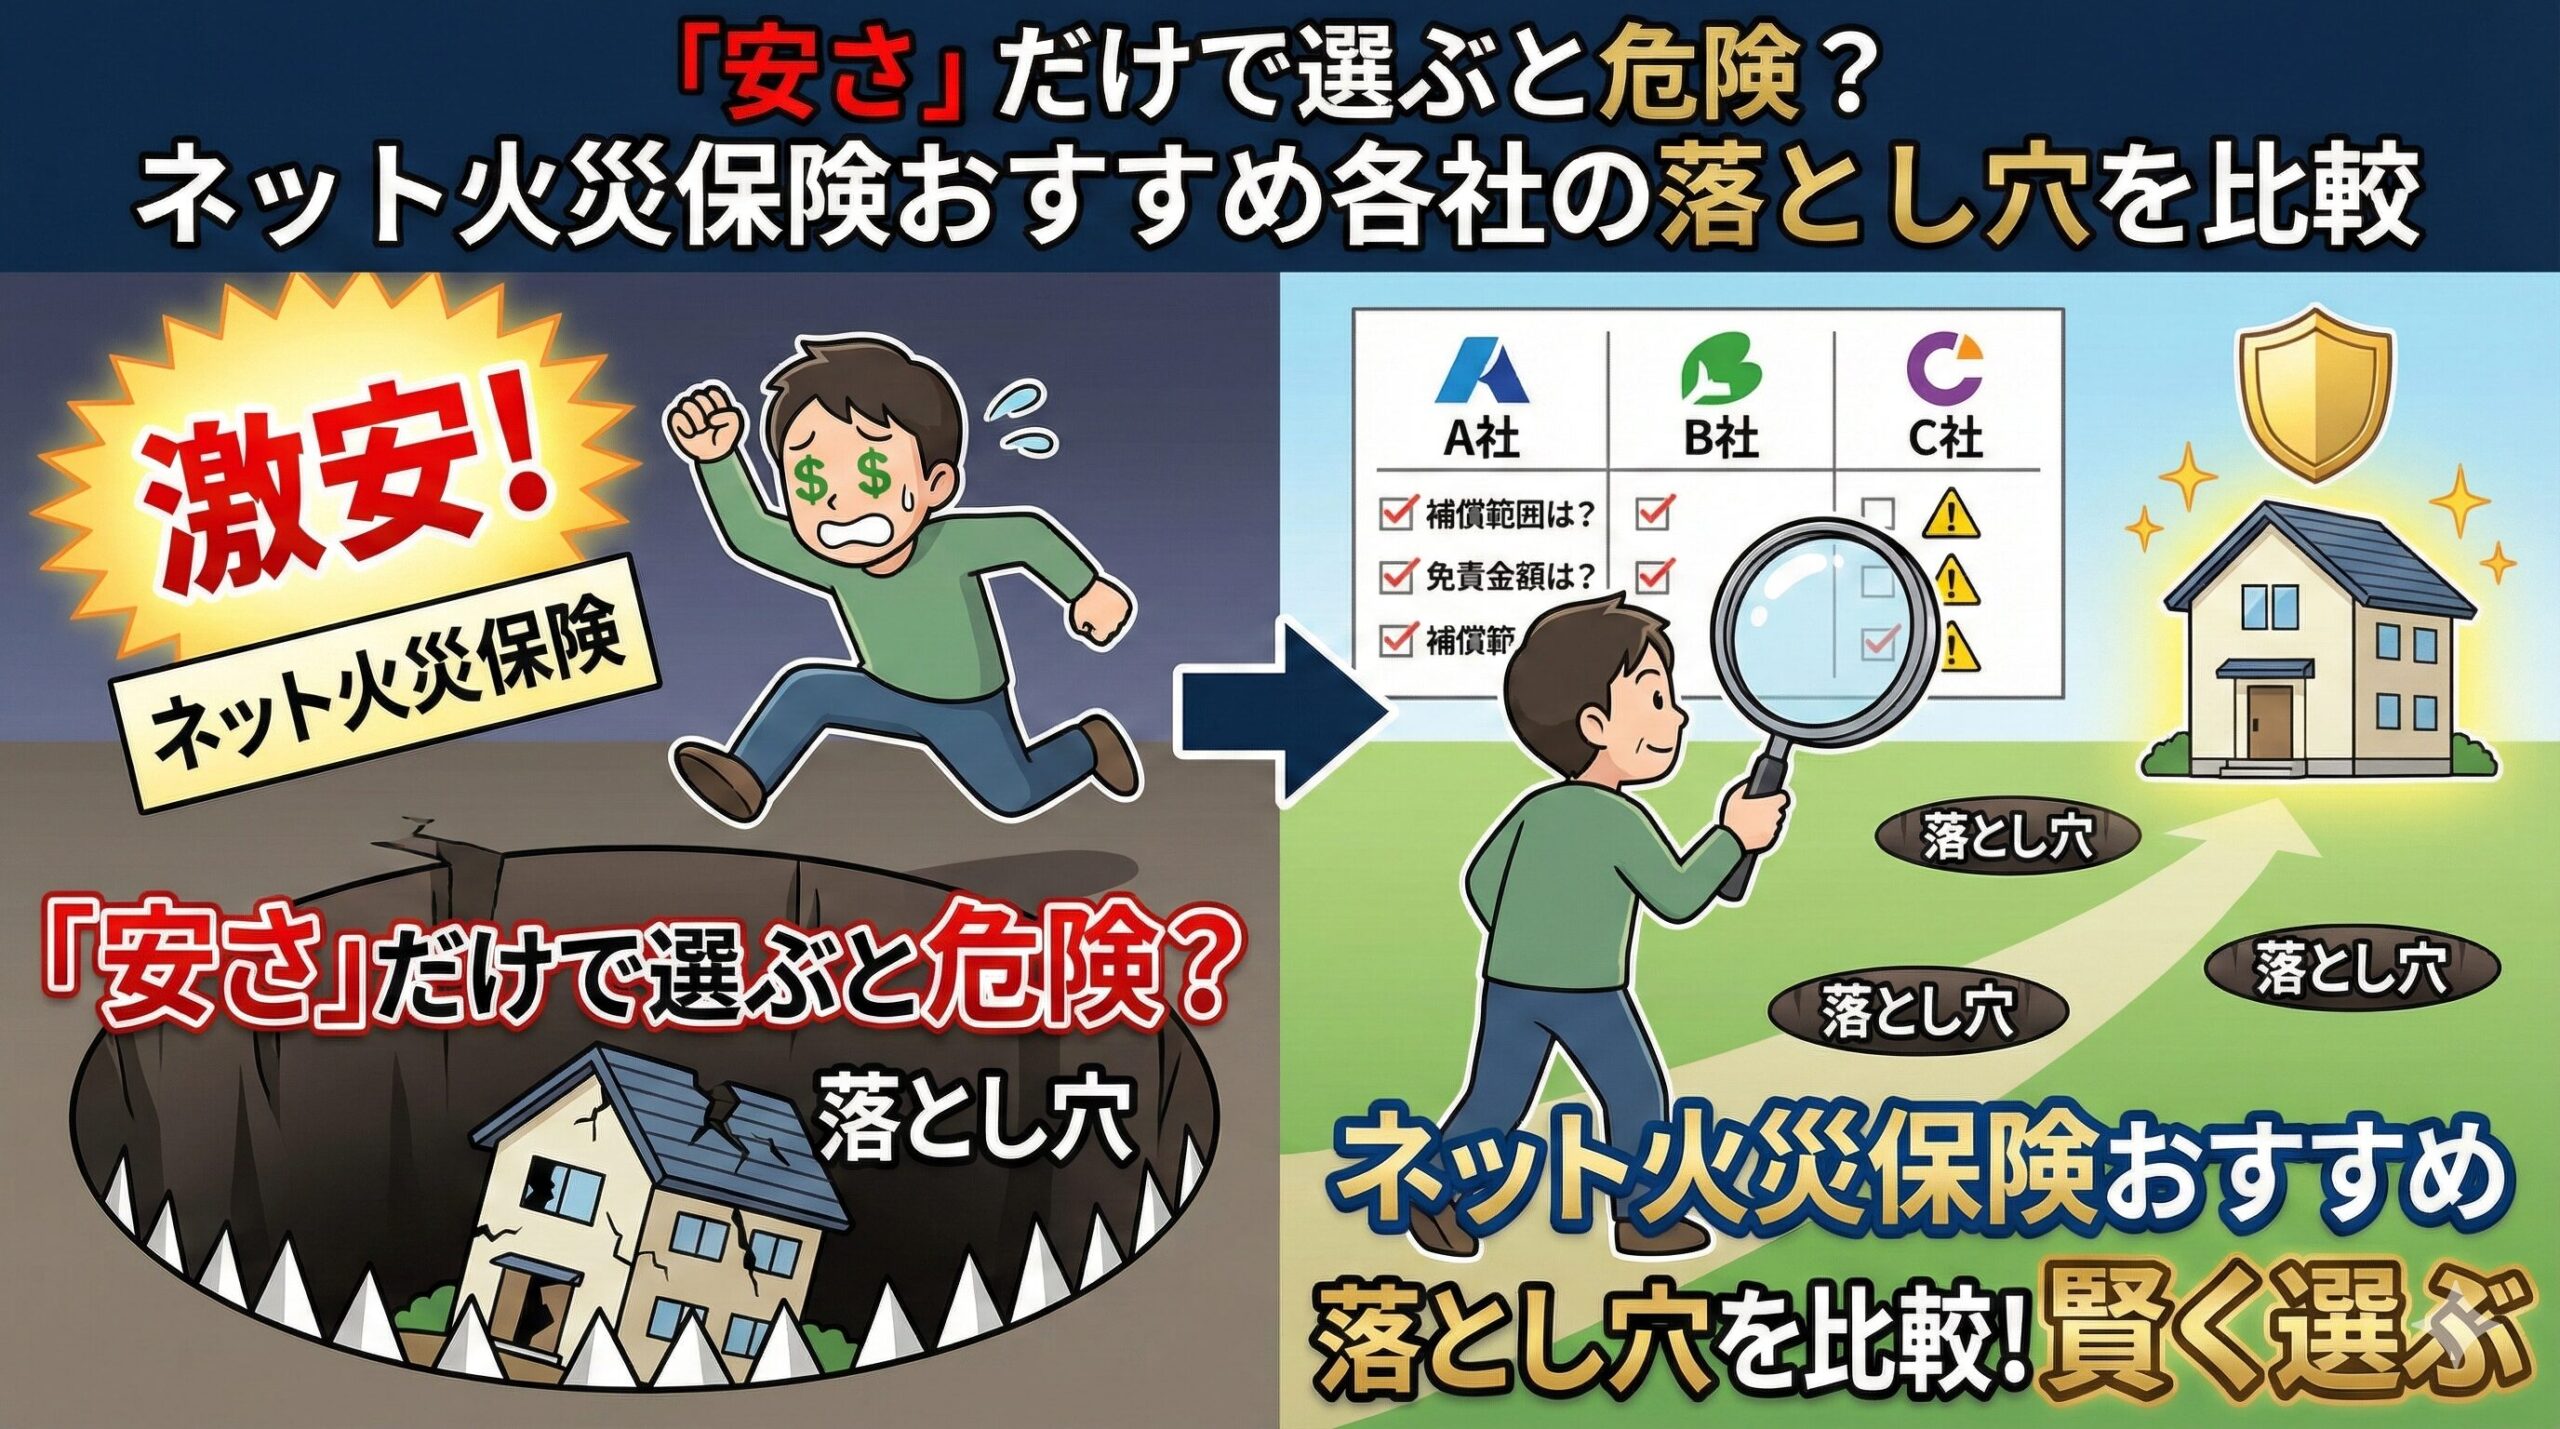
ネット型の火災保険は、代理店を通さない分、保険料が抑えられていることがあります。ただし、事故のときの相談方法や、補償の選び方は自分で確認する必要があります。複数社の見積もりを比べるときは、保険料だけでなく、次の点をそろえて比較しましょう。
- 保険金額と評価方法(新価か時価か)
- 付いている補償と免責金額
- 風災の支払条件(損害額20万円以上などの条件がないか)
- 事故時の受付体制
削らないほうがよい補償
火災・落雷・風災は、多くの地域で被害の可能性がある基本の補償です。また、水害リスクの高い地域で水災補償を外すと、浸水被害のときに大きな自己負担が生じます。保険料の安さだけでなく、被害を受けたときに生活を立て直せるかを基準に選びましょう。
よくある質問
Q. 火災保険料を安くするにはどうすればいいですか?
A. リスクに合わない補償を外す、免責金額を設定する、保険金額を適正にする、長期契約にするなどの方法があります。
Q. 水災補償を外すと保険料はどのくらい下がりますか?
A. 地域や契約によって異なります。ハザードマップで水害リスクを確認してから判断しましょう。
Q. 地震保険の割引にはどんなものがありますか?
A. 免震建築物割引(50%)、耐震等級割引(10〜50%)、耐震診断割引(10%)、建築年割引(10%)があり、いずれか1つが適用されます。
Q. 免責金額を設定するとどうなりますか?
A. 保険料が下がる代わりに、1回の事故でその金額までは自己負担になります。少額の損害では保険金が出なくなります。
Q. ネット型の火災保険は安いですか?
A. 代理店を通さない分、保険料が抑えられていることがあります。補償内容と事故時の対応をそろえて比較しましょう。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧