2026年11月2日
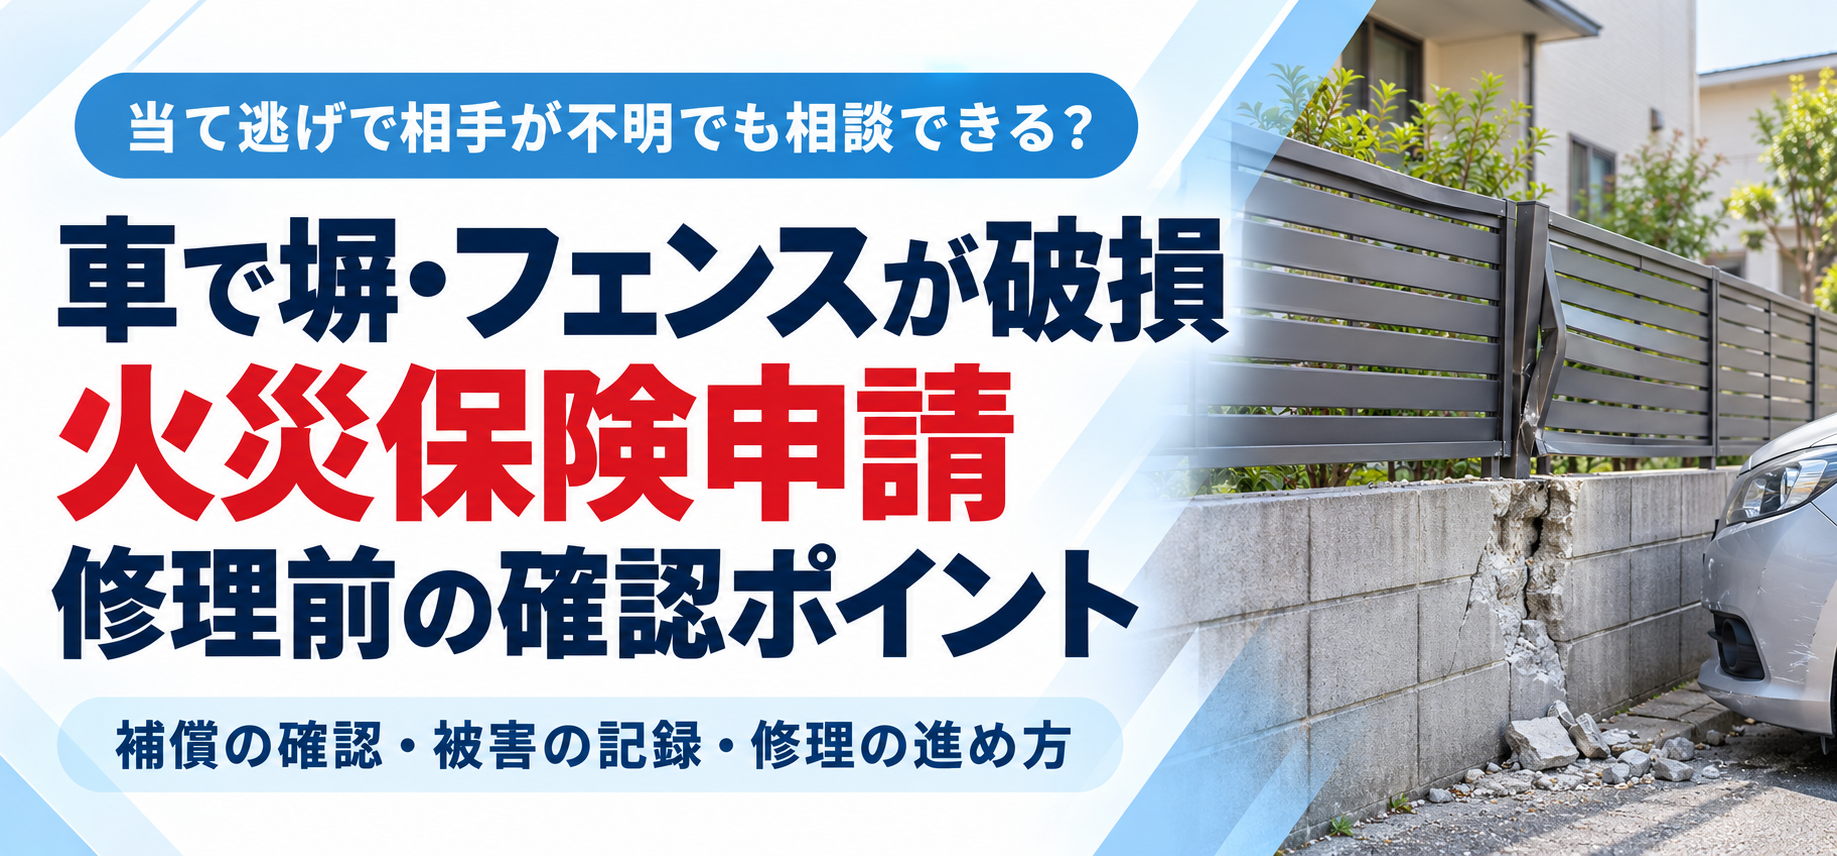
朝、玄関を出ると道路側のブロック塀が欠け、フェンスが内側に曲がっている。車がぶつかったような跡はあるのに、相手は見当たらない。修理代だけでなく、誰に連絡すればよいのかも分からず、困ってしまいますよね。
車の衝突で塀やフェンスが壊れた場合、相手の自動車保険だけでなく、ご自身の火災保険で補償を受けられる可能性があります。当て逃げで相手が分からなくても、対象となる商品があります。
ただし、建物の火災保険に入っているだけで、すべての塀の修理が補償されるわけではありません。塀が契約の対象に含まれるか、車の衝突に対応する補償があるかを確認する必要があります。
この記事では、被害発見後の対応から、相手がいる場合と不明な場合の進め方、修理見積もりの確認点まで解説します。
車に塀をぶつけられたら、火災保険の「衝突」の補償を確認
火事でなくても、車による建物の損害を補償する契約がある
火災保険には、建物の外から物が飛んできたり、車がぶつかったりして生じた損害を補償する商品があります。契約書では「物体の落下・飛来・衝突」などの名称で案内されることがあります。
補償のまとめ方は商品によって異なり、「盗難・水濡れ等」という項目の中に車の衝突が含まれている場合もあります。「車」という文字が見つからないだけで、対象外と判断しないようにしてください。
事故が起きた日の契約内容を確認し、「外から来た車に塀を壊された場合の補償があるか」と具体的に尋ねると、確認すべき項目を案内してもらいやすくなります。
自宅の建物だけでなく、門・塀・フェンスが対象かを確かめる
敷地内の門や塀などを建物の保険に含める契約があります。ただし、契約時に除外している場合などは、住宅本体が補償されていても塀の損害は対象になりません。
また、住宅の敷地内にある塀なのか、別の土地にある駐車場のフェンスなのかでも確認が必要です。契約した住所と、壊れた設備の設置場所を合わせて伝えましょう。
確認するのは「塀が保険の対象か」と「車の衝突を補償する契約か」の二点です。どちらか一方だけでは判断できません。
家財だけの火災保険では、持ち家の塀まで補償されるとは限りません。契約者向けの画面で、建物と家財のどちらを契約しているかも確かめてください。
当て逃げで相手が不明でも、まずは事故の相談ができる
「相手が見つからないから、修理代は全部自分で払うしかない」と諦める前に、ご自身の保険会社へ連絡しましょう。当て逃げによる塀の損害を補償する商品もあります。
もっとも、塀が壊れているだけで、車の衝突事故だったと自動的に認められるわけではありません。破損の状態、現場に残った跡、映像などをもとに、原因と契約条件が確認されます。
事故を目撃していなければ、「車がぶつかったような跡を発見した」と伝えます。誰がぶつけたか分からないことと、何が原因か分からないことは分けて説明してください。
傾いた塀には近づかない。被害直後に優先したい三つの対応
押したり揺らしたりせず、倒れるおそれを専門業者に伝える
車が衝突した塀は、見た目の欠けが小さくても、内部や足元に影響が出ている場合があります。ぐらつきを確かめようとして、手で押したり体重をかけたりしないでください。
傾いている、ひびが広がっている、フェンスの支柱が浮いているといった状態なら、家族や通行人が近づかないよう注意が必要です。危険な場所に入って自分で支える行動も避けましょう。
国土交通省も、塀の傾きやひび割れを点検項目に挙げています。損傷後の安全性は、国土交通省のブロック塀の安全対策も参考に、専門業者へ確認を依頼してください。
警察に事故を知らせ、道路上の危険も共有する
車の衝突が起きた場合や、当て逃げが疑われる場合は警察へ連絡します。けが人がいる、破片が道路に散らばっているなどの緊急時は、安全な場所から状況を伝えてください。
相手がその場にいて「小さな傷なので警察は呼ばないでほしい」と言っても、当事者だけで済ませないことが大切です。後から事故の状況を確認する必要が生じることがあります。
車道へ出て破片を集めたり、逃げた車を追いかけたりする必要はありません。塀が倒れそうな方向、歩道へのはみ出し、近くの電線や設備への影響も、分かる範囲で知らせましょう。
危険を除く作業は、保険の結果を待たずに相談する
保険金の支払いが決まるまで、倒れそうな塀をそのまま残しておく必要はありません。警察の現場確認との調整をしたうえで、専門業者に応急対応を相談します。
緊急の撤去や仮囲いが必要な場合は、その理由を保険会社にも伝えてください。事前に連絡が難しいときも、作業前後の写真、実施日時、費用の内訳を残すと経過を説明しやすくなります。
安全のために行った作業でも、費用の全額が必ず補償されるとは限りません。応急対応と本格的な修理を区別し、必要性と契約上の取り扱いを確認しましょう。
被害発見後に優先すること
・傾いた塀や破損したフェンスから離れる
・警察へ連絡し、事故と周囲の危険を伝える
・保険会社へ事故を知らせる
・専門業者に安全確認と応急対応を相談する
・安全に確認できる範囲で記録を残す
相手が分かる場合は、対物賠償と自分の火災保険を整理する
相手の自動車保険では、対物賠償が確認先になる
運転者が他人の塀を壊し、法律上の賠償責任を負う場合は、相手の自動車保険の対物賠償責任補償が関係します。これは、車や建物など他人の物への損害に対応する補償です。
一方、すべての車に加入義務がある自賠責保険は、人のけがや死亡に関する保険です。塀やフェンスだけの物的な損害を、自賠責保険で修理することはできません。
相手の氏名、連絡先、車両番号、任意の自動車保険の会社名などを確認します。基本的な違いは日本損害保険協会の交通事故で利用できる保険の解説でも確認できます。
相手側の連絡待ちでも、自分の保険会社へ相談してよい
相手が「保険会社から連絡する」と言っていても、すぐに修理の話が進むとは限りません。担当者の確認や損害調査が必要になることもあるため、ご自身の火災保険にも早めに相談しましょう。
「相手の保険会社にも連絡している」「先に応急撤去が必要」といった状況を共有し、自分の契約から手続きを進められるかを確認します。どちらの保険を利用できるか、費用の扱いも尋ねてください。
ご自身の火災保険を使えば必ず早く解決するとは限りません。資料や調査が必要な点は同じなので、急ぐ工事と待てる工事を分けて、担当者と段取りを相談することが大切です。
その場で修理代や「これで解決」を決めない
相手から現金を差し出されると、早く終わらせたくなるかもしれません。しかし、外側の傷だけでは、基礎や隣接する設備への影響まで分からないことがあります。
点検前に「この金額で今後の請求はしない」と約束すると、後から必要な修理が判明した際に対応が難しくなるおそれがあります。示談や権利の放棄に関する書面は、先に保険会社へ相談してください。
すでに一部のお金を受け取った場合は、金額、日付、何の費用として受け取ったかを伝えます。相手とのやり取りや合意内容を隠さず共有することで、その後の調整を進めやすくなります。
当て逃げでは、相手探しと並行して被害の記録を整える
全景、衝突跡、周辺設備を別々に撮る
写真は、道路と塀の位置関係が分かる全景から撮ります。その後、安全な距離で欠けた部分、曲がった支柱、擦れた跡などを記録すると、損傷の場所が伝わりやすくなります。
塀の一部だけを大きく撮ると、どの方向から何が当たったのか分かりにくい場合があります。無理に原因を説明するより、全体と細部の両方を残すことを意識してください。
破片や塗料のような跡が残っていても、警察の確認前に削り取ったり洗い流したりしないようにします。道路に出なければ撮れない角度は、撮影を優先せず警察や業者に相談しましょう。
防犯カメラの映像は、上書きされる前に保存する
自宅の防犯カメラに記録がある場合は、保存期間を確認し、該当する映像を残します。衝突した瞬間だけでなく、その前後の時間も残しておくと経過を確認しやすくなります。
記録時刻が実際の時刻とずれている場合は、その点もメモしてください。見やすく編集した映像だけでなく、元のデータを保存し、提出方法を警察や保険会社に確認します。
近隣のカメラに映っていそうな場合は、警察へ情報を伝えましょう。心当たりの車の写真や個人情報を、相手と断定してインターネット上に公開するような行動は避けてください。
発見日時と事故の日時を混同しない
朝になって初めて壊れていると気づいた場合、衝突したのが前日の夜か早朝かは分からないことがあります。発見した日時と、最後に異常がなかった日時を分けて記載します。
近所の方が音を聞いたという情報があれば、「自分が見たこと」ではなく「聞いた情報」として残してください。事故の説明を一つにそろえようとして、確認できていない時刻を断定する必要はありません。
警察への届出先や連絡日時も記録しておきます。交通事故証明書などが必要か、取得できる状況かについては、保険会社と関係窓口に確認しましょう。
小さな欠けでも点検したい、塀の内部と周辺の損傷
表面の補修だけで安全に戻るかを確認
ブロックの角が欠けただけに見えても、衝撃で継ぎ目にひびが入ったり、支柱の固定部分に影響が出たりする可能性があります。反対に、傷があるから必ず塀全体を交換するというわけでもありません。
専門業者には、どこに損傷があり、どの範囲まで修理が必要かを説明してもらいます。「補修で済むか」「一部の積み直しが必要か」「基礎の確認が必要か」と、具体的に尋ねると判断材料が増えます。
安全性の確認と保険の補償判断は別です。業者が必要と考える工事について、写真や点検結果を添えて保険会社に伝え、契約上どこまで対象になるかを確認してください。
門扉、ポスト、配線なども同じ事故の影響を確認する
塀に接している門扉が閉まらなくなった、門柱の照明が傾いたなど、衝突箇所以外にも変化が出る場合があります。発見した不具合は、設備ごとに記録しましょう。
ただし、以前から調子が悪かった設備まで、今回の事故による故障と決めつけないようにします。事故前の状態が分かる写真や修理記録があれば、点検業者に共有してください。
配線が見えている、電気設備が割れているときは触らず、専門業者に対応を依頼します。点灯や動作を確かめるために、傷んだスイッチや門扉を繰り返し操作することも控えましょう。
古い塀の劣化と、今回の衝突による破損を分ける
長年使っている塀には、もともとのひびや汚れがあるかもしれません。古いという理由だけで事故の相談を諦める必要はありませんが、以前からの状態を含めて伝えることが大切です。
たとえば、事故前から表面に細いひびがあり、今回新たに大きなずれが生じたなら、その違いを説明します。過去の住宅写真の背景に塀が写っていれば、比較の材料になることもあります。
今回の修理に合わせて老朽化した部分も直したい場合は、その費用を分けてもらいましょう。事故とは関係のない劣化の修繕費まで、自動的に補償されるわけではありません。
見積書は「塀の修理一式」で終わらせない
撤去・処分・復旧を分けると費用を把握しやすい
塀の修理には、新しい部材の費用だけでなく、壊れた部分の撤去、廃材の運搬や処分、基礎工事、取り付けなどが含まれます。合計額だけでは、何に費用がかかっているか分かりません。
見積書には、修理する長さや面積、支柱の本数、材料、施工内容を分けてもらいます。写真の損傷箇所と見積項目が対応していれば、保険会社にも説明しやすくなります。
応急撤去が済んでいる場合は、本工事の見積書と費用が重複していないかも確認してください。作業済みの費用と、これから発注する費用を区別すると支払いの予定が立てやすくなります。
同じ製品がない場合は、代替品と交換範囲の理由を残す
フェンスが廃番になり、同じパネルを取り寄せられないことがあります。その場合でも、すぐに敷地全体のフェンスを交換する話になるとは限りません。
既存の支柱を使える代替品があるか、接続部分の変更が必要か、どこまで交換すれば安全に復旧できるかを確認します。互換性がない場合は、その理由を業者の説明に残してもらいましょう。
色をそろえるための交換と、構造上必要な交換は分けて伝えます。見た目の統一のために広げた工事まで認められるとは限らないため、発注前に対象範囲を確認することが大切です。
高さや素材を変える工事は、追加分を見えるようにする
せっかく直すなら、目隠しフェンスにしたい、門まわりを明るくしたいと考える方もいるでしょう。
ただし、事故前の状態へ戻す工事と、ご希望による変更は区別します。元と同程度の復旧案と、仕様を変える案を分けてもらうと、追加で負担する金額が分かりやすくなります。
安全上必要な設計変更が生じる場合も、理由と費用を保険会社へ共有してください。必要な工事であることと、契約上その全額が補償されることは同じではありません。
自分の火災保険を使う前に、自己負担と賠償金の扱いを確認
免責金額と支払限度額で、受け取れる金額が変わる
火災保険には、ご自身で負担する免責金額が設定されている場合があります。今回の車の衝突事故でいくらが適用されるかを、保険会社に確認してください。
仮に、補償対象と認められた損害額が二十万円、免責金額が三万円で、ほかの調整がなければ、差し引き十七万円という計算になります。これは計算の仕組みを示す例で、実際の支払額を示したものではありません。
契約の限度額や費用に関する補償などによって、実際の計算は変わります。業者の見積総額、保険で認められる金額、最終的な自己負担を別々に確認しましょう。
相手からの賠償と保険金を、同じ修理費として二重に受け取らない
相手の保険会社と自分の保険会社の両方に相談しても、同じ損害について実際の損害額を超えて二重に補償を受けられるわけではありません。請求先を隠して進めないことが大切です。
相手からお金を受け取った場合や、受け取る約束をした場合は、自分の保険会社へ必ず共有してください。
保険金の支払い後に、保険会社が相手への請求を行う場合もあります。誰がどの費用について対応するのかを確認し、ご自身で相手への請求を取りやめる約束をする前に相談しましょう。
免責金額など、自己負担として残った部分の扱いも個別の確認が必要です。「自分の保険を使ったから話は終わり」とせず、未解決の費用がないか担当者に尋ねてください。
支払いの結果より先に工事代が必要になる場合もある
修理業者への着手金や工事代金の支払日と、保険金の入金日は一致しない場合があります。工事を依頼する前に、いつ、いくら用意する必要があるかを確認してください。
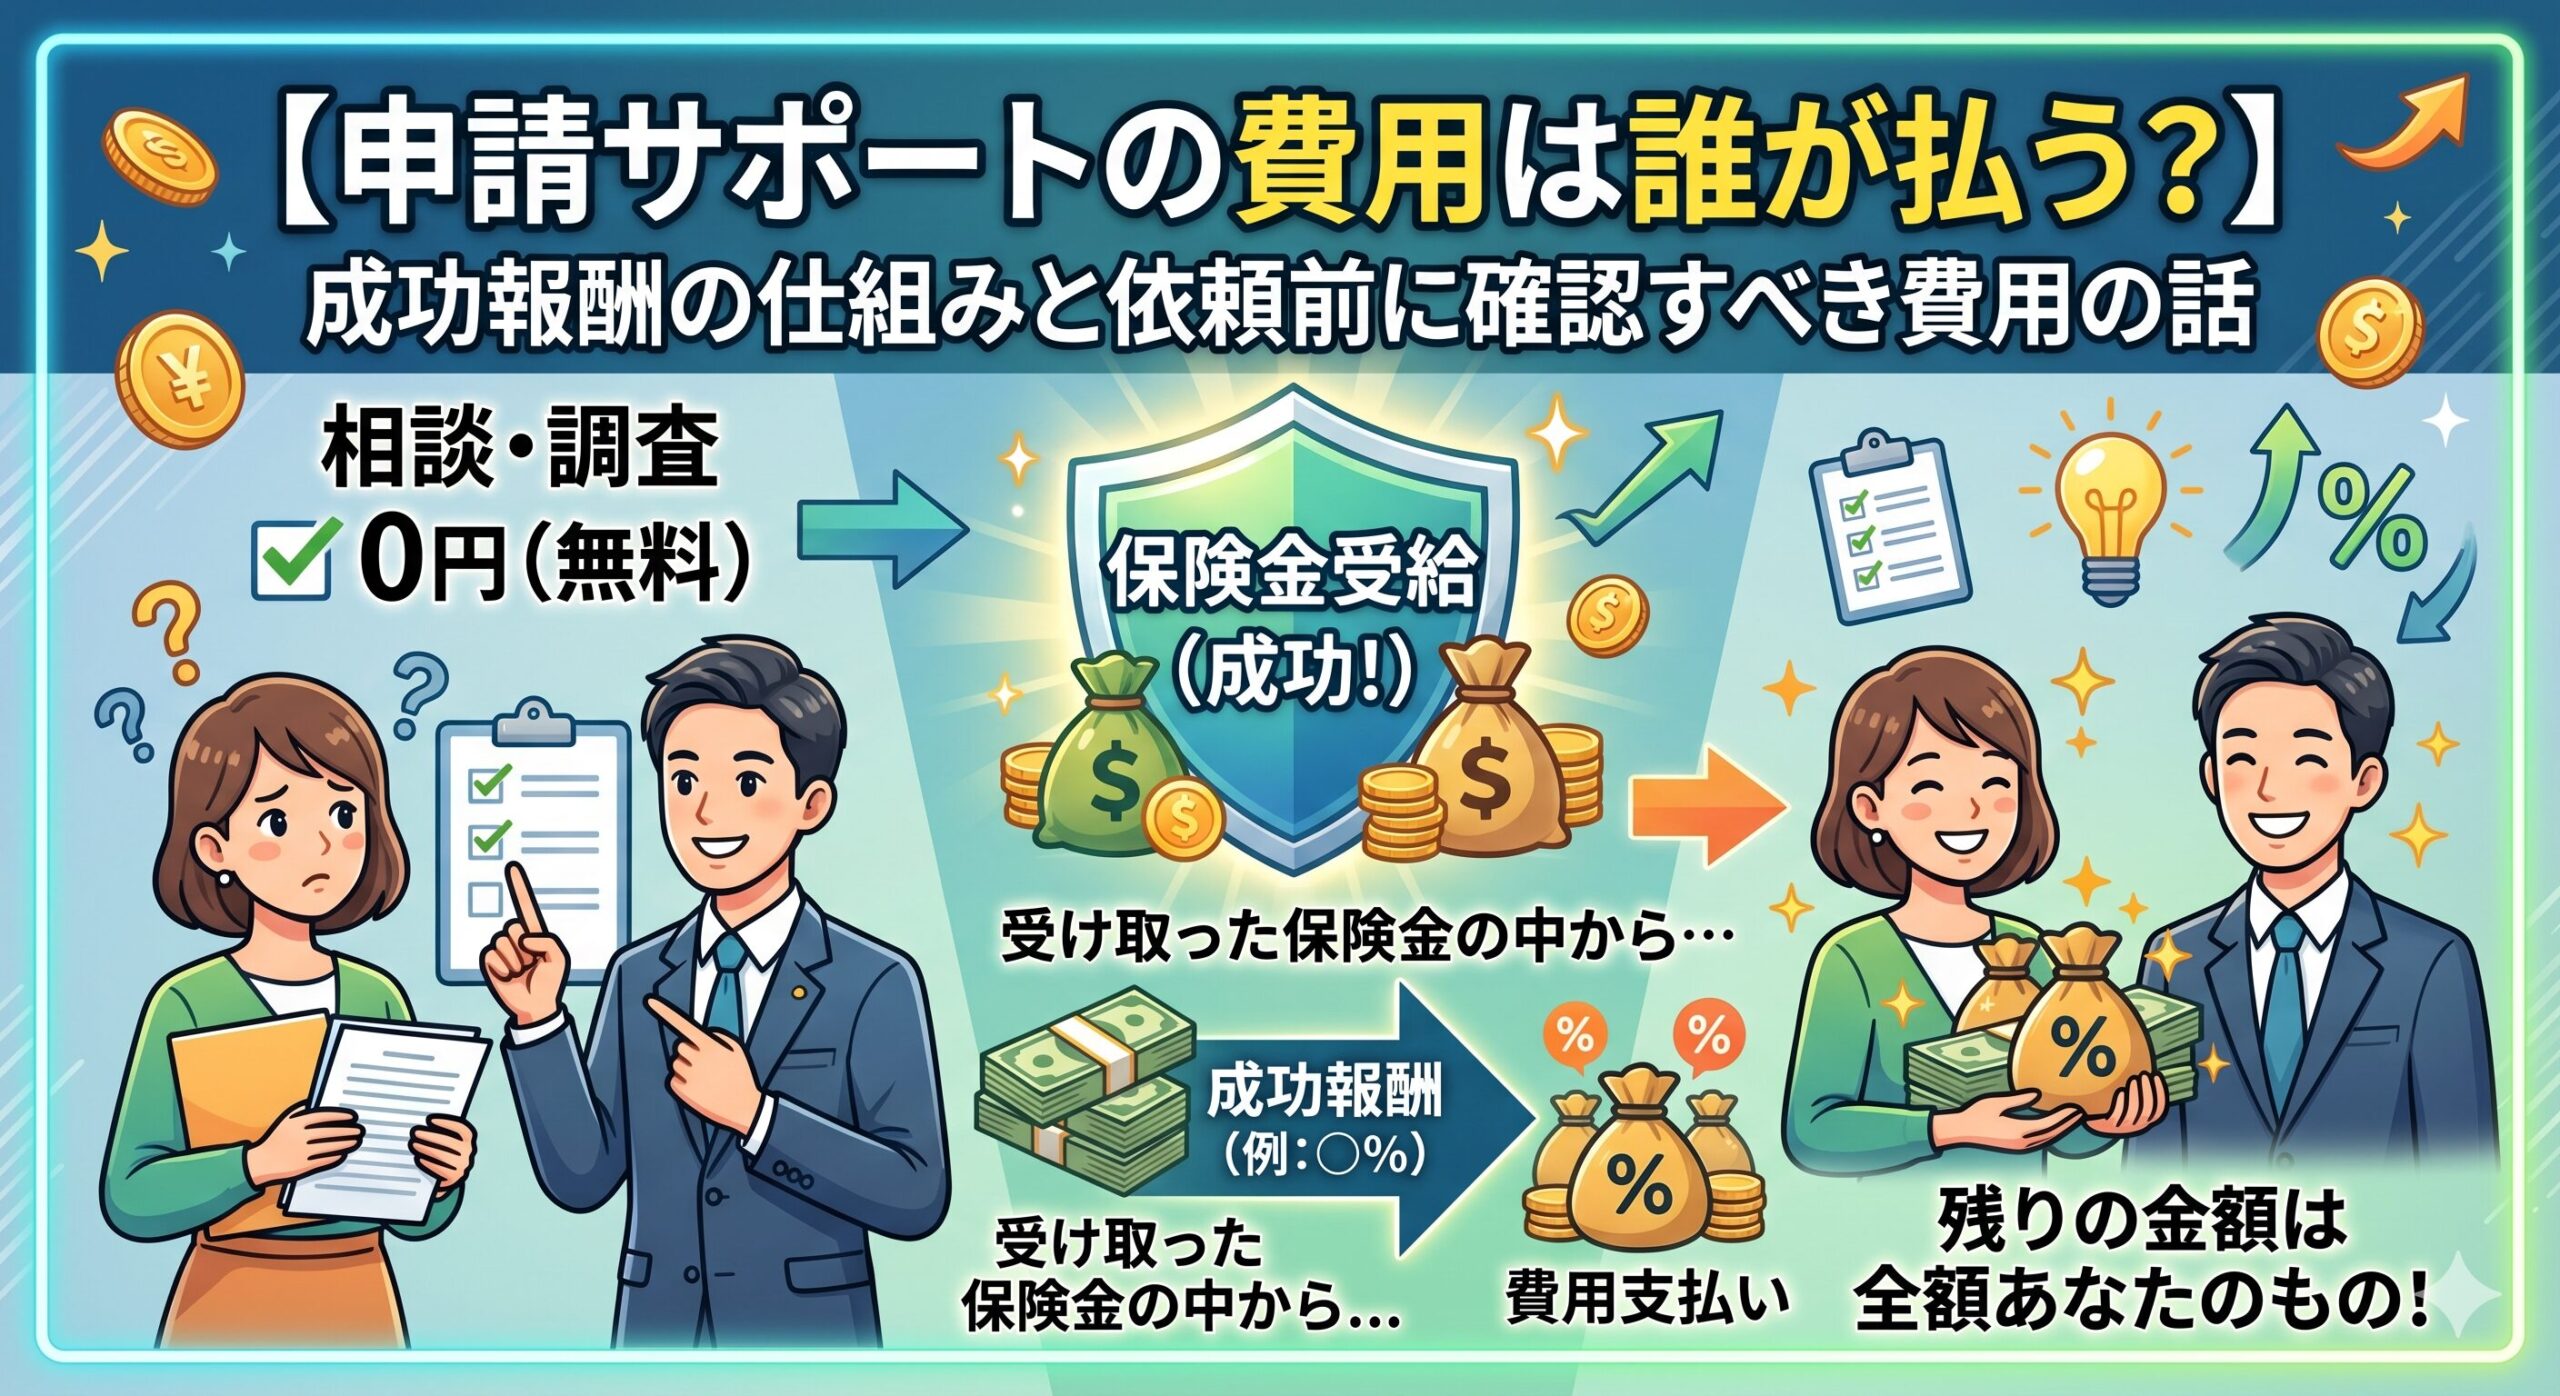
外部の申請サポートを利用する場合は、その料金も含めて考えます。相談料、調査料、成功報酬などが発生するか、保険金が出なかった場合に費用が残るかを具体的に尋ねましょう。
保険金の請求は、ご自身で保険会社や代理店に連絡して進められます。支援を依頼するときは、どの作業に困っているかを整理し、必要な範囲と費用に納得してから契約してください。
自分の車・共有の塀など、判断を間違えやすいケース
自分や家族の車でぶつけた場合は、他人の車と条件が違う
ご自身が車庫入れに失敗し、自宅の塀を壊した場合は、他人の車にぶつけられた事故と同じ条件とは限りません。車の所有者や運転者によって対象外となる商品もあれば、補償する商品もあります。
「自分の車だから必ず対象外」「車が当たったから必ず対象」とは言い切れません。運転者と車の所有者、塀の所有者を伝え、該当する契約で判断してもらいましょう。
自動車保険の対物賠償でも、自分の所有物などには対象外となる条件があります。火災保険と自動車保険を混同せず、塀の修理と車の修理を分けて相談してください。
隣地との境界にある塀は、所有関係を先に確認
境界にある塀が、必ずご自身だけの所有物とは限りません。隣家の所有物や共有の設備である可能性もあるため、購入時の資料や管理関係の書類を確認します。
所有関係が曖昧なまま撤去や交換を決めると、隣家との行き違いにつながりかねません。危険がある場合の応急対応は急ぎつつ、本工事の範囲や費用について関係者と確認しましょう。
保険会社には、所有関係を確認中であることも伝えてください。資料がない部分を推測で記入せず、どの情報が必要かを尋ねることが、手戻りを減らす近道になります。
賃貸やマンションの外構は、管理先に修理の手配を相談
賃貸住宅や分譲マンションの共用フェンスなどが壊れた場合は、管理会社や大家さん、管理組合へ連絡します。ご自身の判断だけで修理業者を決めたり、仕様を変更したりしないようにしてください。
管理側の建物保険で確認するのか、別の契約が関係するのかは、設備の所有関係や管理範囲によって異なります。入居者の家財保険だけで共用の塀まで直せるとは考えないようにしましょう。
事故の写真、警察への届出状況、相手が分かっている場合の連絡先を共有します。連絡窓口が複数になるときは、修理の発注担当と保険の連絡担当を決めておくと整理しやすくなります。
修理を発注する前に、相談に必要な情報をそろえる
事故の説明は、分かる事実を短くまとめる
保険会社へは、「道路側の塀に車が衝突し、ブロックが欠けてフェンスが曲がった」「相手は不明で、警察には連絡済み」といった形で、分かる事実から伝えます。
事故を見ていない場合は、そのことを明記してください。発見した日時、最後に異常がなかった日時、映像の有無、応急対応が必要な状態かを添えると、次に必要な確認を案内してもらいやすくなります。
警察への届出のない事故については、交通事故証明書が発行されません。書類の取得方法は自動車安全運転センターの案内で確認し、提出の要否は保険会社へ尋ねましょう。
点検結果が出たら、工事の必要性と支払条件を確認
点検後は、損傷箇所の写真、点検結果、修理見積書をまとめて共有します。保険会社から現地確認や追加資料の案内があれば、修理の予定も伝えて調整してください。
先に工事を進める必要がある場合は、何を残しておけばよいかを確認します。相談したという事実だけで全額の支払いが確約されたと受け取らず、確認済みの事項と未確定の事項を分けましょう。
工事中に新しい損傷が見つかったときは、写真と変更見積もりを用意します。緊急対応を除き、追加作業を決める前に関係先へ共有すると、後からの費用の行き違いを防ぎやすくなります。
相手が不明でも、今ある資料から相談を始める
突然の当て逃げでは、納得できない気持ちや不安が残るものです。すべての事情が分かるまで一人で抱え込まず、警察への連絡と並行して、契約先へ被害を知らせてください。
相談の際は、塀の場所、所有者、被害写真、応急対応の状況を用意すると話が進めやすくなります。相手が後から判明した場合も、その時点で保険会社へ新しい情報を共有しましょう。
塀・フェンスの衝突被害について相談したい方へ
まずは安全確保と警察への連絡を行い、ご加入の保険会社や代理店へ事故をご相談ください。写真や見積書の整理、修理範囲について相談先を探している方は、火災保険申請の相談窓口で対応可能な内容をご確認いただけます。
ご依頼前に、サポートの範囲、料金、契約条件をご確認ください。保険金のお支払いを保証するものではなく、補償の可否と金額は保険会社が契約内容や事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧