2026年9月1日
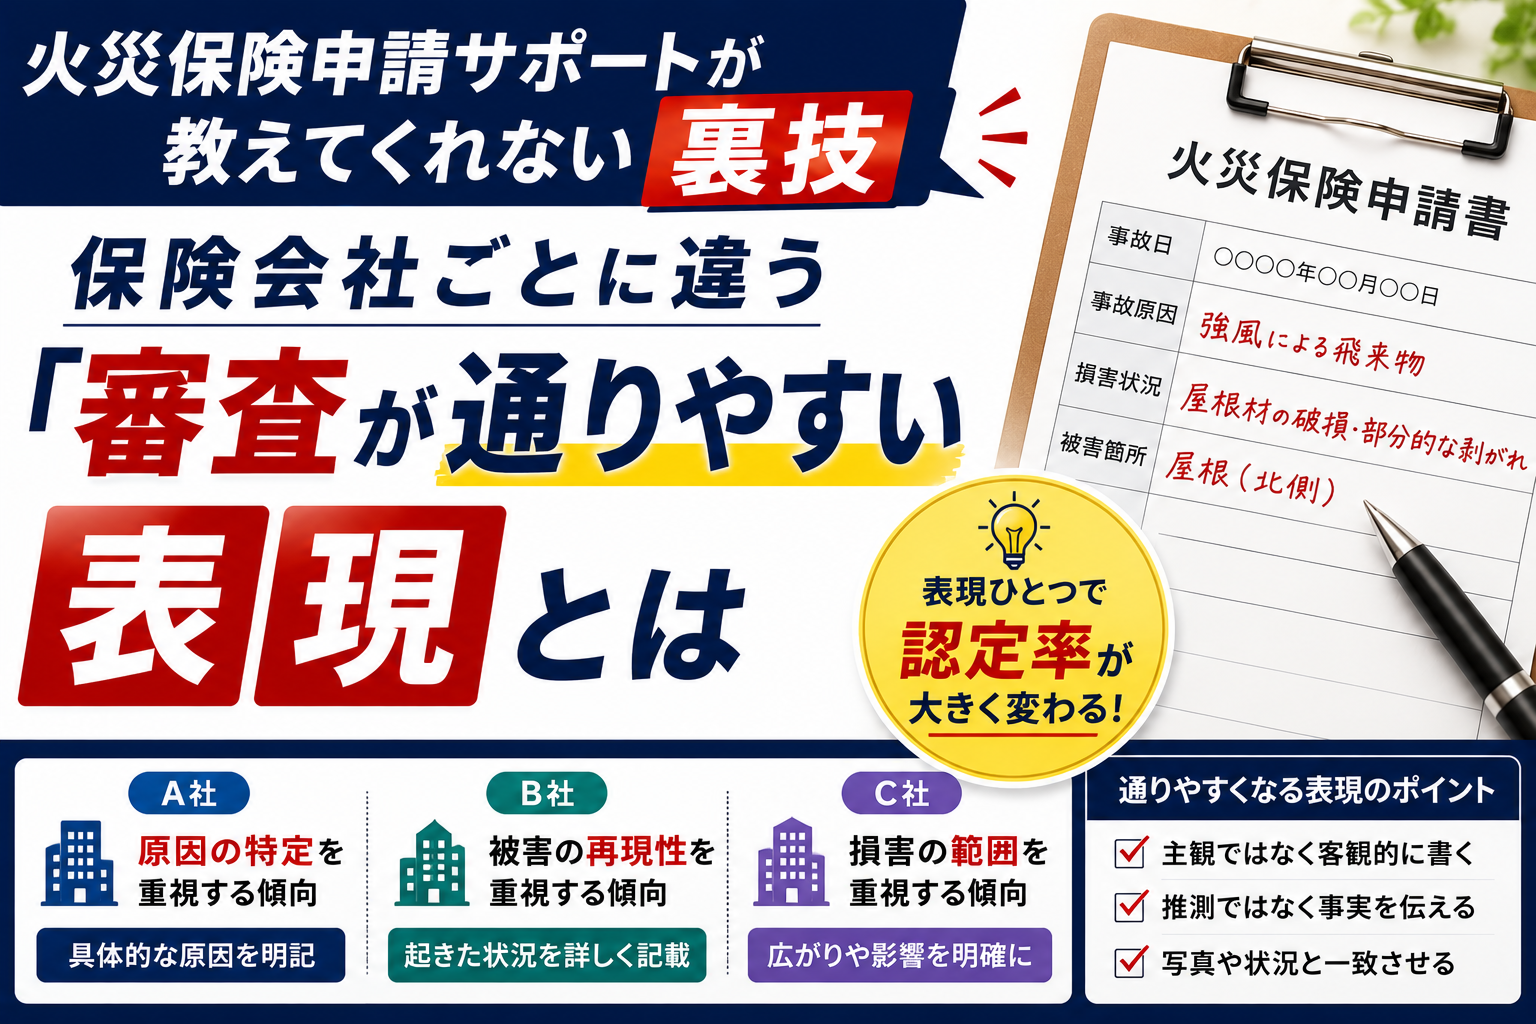
保険会社によって「通りやすい表現」が異なる事実
火災保険申請では、被害の説明に使う言葉の選び方が審査結果に影響を与える場合があります。
保険会社ごとに「伝わりやすい表現」と「引っかかりやすい表現」が存在します。
この違いを知っているかどうかが、申請の成否を分ける見えない重要な要因になっています。
なぜ保険会社ごとに通りやすい表現が違うのか
保険会社はそれぞれ独自の審査基準と社内マニュアルを持っており、用語の解釈にも微妙な差があります。
ある会社では「破損」が適切でも、別の会社では「変形」の方が伝わる場合があります。
査定担当者が社内システムに入力する際の分類基準が会社ごとに異なることが、表現の差を生む原因です。
この差を理解して表現を使い分けるのが、プロの申請サポート業者が実践している裏技になります。
表現の違いで審査結果が変わる具体的な仕組み
申請書類に書かれた表現は、査定担当者が被害の種類と程度を分類する際の判断材料になります。
「経年劣化」を連想させる表現だと、担当者の中で「劣化案件」のカテゴリに入りやすくなります。
「災害による急性的な損傷」を示す表現なら、「災害案件」として前向きに処理される流れが生まれます。
私自身、多くの案件で表現を調整しただけで結果が好転した場面を見てきました。
表現が審査に影響する理由
1. 保険会社ごとに社内の審査基準と用語定義が異なる
2. 査定担当者は書類の表現から被害を分類する
3. 表現次第で「災害案件」か「劣化案件」の振り分けが変わる
4. 担当者の社内報告書にも書類の表現がそのまま引用される
5. 再検討依頼時も表現の適切さが結果を左右する
避けるべき表現と使うべき表現の具体例
火災保険申請で最も重要なのは「経年劣化」を連想させる表現を徹底的に避け、「災害による急性的な被害」を示す表現に置き換えることであり、この一点を意識するだけで申請の通過率が大きく変わります。
どの表現を避け、何に置き換えるべきかを解説します。
表現の選び方一つで、同じ被害であっても審査の方向性が変わってきます。
「劣化」「老朽化」は災害申請では禁句に近い
「外壁が劣化してひび割れが入った」は、経年劣化を自ら認めてしまう致命的な記述です。
「劣化」「老朽化」「古くなった」が含まれると、担当者は劣化案件として分類しやすくなります。
実際には災害で生じた被害であっても、表現の選び方が劣化判定の呼び水になってしまう場面があります。
これらの言葉を書類から完全に排除することが、表現面における最も基本的な対策です。
「破損」「損傷」「変形」は災害由来を示す有効な表現
「台風の風圧により棟板金が破損した」「外壁の損傷が確認された」という表現が適切です。
「破損」「損傷」「変形」は外部からの力によって生じた被害を連想させる言葉です。
「自然に壊れた」ではなく「外力によって壊された」というニュアンスが伝わる表現が理想的です。
因果関係を表現に自然に埋め込むことが、審査の方向性を前向きにしてくれます。
「以前からあった」は絶対に使わない
「以前から気になっていた箇所が台風で悪化した」も避けるべき表現です。
「以前からあった」と書くと「元々存在していた被害=経年劣化」と解釈されるリスクが生まれます。
「台風通過後に初めて確認された被害」と発見のタイミングを明確にする記述が正しい形です。
時系列の表現が「災害で新たに生じた被害である」という印象を正確に伝えてくれます。
保険会社の種類別に異なる表現のポイント
大手損保、中堅損保、共済系の三タイプがあり、それぞれ審査の傾向が異なります。
タイプごとの特徴を理解して表現を調整することが、プロが実践する具体的な方法です。
自分の契約先がどのタイプかを把握しておくだけでも、申請の精度が大きく変わります。
大手損保は「客観的データとの連動」を重視する傾向
大手損保は審査体制が整備されており、客観的なデータに基づく論理的な記述を好む傾向があります。
「気象庁データにより、当日の最大瞬間風速は○○m/sを記録しており、棟板金に損傷を与える規模の風災です」と記述します。
感覚的な表現よりも数字と事実を組み合わせた客観的な記述が、大手の審査では効果を発揮します。
データを根拠にした表現が、大手損保の審査プロセスに最も適合する書き方になります。
中堅損保は「現場状況の具体的な描写」が効果的
中堅損保は、現場の状況が具体的にイメージできる記述に前向きな反応を示す場合があります。
「南西方向からの強風により、棟板金の固定釘が引き抜かれ板金が持ち上がった状態です」と具体的に描写します。
被害の発生過程を場面として描く表現が、担当者の理解を助けてくれます。
書類を読んだだけで現場の様子が浮かぶ具体的な描写が効果的です。
共済系は「組合員への丁寧な対応」が基本姿勢
共済系は組合員の相互扶助が理念であり、丁寧で分かりやすい表現が好まれます。
「台風の風で屋根の板金がめくれてしまい、雨漏りの心配がある状態です」と平易に書きます。
「困っている状況が伝わる」表現と「修繕の必要性が分かる」記述を組み合わせるのが効果的です。
電話での丁寧なコミュニケーションも表現力の一部として大切になります。
保険会社タイプ別の表現ポイント
1. 大手損保:気象データと連動した客観的で論理的な記述
2. 中堅損保:被害発生状況の具体的な描写
3. 共済系:分かりやすく丁寧な表現と修繕必要性の明記
4. 全社共通:「劣化」「老朽化」の表現は使わない
5. 全社共通:災害との因果関係を表現に自然に含める
被害の種類別に使うべき表現を押さえる
被害の種類によっても適切な表現は異なり、正しい用語選びが通過率を高めてくれます。
「この表現を使うと伝わりやすい」というパターンを知っておくととても便利です。
言葉の選び方一つで、同じ被害であっても査定担当者が受ける印象が変わります。
屋根被害は「飛散」「剥離」「浮き上がり」を使う
棟板金は「風圧により棟板金が浮き上がり、固定力を失っている状態」と記述します。
瓦は「強風により剥離し、下地材が露出した状態」と素材の状態まで含める記述が効果的です。
「外れた」よりも「飛散した」「剥離した」の方が、急性的な被害の印象を伝えます。
屋根被害は申請で最も多い種類なので、表現の精度が結果に直結します。
外壁被害は「クラック」「欠損」「剥落」を使い分ける
ひび割れは「風圧によるクラック」、塗装の剥がれは「塗膜の剥落」と表現します。
「ひび割れ」だけだと原因が曖昧ですが、「風圧によるクラック」だと災害由来が明確です。
外壁の欠けは「飛来物の衝突による欠損」と原因を特定する表現が有効です。
原因と被害を一つの表現にまとめることが、因果関係の証明を書類段階から始めてくれます。
雨樋被害は「変形」「接合部の外れ」「傾斜異常」で表現する
「強風による雨樋の変形」「風圧で接合部が外れた状態」と具体的に記述します。
「歪んでいる」より「変形している」の方が外力による被害のニュアンスが正確です。
勾配異常は「風圧により正常な傾斜角度が変化した状態」と表現します。
雨樋は経年劣化との区別が難しいため、表現の精度が特に重要です。
申請書類の文章構成で審査を有利にする書き方
表現の選び方に加えて、文章全体の構成も審査結果に影響を与えます。
「何が起きて、どうなったか」を論理的に伝える構成が効果的です。
構成の工夫が、担当者にとって処理しやすい申請書類を作ってくれます。
「原因→被害→結果」の三段構成で書く
「○月○日の台風(原因)により棟板金が浮き上がり(被害)、雨水浸入のリスクが生じています(結果)」と記述します。
この三段構成はプロが必ず使う、因果関係を最も分かりやすく伝える文章の型です。
一文の中で繋がっていると、担当者は被害の全体像を即座に把握できます。
全被害箇所を三段構成で統一すると、書類全体に読みやすさが生まれます。
数字を使って被害の規模を客観化する
「ひび割れがある」ではなく「長さ二十センチ、幅三ミリのクラックが確認された」と数字で表現します。
「棟板金が浮いている」ではなく「棟板金が約五ミリ浮き上がっている状態」と具体的に記述します。
数字を含む表現は客観的な記述になり、担当者の判断材料として信頼度が高まります。
被害の大きさを数字で示す習慣が、申請書類全体の精度を底上げしてくれるのです。
否定文ではなく肯定文で被害の状態を記述する
「問題がないわけではない」という否定文ではなく「損傷が確認された」と肯定文で書くのが基本です。
否定文は曖昧さを感じさせ、被害の深刻さが伝わりにくくなります。
「修繕しなくても大丈夫というわけではない」よりも「早急な修繕が必要な状態です」の方が明快です。
肯定文の積み重ねが、書類全体に明確さと説得力を与えてくれるのです。
申請書類で使うべき文章構成のポイント
1. 「原因→被害→結果」の三段構成で因果関係を明示
2. 被害の規模は数字で客観的に記述する
3. 否定文を避けて肯定文で明確に伝える
4. 一文一意で読みやすい文章を心がける
5. 被害箇所ごとに同じ構成で統一感を出す
電話でのやり取りでも表現は重要
申請は書類だけでなく、保険会社への電話連絡でも表現の選び方が結果に影響を与えます。
最初の電話で伝えた内容は記録に残り、後から提出する書類との整合性が確認されます。
電話での表現を事前に準備しておくことが、申請全体の一貫性を守ってくれる基盤です。
最初の電話では「台風で被害が出ました」と簡潔に伝える
「○月○日の台風で建物に被害が出ましたので申請したい」と簡潔に伝えます。
この段階では詳細な説明は不要で、申請の意思を明確にすることが目的です。
「詳細は書類で提出します」と答え、不用意な発言を防ぐ対応が安全です。
電話では余計な情報を話しすぎないことが、後の書類との整合性を守ってくれます。
「以前から気になっていた」とは電話でも言わない
「前から気になっていた箇所が台風で悪化しました」と言うと記録に残ります。
この発言は「以前から被害が存在した」と解釈され、後から覆すのが非常に困難になります。
「台風後に確認したら被害が見つかった」と発見のタイミングを正確に伝える表現が適切です。
事前に表現を整理してから電話をする習慣が大切です。
鑑定人への説明でも一貫した表現を使う
鑑定人の現地調査でも、書類や電話と同じ表現で説明することが大切です。
書類で「風圧による変形」と書き、現場で「古くなって歪んだ」と言うと矛盾が生じます。
全ての場面で表現が一貫していることが、申請全体の信頼性を支えてくれます。
一貫した表現の使用が、全ての関係者に「整った案件だ」という印象を与えてくれます。
表現の最適化を自分で実践するための手順
表現の選び方を意識するだけで、特別な知識がなくても申請の質を高めることができます。
この記事のポイントを一つずつ実践するだけで、書類の表現力は確実に向上します。
知識を行動に移した方だけが、正当な給付金を受け取るチャンスを手にすることができます。
書類を提出する前に「NG表現チェック」を行う
提出前に「劣化」「老朽化」「以前から」「古くなった」が含まれていないか確認します。
見つかったら「破損」「損傷」「変形」「台風後に確認された」に置き換えます。
五分程度のチェック作業が、審査結果を大きく変える可能性を持っています。
NG表現の排除が、表現の最適化において最も基本的で最も効果の高い対策です。
サポート業者なら表現の最適化まで全て代行
成功報酬型の業者なら、保険会社ごとの表現の最適化まで全て代行してくれます。
プロは各社の審査傾向を把握しており、最適な表現を的確に選んでくれます。
自分で最適化する自信がない方にとって、プロの力を借りる選択は合理的な判断です。
表現一つで結果が変わるからこそ、プロの言葉選びが大きな価値を生んでくれる世界です。
表現力を高めるために知っておくべき追加のポイント
基本の表現ルールに加えて、申請書類の説得力をさらに引き上げるテクニックがあります。
ポイントを一つでも実践することで、申請書類全体の品質が着実に向上します。
表現の最適化は一度覚えれば何度でも使える一生モノの知識として活きてきます。
被害箇所ごとに異なる表現を使って単調さを避ける
全箇所に同じ「破損」だけ使うと、定型文の印象を与えて信頼性が薄れます。
棟板金は「浮き上がり」、外壁は「クラック」、雨樋は「変形」と使い分けます。
表現のバリエーションが豊富な書類は、現場を確認した上で書かれた印象を与えます。
表現を使い分ける意識が、申請書類に現場感と誠実さを吹き込んでくれます。
見積書の表現と申請書類の表現を統一する
見積書に「経年による劣化」と記載されていると、申請書類の表現と矛盾が生じます。
見積もり依頼時に「災害と結びつけた記載をお願いします」と伝えます。
見積書と申請書類と電話の全てが統一された表現であることが、整合性を守ってくれます。
全書類の表現を揃える意識が、査定担当者に「整った案件だ」という安心感を与えてくれます。
過去の査定結果から学ぶ表現の改善
以前に却下された経験がある場合、却下理由の通知書に改善のヒントが隠されています。
「経年劣化と判断した」という理由なら、再申請では災害由来を強調する表現に見直します。
過去の結果から表現を改善することが、次の申請の成功確率を確実に高めてくれます。
一度の失敗を学びに変える姿勢が、正当な給付金を手にする道を開いてくれるのです。
家族にも「使ってはいけない表現」を共有しておく
家族が電話を受けた場合に「古くなっていたので」と答えてしまうリスクがあります。
「劣化」「古い」「以前から」は使わないと共有しておくだけで、大きな失言を防げます。
「書類で提出しますので担当者からご連絡ください」と答えてもらう対応が安全です。
家族との共有が、表現の一貫性を守ってくれる大切な備えとして機能します。
表現の力は申請の「質」を根本から変えてくれる
被害写真やデータが揃っていても、表現が不適切なら全ての努力が台無しになりかねません。
逆に表現が適切であれば、限られた証拠でも最大限の説得力を引き出せます。
紹介したポイントを一つでも実践すれば、申請書類の表現力は確実に向上してくれます。
言葉の力を味方につけた方だけが、正当な給付金を確実に手にできます。
表現の最適化チェックリスト
1. 「劣化」「老朽化」「古くなった」が含まれていないか
2. 「以前から」「前から」という時系列表現がないか
3. 全ての被害記述に災害との因果関係が含まれているか
4. 数字で被害の規模を客観化できているか
5. 「原因→被害→結果」の三段構成になっているか
6. 電話での発言と書類の表現が一致しているか
この記事の監修者
損害保険診断士協会コラム一覧