2026年4月15日
この記事の要点:大雨による土砂崩れの被害は、水災補償があれば対象になり得ます。地盤沈下は原則対象外で、地震による地盤の液状化などは地震保険で判断されます。
補償の対象になるか迷ったら、LINEで気軽にご相談ください(ご相談は無料です)
大雨の後に裏山が崩れた、家の周りの地盤が沈んで家が傾いた。土砂や地盤による被害は、原因によって使える保険が大きく変わります。
原因別:土砂・地盤の被害と保険
| 原因 | 該当する保険 | 主な条件・注意点 |
|---|---|---|
| 大雨・台風による土砂崩れ・がけ崩れ・土石流 | 火災保険の水災 | 建物の損害が30%以上、または床上浸水・地盤面から45cm超の浸水などの条件 |
| 土砂崩れで飛んできた石や木が当たった | 水災(契約によっては他の補償) | 保険会社に事故の状況を伝えて確認 |
| 地震による地盤の液状化・沈下・がけ崩れ | 地震保険 | 建物の傾きや沈下の程度で損害区分を認定 |
| 地盤沈下(自然な沈下・地盤の不良) | 対象外 | 突発的な事故にあたらない |
| 造成・施工の不良による沈下 | 保険の対象外 | 売主や施工会社の責任を確認 |
土砂崩れの被害が水災で補償される条件
火災保険の水災補償は、洪水・高潮のほか、大雨による土砂崩れや落石による損害も対象としています。ただし、水災補償を外している契約では補償されません。
多くの契約では、建物の損害が保険価額の30%以上であること、または床上浸水・地盤面から45cmを超える浸水があることが支払条件です。土砂が庭に流れ込んだだけで建物に損害がない場合などは、対象にならないことがあります。
地盤沈下が対象外になる理由
火災保険は、偶然で突発的な事故による損害を補償するものです。地盤がゆっくり沈んでいく現象は、事故ではなく土地の性質や造成の問題とみなされるため、火災保険の対象外とされています。
新築から10年以内であれば、地盤や基礎の不具合について売主や施工会社の責任(住宅品質確保促進法の瑕疵担保責任)を問える場合があります。
地震による液状化・沈下は地震保険
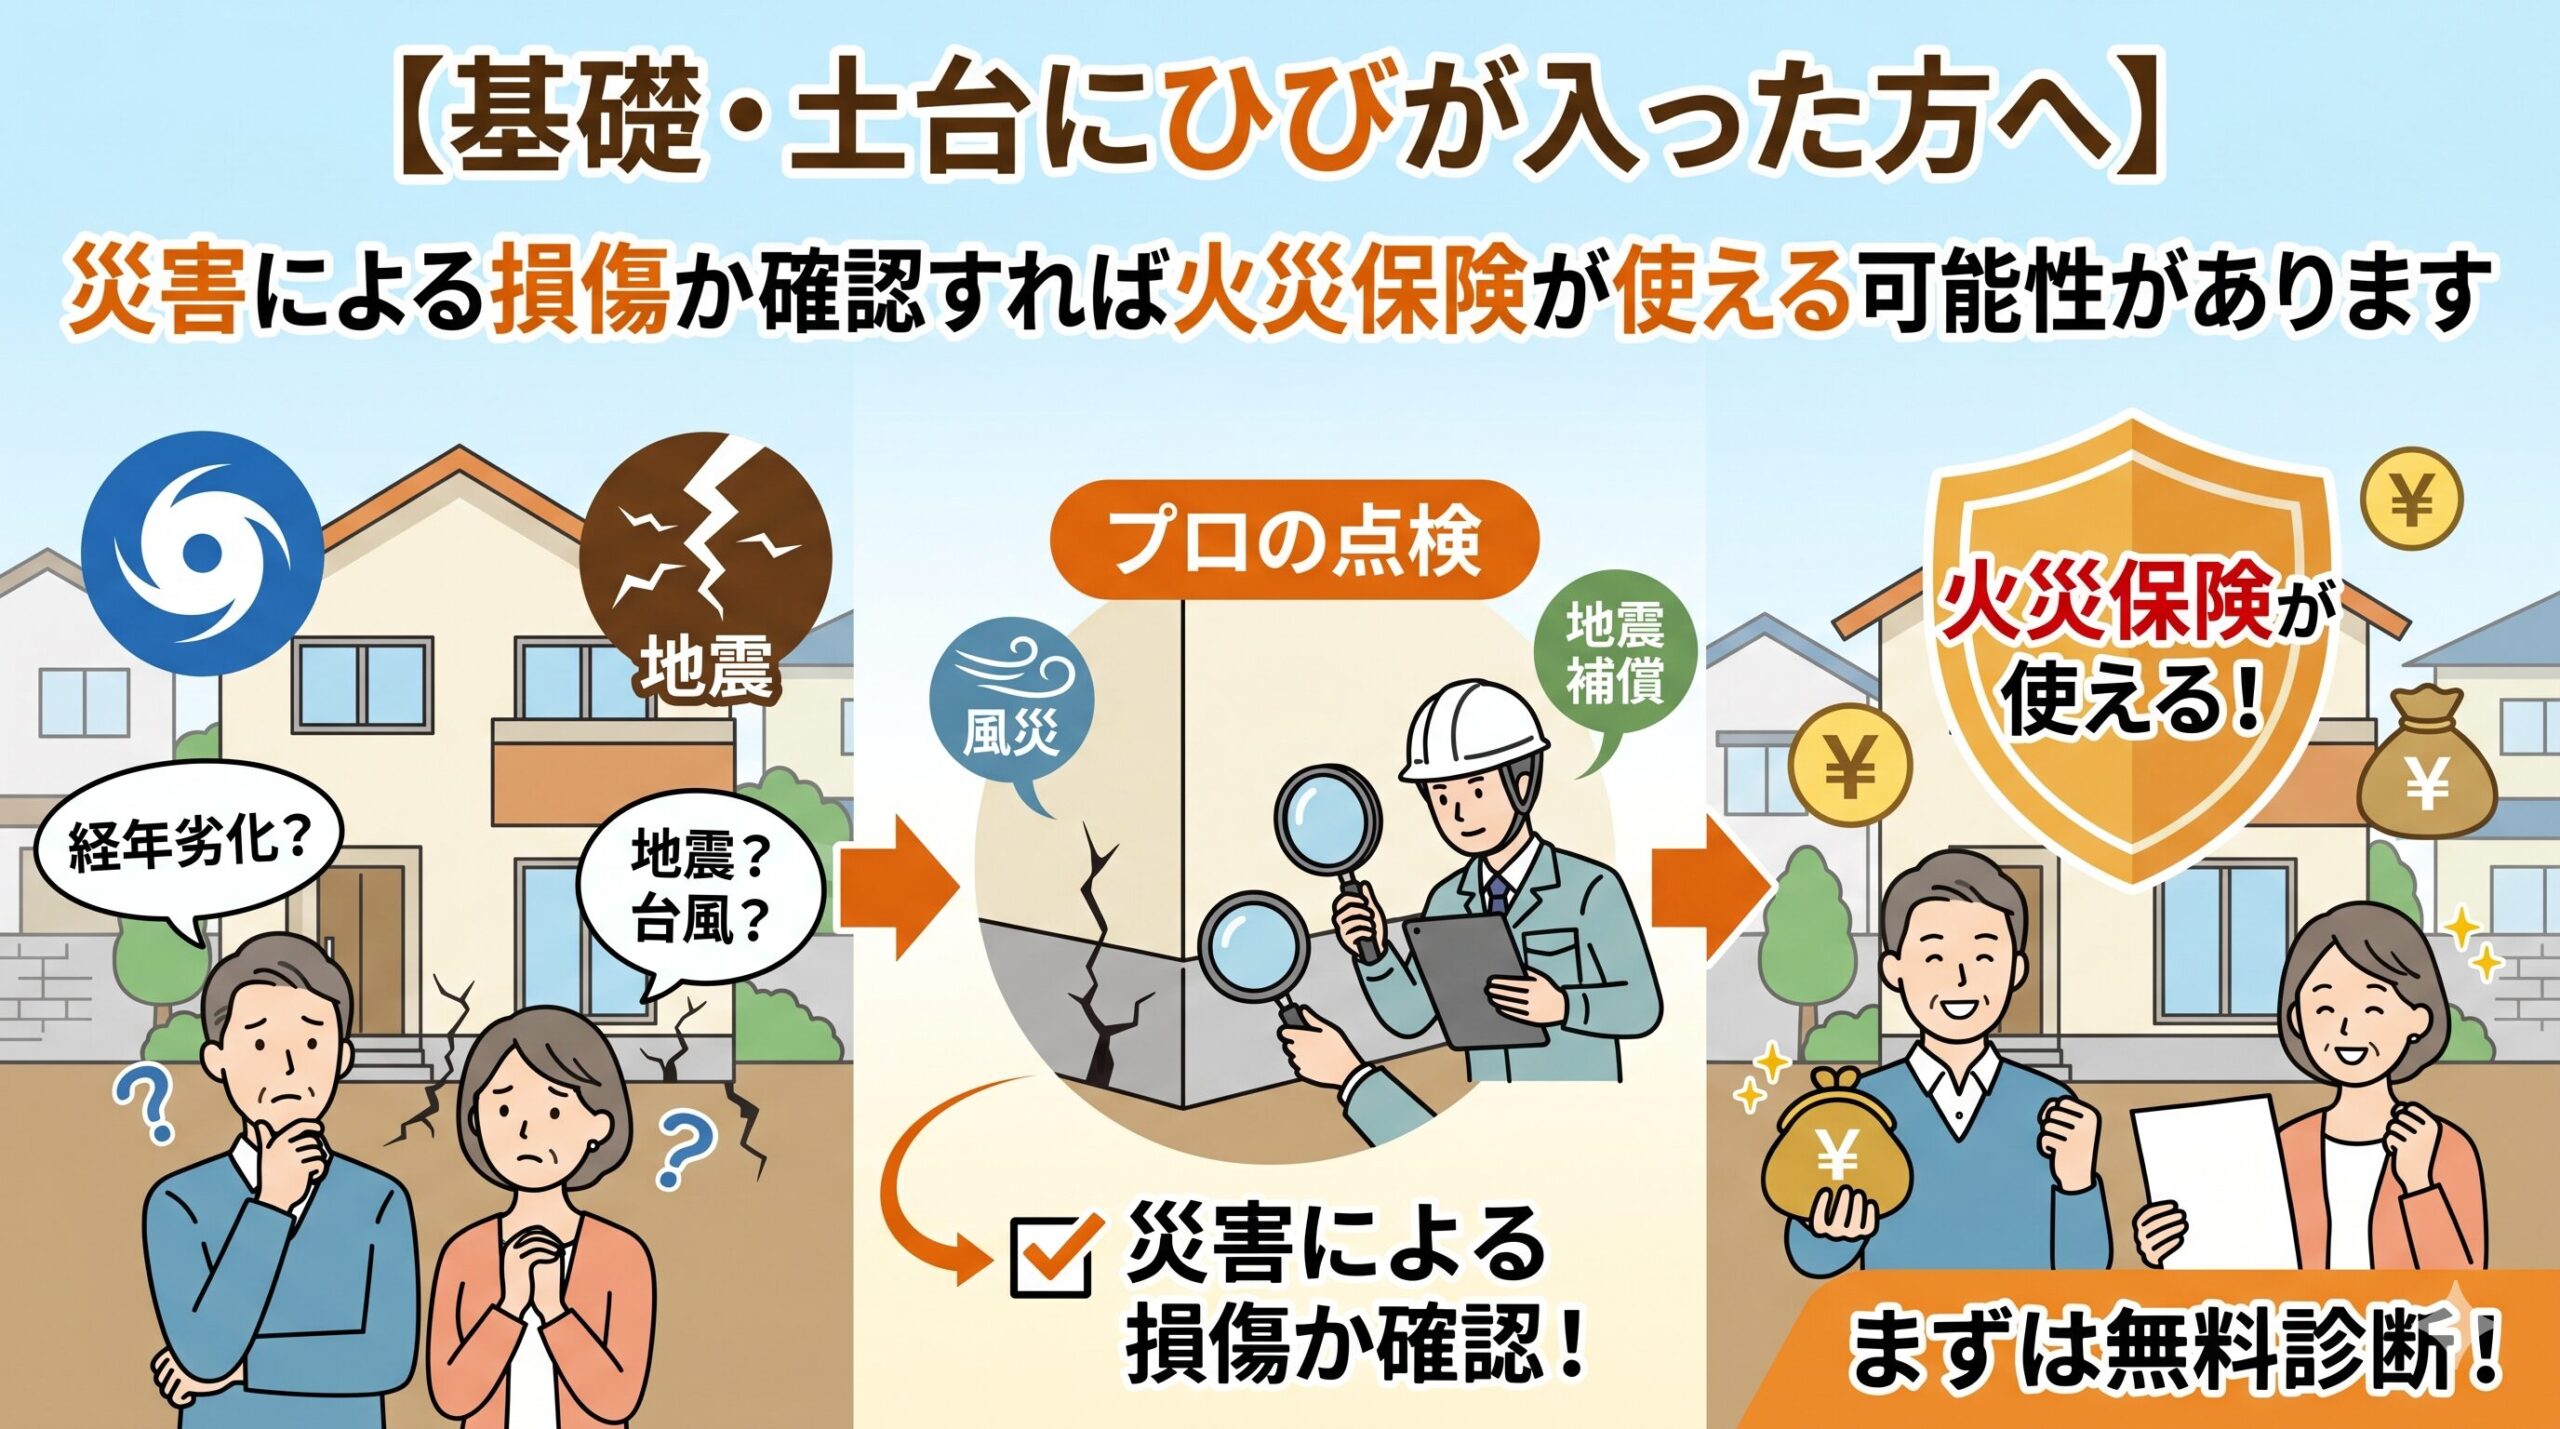
地震による地盤の液状化で家が傾いたり沈んだりした場合は、地震保険で判断されます。地震保険では、建物の傾きの角度や沈下の深さに応じて、全損・大半損・小半損・一部損を認定する基準が設けられています。
被害を受けたときの手順
- 二次災害のおそれがあるため、崩れた斜面に近づかず避難情報に従う
- 建物と周囲の状況を、安全な場所から撮影する
- 保険会社に連絡し、水災・地震保険の有無と必要書類を確認する
- 自治体に罹災証明書を申請する
- 修理業者や専門家に被害の調査と見積もりを依頼する
土砂災害警戒区域かどうかは、自治体のハザードマップで確認できます。
よくある質問
Q. 土砂崩れで家が壊れたら火災保険は使えますか?
A. 大雨による土砂崩れの損害は、水災補償が付いていれば対象になり得ます。建物の損害が30%以上などの支払条件があります。
Q. 地盤沈下は火災保険で補償されますか?
A. ゆっくり進む地盤沈下は突発的な事故にあたらないため、原則として対象外です。
Q. 地震で地盤が液状化して家が傾いた場合は?
A. 地震保険で判断されます。建物の傾きや沈下の程度に応じて損害区分が認定されます。
Q. 新築の家が地盤沈下で傾いた場合は?
A. 引き渡しから10年以内なら、売主や施工会社の瑕疵担保責任を問える場合があります。住宅会社に相談しましょう。
Q. 土砂が庭に流れ込んだだけでも補償されますか?
A. 建物に損害がない場合や、支払条件を満たさない場合は対象にならないことがあります。保険会社に確認してください。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧