2026年5月28日
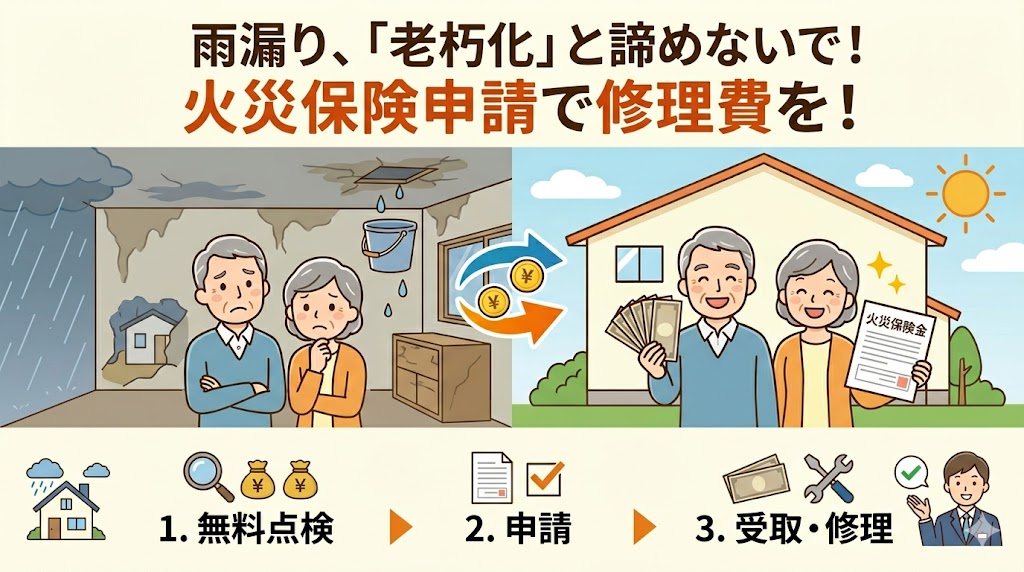
「老朽化だから仕方ない」——その一言で何十万円もの受取機会を失っていませんか
「築年数が古いからそろそろ雨漏りするよね」
「修理費は自費で出すしかないか」
「保険なんて使えないだろう」
こうした諦めの言葉は、多くの住宅オーナーの口から出ます。
しかし「老朽化」と「台風が引き金になった損傷」は、
まったく別の話です。
私がこの違いを実感したのは、知人宅の雨漏り相談に付き合ったときでした。
「築18年の家の雨漏りで、老朽化だと思って諦めていた」という知人が
保険会社に確認の電話を一本かけた結果、
「台風後に損傷が悪化した部分」として35万円の給付金が認定されました。
「電話する前から諦めていた」という3年間が悔やまれると言っていました。
この記事では、「老朽化だから仕方ない」と思っていた雨漏りが
火災保険申請で取り戻せる可能性がある理由を正直に解説します。
この記事でわかること
・「老朽化」と「台風・風災が引き金になった損傷」がなぜ別の話なのか
・雨漏りが申請対象になる条件と、ならない条件の正直な整理
・申請に向けた証拠の集め方と保険会社への最初の伝え方
・申請できなかった場合でも試せる「追加書類での再申請」という選択肢
・今週中に動ける具体的な手順
・「老朽化」と「台風・風災が引き金になった損傷」がなぜ別の話なのか
・雨漏りが申請対象になる条件と、ならない条件の正直な整理
・申請に向けた証拠の集め方と保険会社への最初の伝え方
・申請できなかった場合でも試せる「追加書類での再申請」という選択肢
・今週中に動ける具体的な手順
「老朽化だから仕方ない」という判断が間違っている理由
「築20年を超えた家の雨漏りは老朽化」という判断は、
一見正しく見えます。
しかし保険の申請という文脈では、この判断には根本的な誤りが含まれています。
保険が見ているのは「原因」ではなく「引き金」
火災保険の風災補償が適用されるかどうかの判断は、
「損傷の主因が老朽化か風災か」という二択ではありません。
「老朽化によって棟板金が緩んでいた状態で、台風の強風が引き金となって剥がれた」
「コーキングが経年で劣化していたところ、台風の強雨で一気に侵入が進んだ」——
このような「老朽化+台風の複合パターン」でも、
「台風という外力がなければその時点では損傷していなかった」という事実が示せれば、
風災補償の申請対象になりうる可能性があります。
「老朽化があったから保険は無理」ではなく、
「台風がなければ今の損傷はなかったか」という問いが正しい出発点です。
「引き金が台風だったかどうか」という視点の転換が、申請の可能性を開きます。
「台風前と台風後で状態が変わった」という事実が全て
「台風前は雨漏りがなかった。台風後から雨漏りが始まった」——
この一文が申請の核心です。
築年数が古くても、経年劣化があっても、
「台風前は大丈夫だったのに台風後から問題が出た」という事実が
示せれば、申請の土台が生まれます。
「台風前後で状態が変わった」という事実を記録する・証明するという
視点で過去を振り返ってください。
雨漏りが申請対象になる条件と、ならない条件の正直な整理
「全ての雨漏りが申請対象になる」という誤解を生みたくないため、
対象になる条件とならない条件を正直に整理します。
「自分の雨漏りはどちらか」を判断するための基準として確認してください。
申請対象になりうる条件
以下の条件が揃っているほど、申請が認められる可能性が高まります。
すべてが揃っている必要はありませんが、多いほど審査での説得力が増します。
まず「台風・強風・大雨の記録がある期間に損傷が発生・悪化したこと」です。
気象庁のデータで、被害発生時期に地域の最大瞬間風速が20m/s以上であれば、
「外力が存在していた」という客観的な根拠になります。
次に「台風前は雨漏りがなかった(または軽微だった)という証言や記録があること」です。
「台風後から急に悪化した」「台風前は問題なかったのに」という記録や写真があれば、
「台風が引き金」という因果関係の証明に使えます。
最後に「被害発生から3年以内であること」です。
保険法第95条の消滅時効は3年です。
被害発生日から3年以内であれば申請の権利は継続します。
申請対象にならない・難しい条件
反対に以下の状況では、申請の可能性が低くなります。
正直に伝えます。
まず「台風前から同じ雨漏りが続いていた記録がある場合」です。
「台風の前から同じ箇所が雨漏りしていた」という事実が残っている場合、
「台風が引き金になった」という主張が成立しにくくなります。
次に「被害発生から3年を超えている場合」です。
時効が成立しており、申請する権利が消滅しています。
この場合、次回の台風以降の被害への備えを整えることに切り替えてください。
最後に「損害額が免責金額を超えていない場合」です。
修繕費が少額で免責金額(ゼロ円・3万円・5万円など)を下回る場合、
給付金は発生しません。
他の損傷箇所と合算して免責金額を超えるかどうかを確認してください。
| 状況 | 申請の可能性 | 次のアクション |
|---|---|---|
| 台風後から雨漏りが始まった・悪化した | 高い | 写真と気象データを揃えて保険会社に電話する |
| 台風前から雨漏りがあったが台風後に悪化した | 中程度(悪化分が認定される可能性) | 「悪化前後」の比較写真・業者の診断書で申請を試みる |
| 雨漏りはあるが台風との関係が不明 | 不明(確認が必要) | まず保険会社に「確認の電話」を一本かける |
| 台風前から同じ雨漏りが継続・3年超 | 低い・または対象外 | 次回の台風以降の申請に備える習慣を作る |
「老朽化の雨漏り」でも申請が通った事例——何が決め手だったか
「築年数が古い家の雨漏りでも申請が認められた」という事例から、
何が審査の決め手になったのかを整理します。
自分の状況と照らし合わせてください。
事例1:築22年・「老朽化」と諦めていた雨漏りで31万円
千葉県在住・築22年の戸建て住宅です。
数年前から天井に染みが出ており、業者に「経年劣化」と言われていました。
「保険は関係ない」と思い込んでいましたが、
知人に「一度確認してみては」と言われて保険会社に電話しました。
担当者から「被害発生時期を特定できますか」と聞かれ、
「3年前の台風の後から染みが大きくなった」という記憶があったため、
気象庁のデータでその台風の通過日を確認しました。
最大瞬間風速が27m/sという記録があり、
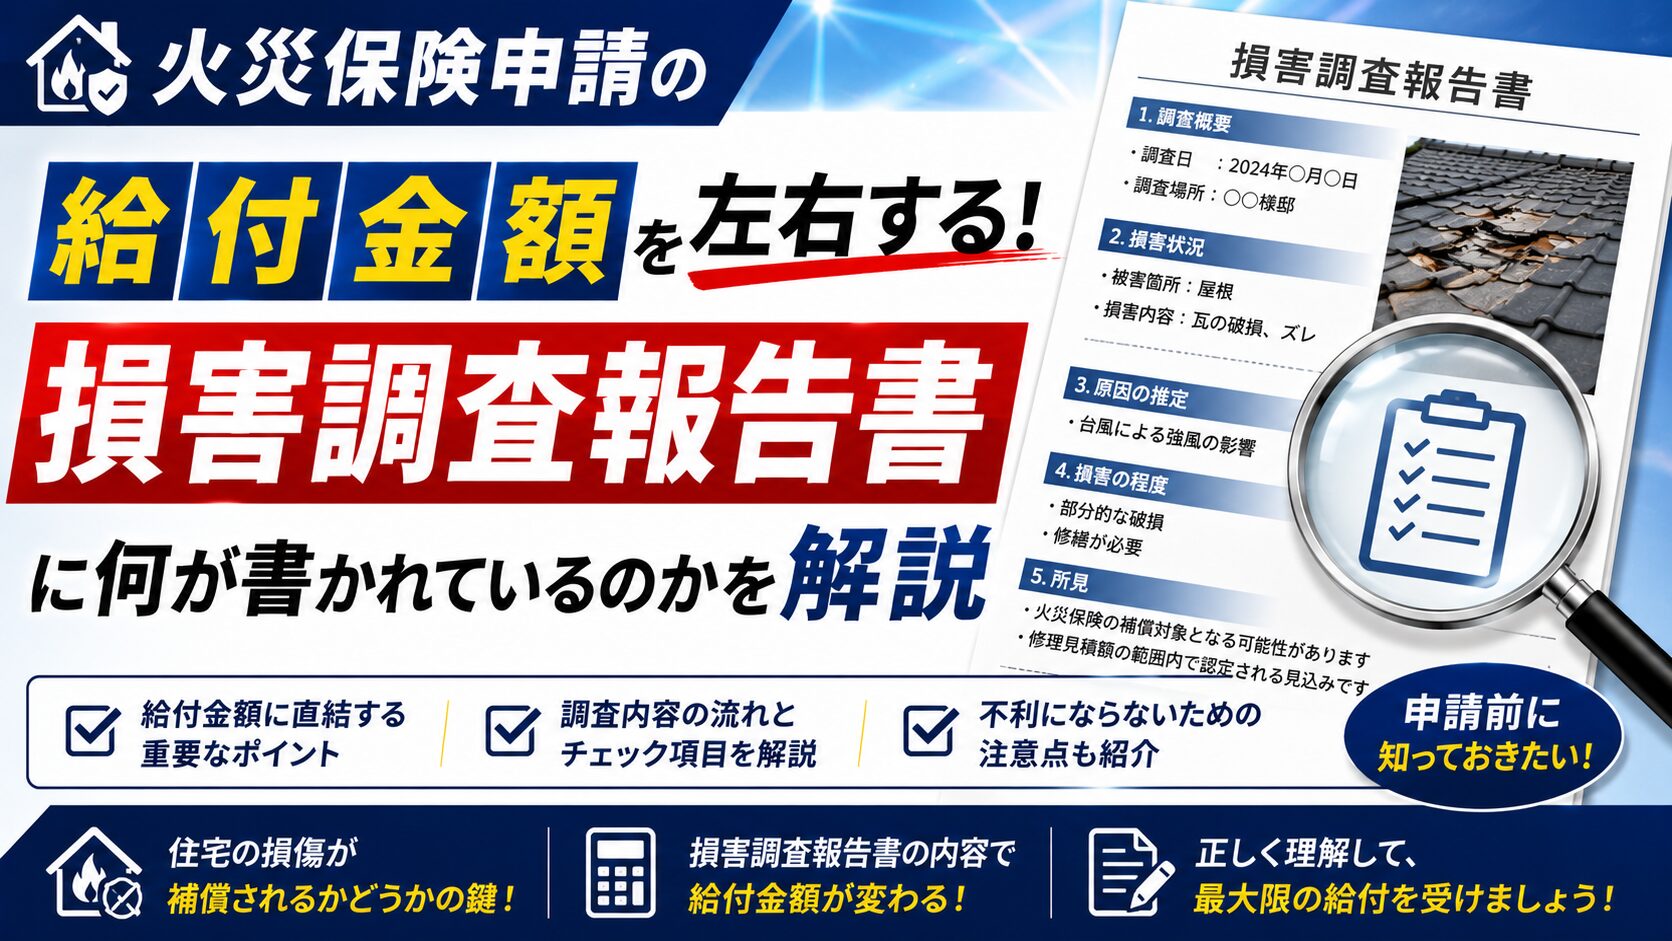
屋根業者の診断書に「強風による棟板金の損傷が雨漏りの原因と推定される」という
記載が取れたことで、31万円の給付金が認定されました。
事例2:修繕済みの雨漏りで施工前写真が決め手になった18万円
神奈川県在住・築15年の住宅です。
台風後の雨漏りをすぐに修理してしまい、「もう証拠がない」と諦めていました。
しかし修繕業者に「施工前の写真が残っていますか」と問い合わせたところ、
「台風後の損傷状態を撮影した写真が3枚」残っていました。
その写真・修繕見積書・気象庁の台風データを添付して申請した結果、
18万円が給付されました。
「修理してしまったから無理」という思い込みも、業者の記録で覆せることがあります。
申請に向けた証拠の集め方——「今から動ける」手順
「申請してみようか」と思った方が、今から動ける手順を整理します。
全てコストゼロでできる行動です。
STEP 1:「雨漏りが始まった・悪化した時期」を思い出す
申請の土台は「被害発生時期の特定」です。
「○年の台風の後から」「○年の夏の大雨の後から」という記憶でも構いません。
まず「何年頃の何の気象現象の後から変化があったか」を思い出してください。
記憶が曖昧な場合は、気象庁のウェブサイト(jma.go.jp)の
「過去の台風情報」で地域に影響した台風の年表を確認することで、
「あの夏の台風の後だった」という記憶が蘇ることがあります。
STEP 2:スマートフォンの写真フォルダを遡る
過去3年分の写真フォルダを「台風が来た時期の前後」に遡って確認してください。
「台風前の天井写真」がなくても、
「台風後の時期に撮影した写真に天井・壁の染みが映っている」ものがあれば証拠になります。
「台風後の時期に撮影されている写真」には撮影日時が自動記録されています。
「この日付の時点で染みが発生していた」という記録として活用できます。
STEP 3:気象庁のデータで「台風の記録」を確認してダウンロードする
jma.go.jpの「過去の気象データ・ダウンロード」を開き、
被害発生時期の最寄り観測地点の最大瞬間風速を確認します。
20m/s以上の記録があればCSVでダウンロードして保存してください。
この作業は15〜30分で完了します。費用はゼロです。
STEP 4:屋根・外壁業者に「無料点検と診断書の作成」を依頼する
屋根業者に「台風後の雨漏り原因の確認のため点検してほしい」と依頼してください。
点検は無料で受け付けている業者が多いです。
点検後に「台風の影響が考えられる損傷がある場合、その旨を診断書に記載してもらえるか」と
依頼することで、申請に有効な「専門家の見解」が得られます。
STEP 5:保険証券で「補償内容と免責金額」を確認する
「風災補償が入っているか」「免責金額はいくらか」を確認してください。
雨漏りの修繕費(見積書)から免責金額を引いた金額がプラスであれば、
申請する意味があります。
申請準備の5ステップ(全てコストゼロ)
STEP 1:被害が始まった・悪化した時期を思い出す(台風・大雨の名前が手がかりになる)
STEP 2:スマートフォンの写真フォルダで台風前後の写真を探す
STEP 3:気象庁で被害時期の最大瞬間風速をダウンロードする(15〜30分)
STEP 4:屋根業者に無料点検を依頼して診断書を作成してもらう
STEP 5:保険証券で風災補償の有無と免責金額を確認する
STEP 1:被害が始まった・悪化した時期を思い出す(台風・大雨の名前が手がかりになる)
STEP 2:スマートフォンの写真フォルダで台風前後の写真を探す
STEP 3:気象庁で被害時期の最大瞬間風速をダウンロードする(15〜30分)
STEP 4:屋根業者に無料点検を依頼して診断書を作成してもらう
STEP 5:保険証券で風災補償の有無と免責金額を確認する
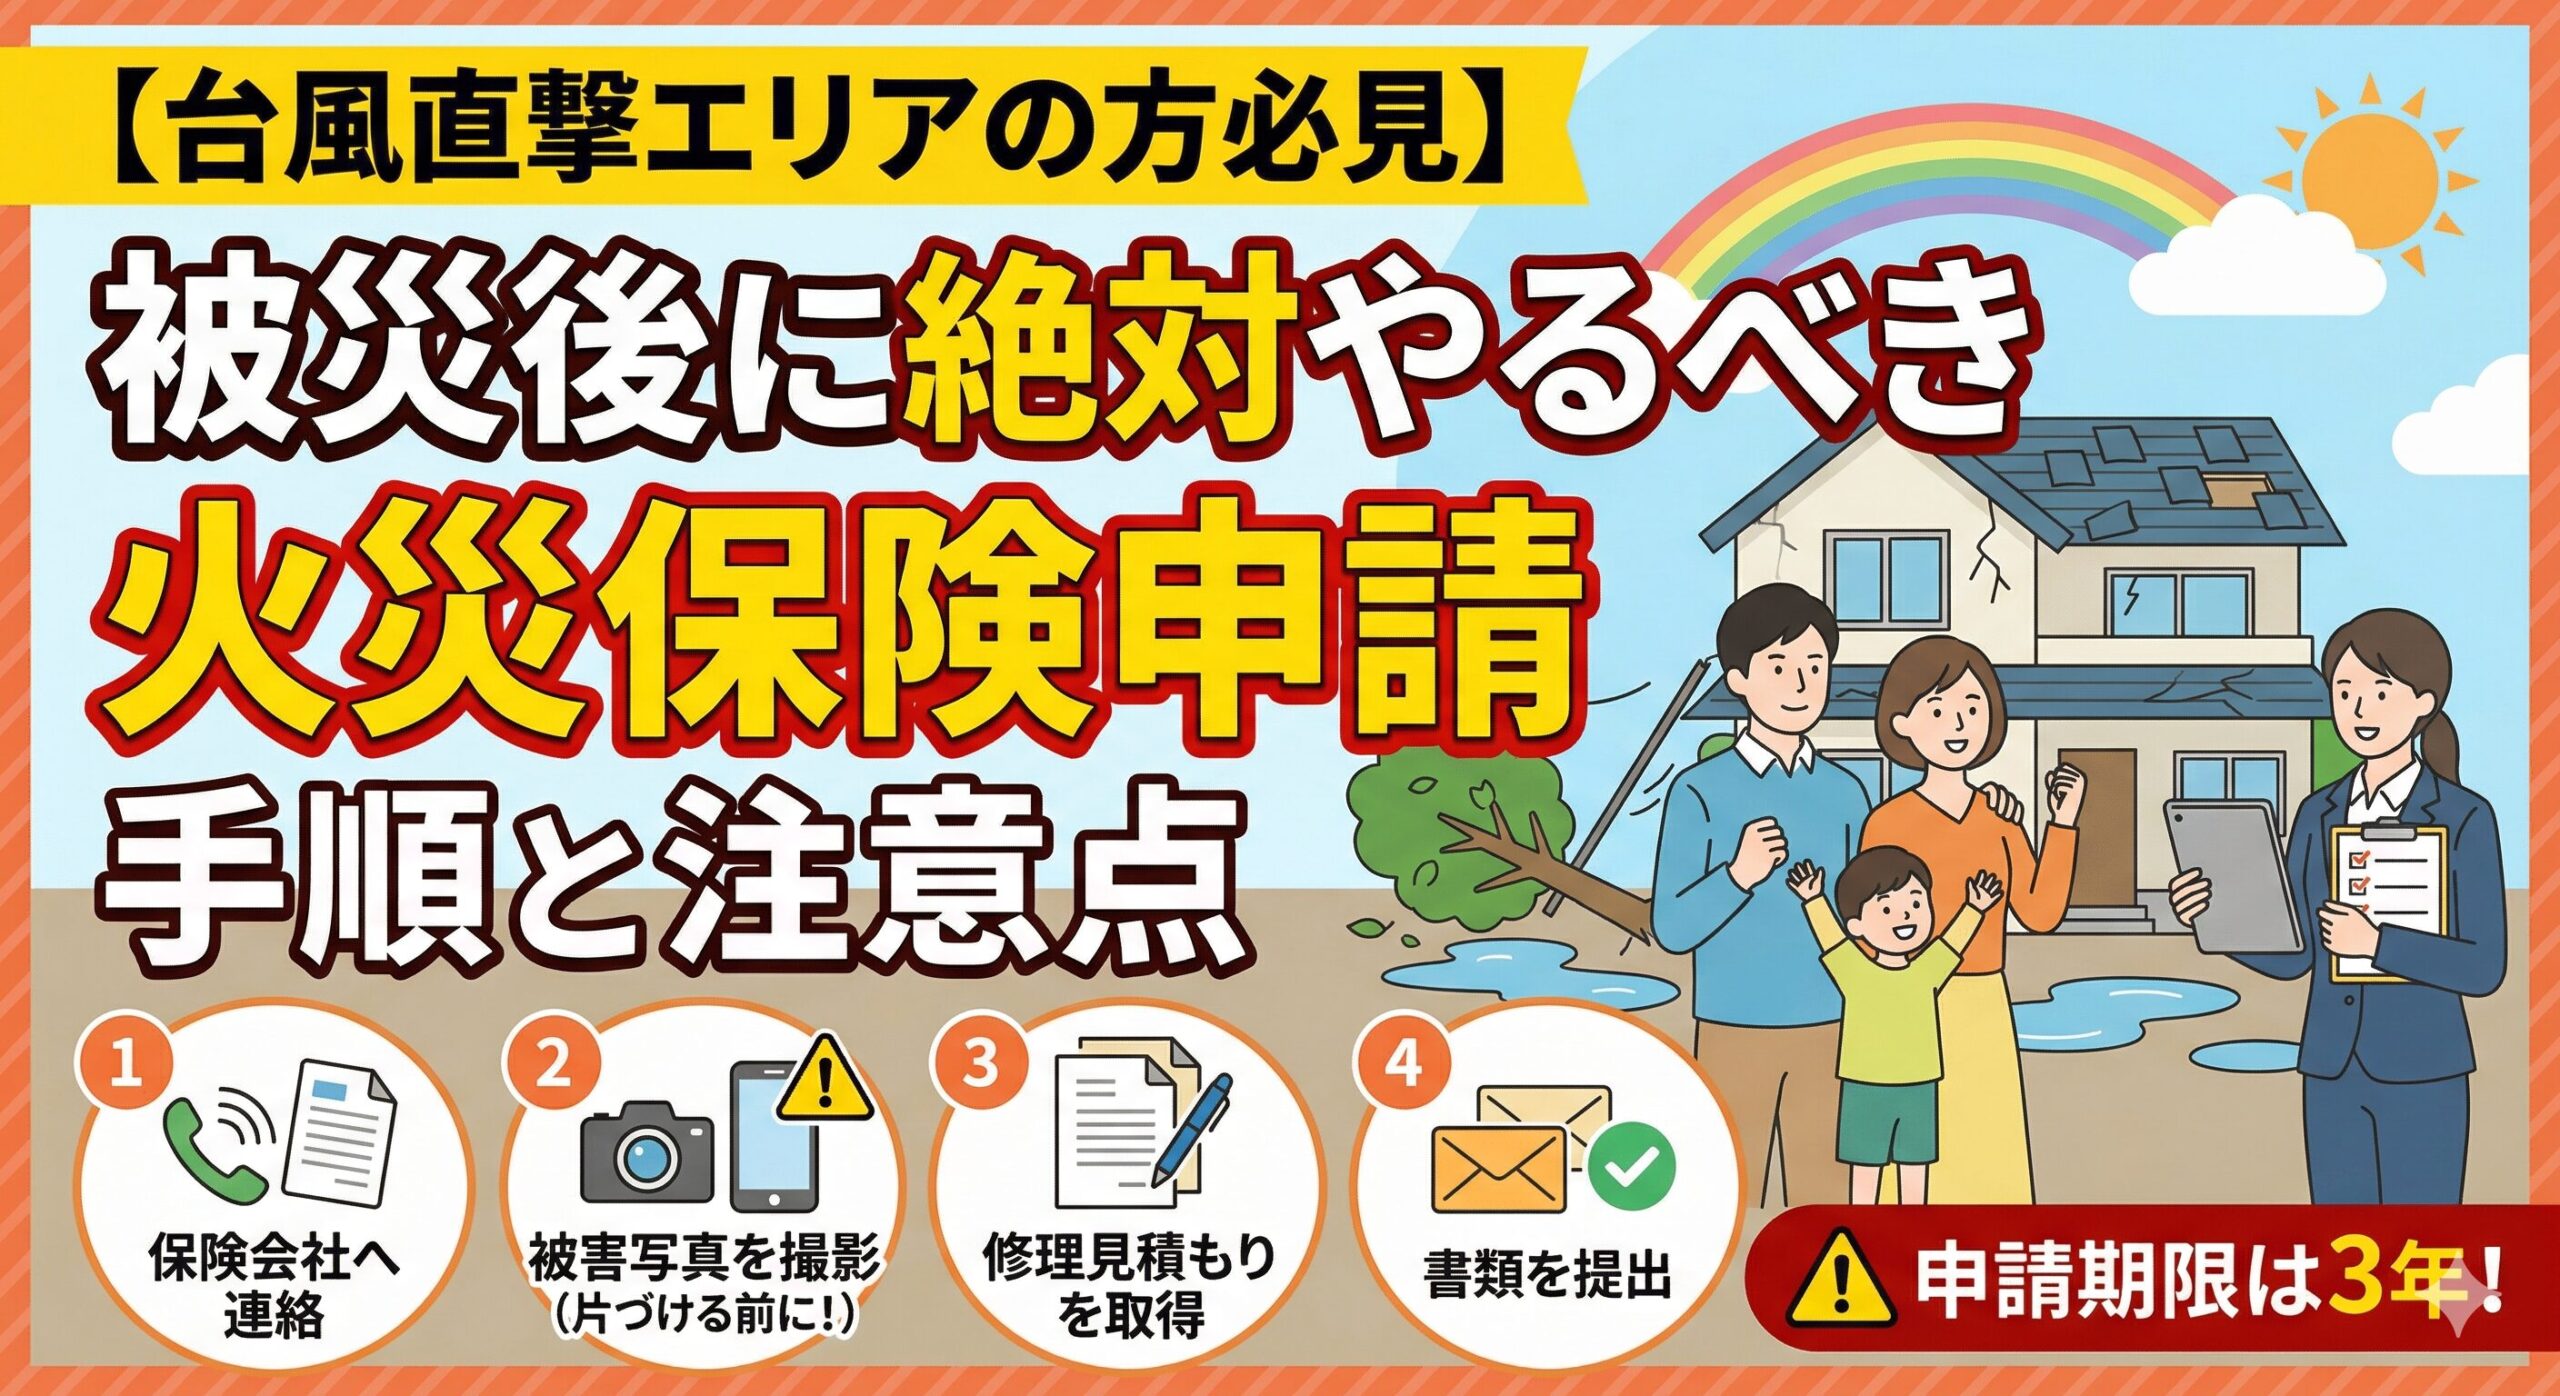
この5ステップが完了したら、保険会社のコールセンターに
「台風後の雨漏りについて申請の相談をしたい」と電話してください。
「老朽化」と言われた場合の対処——業者・保険会社への正しい対応
修繕業者に「これは老朽化ですね」と言われた場合、
あるいは保険会社に「経年劣化が主因と判断されます」と言われた場合——
それぞれの状況での正しい対処を整理します。
業者に「老朽化」と言われた場合
修繕業者が「老朽化です」と言う理由は様々です。
「保険のことを考えずに答えている」ケースが多く、
「保険申請できない」という確定的な判断ではない場合があります。
業者に「台風との関連性について、診断書に記載していただけますか」と追加で依頼してください。
「老朽化が進行していた状態で、台風の強風が引き金となって損傷が悪化した可能性があります」
という記載が得られれば、申請に使える書類になります。
保険会社に「経年劣化が主因」と言われた場合
一度「対象外」と言われても、追加書類を提出することで
判断が覆るケースがあります。
気象庁データ・業者の診断書・台風前後の状態変化の証拠——
これらを揃えて「再審査をお願いしたい」と伝えることが次のステップです。
「対象外」という回答は最終決定ではありません。
追加情報が揃ったタイミングで再申請を試みることは正当な権利です。
「対象外と言われたから終わり」ではなく、
「証拠を追加して再申請する」という選択肢を常に持ってください。
「追加書類での再申請」の具体的な進め方
保険会社に再申請する際の添え状の考え方を整理します。
感情的な表現ではなく、事実と新証拠を積み上げる文章が有効です。
再申請添え状の考え方(骨格)
件名:「(申請番号)に関する追加資料の提出と再審査のお願い」
件名:「(申請番号)に関する追加資料の提出と再審査のお願い」
本文の構成:
1. 「先日の審査結果を受けて、追加資料を準備しました」という切り出し
2. 「○月○日の台風○号通過時に、最大瞬間風速○m/sが記録されています(気象庁データ添付)」
3. 「施工業者の診断書によると、損傷の状態は強風による影響を示す特徴があるとのことです(診断書添付)」
4. 「台風前は雨漏りが(なかった・軽微だった)という事実も添えています」
5. 「以上の追加情報を踏まえた再審査をお願いします」
添付書類:気象庁データ・業者診断書・台風前後の比較写真(あれば)
「修繕費はいくら認定されるか」——雨漏り修繕費の相場と給付金の関係
「申請してみようと思うが、実際にいくら給付金が出るかイメージができない」
という方のために、雨漏り修繕費の相場と給付金の関係を整理します。
「申請する価値があるかどうか」の事前判断材料にしてください。
雨漏り修繕費の目安——原因箇所別の相場
雨漏りの修繕費は原因箇所・規模・使用する材料によって大きく異なります。
以下は業界での一般的な相場の目安です。
実際の見積もりは複数の業者から取ることを推奨します。
| 雨漏りの原因箇所 | 修繕費の目安 | 申請の優先度 |
|---|---|---|
| 棟板金の剥がれ・浮き | 5万〜25万円 | 高い(台風との因果関係が示しやすい) |
| 防水シートの破れ・劣化 | 10万〜40万円 | 高い(台風後に症状が出やすい) |
| 外壁コーキングの剥離 | 5万〜20万円 | 中(台風後の急激な悪化が示せる場合) |
| 瓦のズレ・割れ | 3万〜15万円 | 高い(台風との因果関係が明確) |
| 屋根全体の補修・葺き替え | 50万〜200万円以上 | 高い(廃盤材料の場合は全体葺き替えになりやすい) |
免責金額が5万円の場合、修繕費が7万円なら給付金は2万円です。
「申請に値する金額か」は免責金額との差額で判断してください。
複数の損傷箇所を合算することで、免責金額を超えやすくなります。
「雨漏りだけ申請」より「全体の損傷を合算申請」が有利な理由
同じ台風で雨漏りだけでなく、棟板金・雨どい・カーポートなど複数箇所に
損傷が発生している場合は、全箇所を合算して1回の申請でまとめることが有効です。
「雨漏りの修繕費8万円」の単独申請では、
免責金額5万円を引いて給付金は3万円です。
同じ台風での雨どい変形(3万円)・棟板金の浮き(8万円)を合算すると
合計19万円になり、免責5万円を引いた14万円が給付されます。
「雨漏りだけ申請」の約4.7倍の給付金になります。
「台風後の全体点検を屋根業者に依頼する」ことで、
気づいていなかった他の損傷箇所も発見できます。
雨漏りの申請を検討しているタイミングで、
全体点検を合わせて依頼することが給付金を最大化する最も合理的な行動です。
「雨漏り申請の給付金最大化」のための考え方
・雨漏りは「台風との関連を示せるか」が申請の鍵
・修繕費が免責金額を大きく上回るほど申請の価値が高まる
・同じ台風の他の損傷(棟板金・雨どい・カーポートなど)と合算申請することで給付金が増える
・屋根業者の無料点検で「気づいていなかった損傷」が見つかることが多い
・「廃盤材料での部分修繕が不可→全体補修が必要」という場合、給付金額が大きくなりやすい
・雨漏りは「台風との関連を示せるか」が申請の鍵
・修繕費が免責金額を大きく上回るほど申請の価値が高まる
・同じ台風の他の損傷(棟板金・雨どい・カーポートなど)と合算申請することで給付金が増える
・屋根業者の無料点検で「気づいていなかった損傷」が見つかることが多い
・「廃盤材料での部分修繕が不可→全体補修が必要」という場合、給付金額が大きくなりやすい
雨漏りを申請するタイミングで「他に申請できる損傷がないか」を
屋根業者と保険会社の両方に確認することが、最大化への近道です。
「諦めていた3年間」を取り戻す最後のチャンス——時効の前に動く
「古い雨漏りだから無理」という思い込みで
動かないでいることが、最大のリスクです。
時効まであとどのくらいあるか——これだけは今すぐ確認してください。
保険法の消滅時効(3年)の正確な計算方法
保険法第95条の消滅時効は「被害が生じた日」を起算点として3年です。
「台風が来た日」ではなく「雨漏りが発生した・悪化したと気づいた日」が起算点に近いです。
「3年前の台風後から染みが出てきた」という場合、
その台風の通過日を気象庁で確認して、
「被害発生日から3年以内か」を計算してください。
3年ギリギリの案件では、申請の準備を急いでください。
「諦めていた期間」が長いほど失っていたもの
「老朽化だから仕方ない」と諦めていた期間の長さは、
そのまま「受け取れた可能性がある給付金を失っていた期間」に対応します。
私が雨漏り申請の情報を調べる中で確認した傾向では、
「台風後の雨漏りが認定された案件の給付金」は
15万円〜50万円の幅で分布していることが多いです。
3年間申請しなかった場合、
最大で50万円近くの受取機会を逃し続けていた計算になります。
保険の正しい活用について情報発信している@hoken_amarori氏も同様のことを述べており、「雨漏りを老朽化だと思って諦めている人が最も多く、最も損をしている層。台風後から悪化したという事実が示せれば申請できる可能性がある。まず保険会社に電話するだけでいい」という発信が大きな共感を呼んでいました。まさにその通りの体験を知人がしました。
今週中に動ける「最初の一歩」——今日やることはこの2つだけ
「動こうと思ったがどこから始めればいいかわからない」という状態を解消するために、
今日やることを2つだけに絞ります。
今日やること1:保険証券を取り出してコールセンターの番号を保存する
保険証券を今日取り出して、コールセンターの電話番号を
スマートフォンの連絡先に「火災保険コールセンター」として保存してください。
「電話番号を探す手間」をなくすだけで、電話するハードルが大幅に下がります。
同時に「風災補償の有無」と「免責金額」を確認してメモしてください。
この2点がわかれば「申請する価値があるかどうか」の初期判断ができます。
今日やること2:被害発生時期の記憶を「具体的な台風名」に結びつける
気象庁のウェブサイト(jma.go.jp)の「過去の台風情報」を開いて、
「あの夏の台風」という記憶に近い台風を探してください。
「2022年の台風14号の後から」という具体的な記録に結びつければ、
「被害発生日」の特定が一気に進みます。
この2つが完了したら、今週中に「屋根業者への無料点検の依頼電話」と
「保険会社への確認電話」という2つの行動が取れる状態になります。
まとめ:今日から実践できる3か条
1. 保険証券のコールセンター番号をスマートフォンに保存し、「風災補償の有無・免責金額」を今日中にメモする
2. 気象庁のサイトで「被害が始まった・悪化した時期の台風記録」を確認して、被害発生日を特定する
3. 屋根業者に「台風後の雨漏り原因確認のための無料点検」を依頼して、診断書の作成を合わせて依頼する
1. 保険証券のコールセンター番号をスマートフォンに保存し、「風災補償の有無・免責金額」を今日中にメモする
2. 気象庁のサイトで「被害が始まった・悪化した時期の台風記録」を確認して、被害発生日を特定する
3. 屋根業者に「台風後の雨漏り原因確認のための無料点検」を依頼して、診断書の作成を合わせて依頼する
この3点が揃ったら保険会社のコールセンターに電話してください。
「台風後から雨漏りが悪化しており、申請の相談をしたい」という一言で始められます。
「老朽化だから仕方ない」は、確認した後でも言えます。
確認する前に言っているうちは、
「諦めているだけで受け取れる可能性があった給付金」を失い続けています。
今日が、その状態から抜け出すための最初の日です。
この記事の監修者
損害保険診断士協会コラム一覧