2026年2月12日
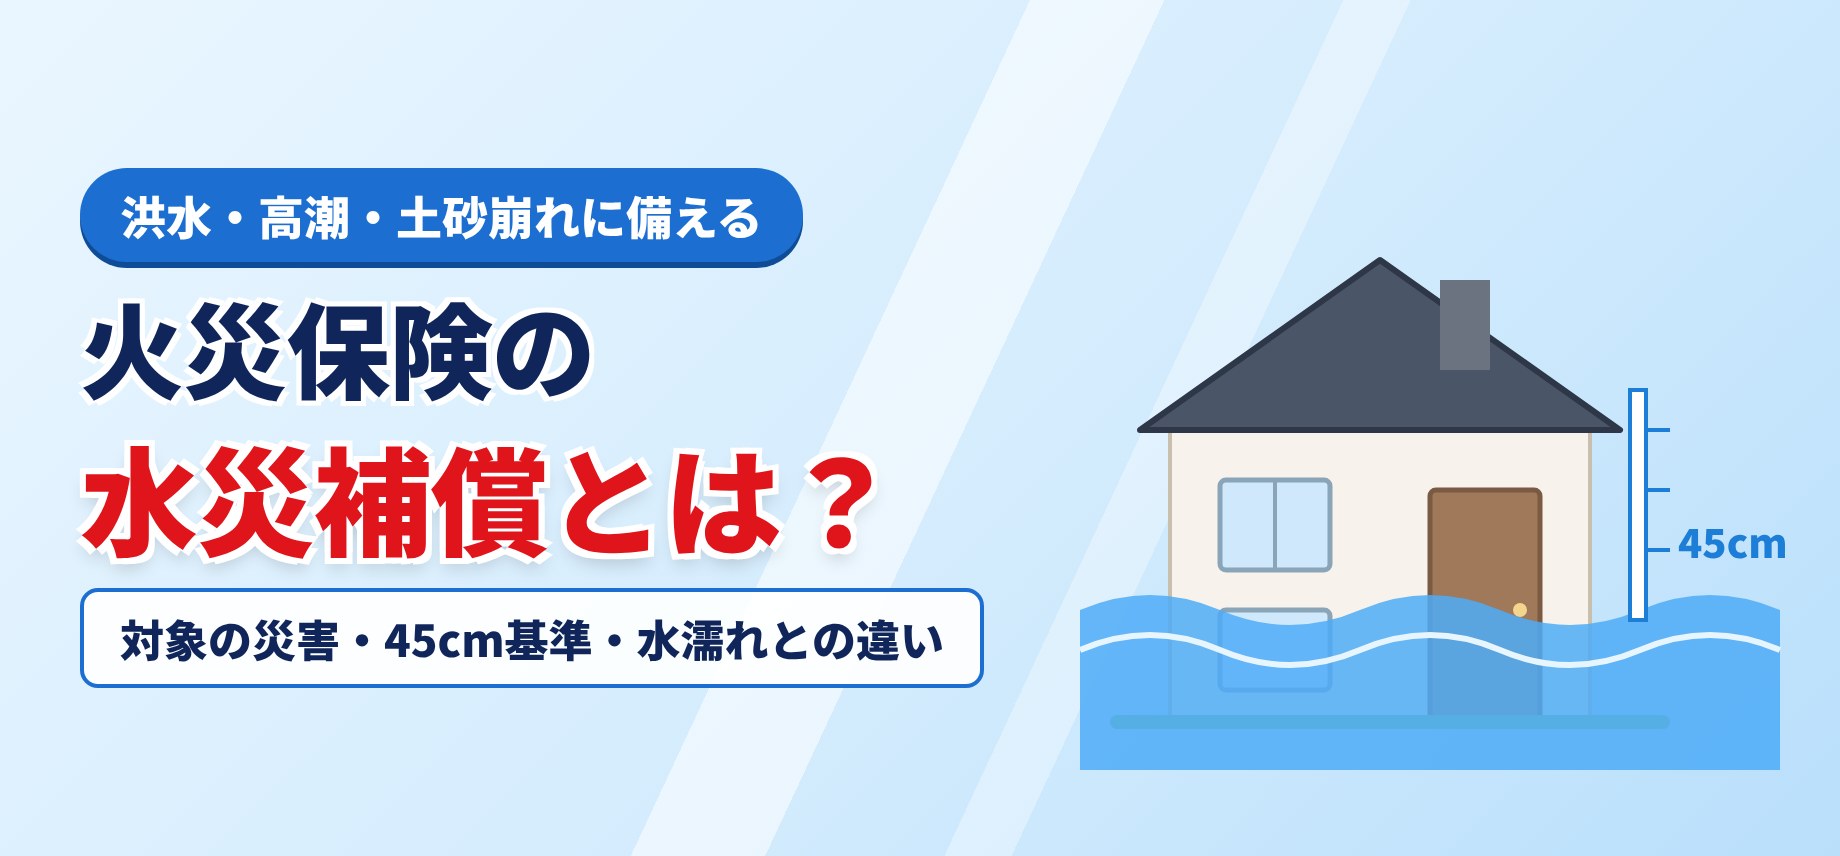
この記事の要点:浸水の修理費は水災補償があれば対象になり得ます。床上浸水か地盤面から45cmを超える浸水、または損害30%以上が一般的な条件で、床下浸水のみは対象外が多いです。
大雨や河川の氾濫で家が浸水すると、床や壁の張り替え、設備の交換などで修理費が大きくなりがちです。火災保険で修理費が出るかどうかは、水災補償の有無と浸水の程度で決まります。
水災補償で修理費が出る条件
多くの火災保険では、洪水・高潮・土砂崩れなどによる損害について、次のいずれかに当てはまる場合に保険金を支払います。
| 浸水・損害の状況 | 支払いの目安 | 補足 |
|---|---|---|
| 床上浸水 | 対象になり得る | 居住部分の床を超えて浸水した場合 |
| 地盤面から45cmを超える浸水 | 対象になり得る | 床上まで達していなくても条件を満たすことがある |
| 建物(家財)の損害が保険価額の30%以上 | 対象になり得る | 浸水の深さに関係なく損害の割合で判断 |
| 床下浸水のみ(地盤面から45cm以下) | 対象外が多い | 契約によっては見舞金程度が出ることもある |
| 水災補償を外している | 対象外 | 保険料を抑えるために外している契約もある |
支払条件や支払方法(実際の損害額か、損害の割合に応じた定率か)は保険会社や契約時期によって異なります。保険証券と約款で確認しましょう。
なぜ「45cm」が基準なのか
建築基準法施行令では、木造住宅などの最下階の床の高さを、原則として直下の地面から45cm以上にするよう定めています。そのため、地盤面から45cmを超える浸水は、一般的な住宅で床上まで水が達する目安とされ、保険の支払条件にも使われています。
修理費として認められやすいもの
- 床材・下地の張り替え、断熱材の交換
- 壁のクロス・石こうボードの交換
- 浸水した給湯器・分電盤などの建物付帯設備の修理・交換
- 泥の撤去や清掃(残存物取片づけ費用として扱われることもある)
冷蔵庫や家具などの家財は、家財の補償に水災が付いている場合に対象になります。車の水没は自動車保険(車両保険)で確認します。
賃貸・マンションの場合
賃貸住宅の建物は大家さんの保険で修理し、入居者の家財は入居者の保険で補償されるのが一般的です。マンションの上層階は浸水リスクが低いため、水災補償を外している契約もあります。1階や低地にある場合は契約内容を確認しておきましょう。
浸水被害を受けたときの手順
- 安全を確認し、電気・ガスの使用は点検を受けてから再開する
- 片付ける前に、壁に残った水の跡にメジャーを当てて浸水の高さを撮影する
- 被害を受けた家財の一覧を作り、写真を残す
- 保険会社に事故連絡をし、必要書類を確認する
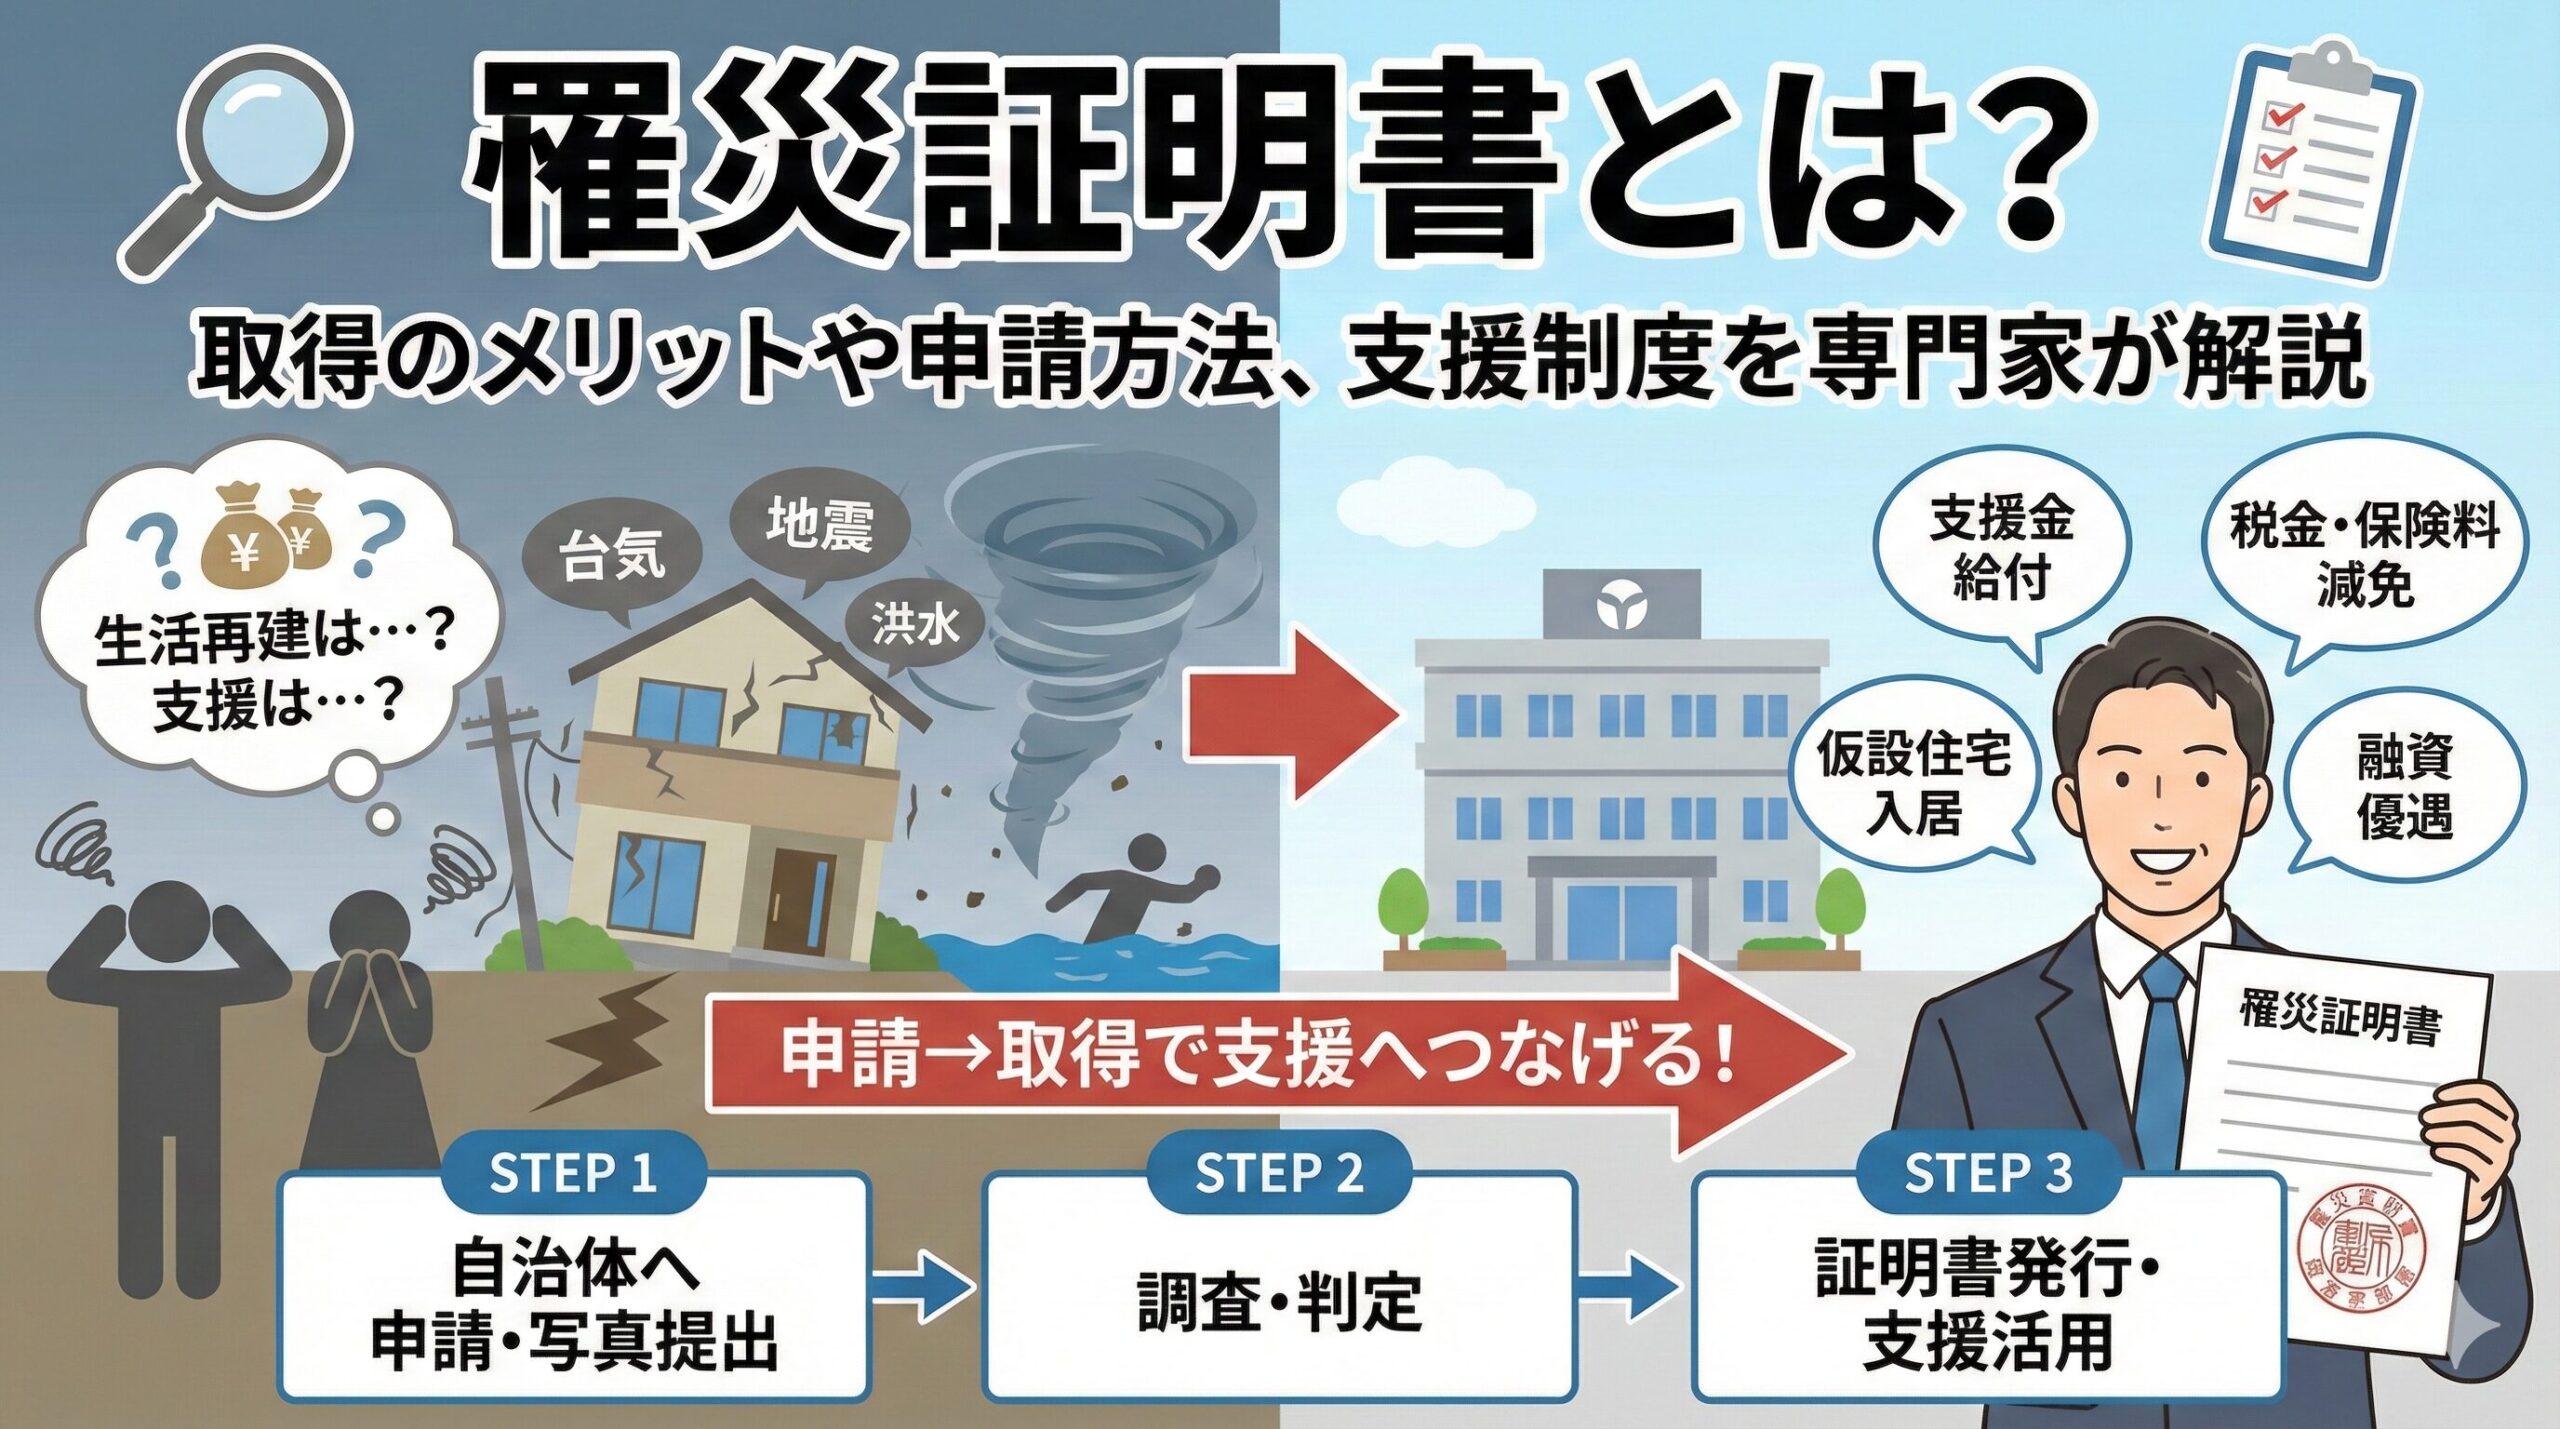
- 自治体で罹災証明書の申請をする(公的な支援の申請に必要)
- 修理業者に見積書を依頼する
2024年10月以降、水災の保険料は市区町村ごとのリスクに応じて5段階に分かれています。ハザードマップで自宅の浸水想定も確認しておくと、補償を選ぶ参考になります。
よくある質問
Q. 床上浸水の修理費用は火災保険で出ますか?
A. 水災補償が付いていれば対象になり得ます。床上浸水、地盤面から45cmを超える浸水、または損害が30%以上のいずれかに当てはまることが一般的な条件です。
Q. 床下浸水は補償されますか?
A. 地盤面から45cm以下の床下浸水だけでは、多くの契約で対象外です。契約によっては少額の支払いがある場合もあります。
Q. 水災の基準が45cmなのはなぜですか?
A. 建築基準法施行令で、木造住宅などの床の高さを原則として地面から45cm以上と定めているためです。45cmを超えると床上まで達する目安とされます。
Q. 浸水した家具や家電は補償されますか?
A. 家財の補償に水災が付いていれば対象になり得ます。建物だけの契約では家財は補償されません。
Q. 浸水の申請で大切な写真は?
A. 壁に残った水の跡にメジャーを当て、浸水の高さが分かるように撮影してください。片付ける前に撮るのが大切です。
※本記事は一般的な情報です。補償の対象や支払額は、保険会社が契約内容と事故の状況に基づいて判断します。
この記事の監修者
損害保険診断士協会コラム一覧